
信教の自由(後編)
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
ゼロから憲法 論文/動画の内容を見返し用にまとめたものです(動画には含みません)。
団体の側の信教の自由
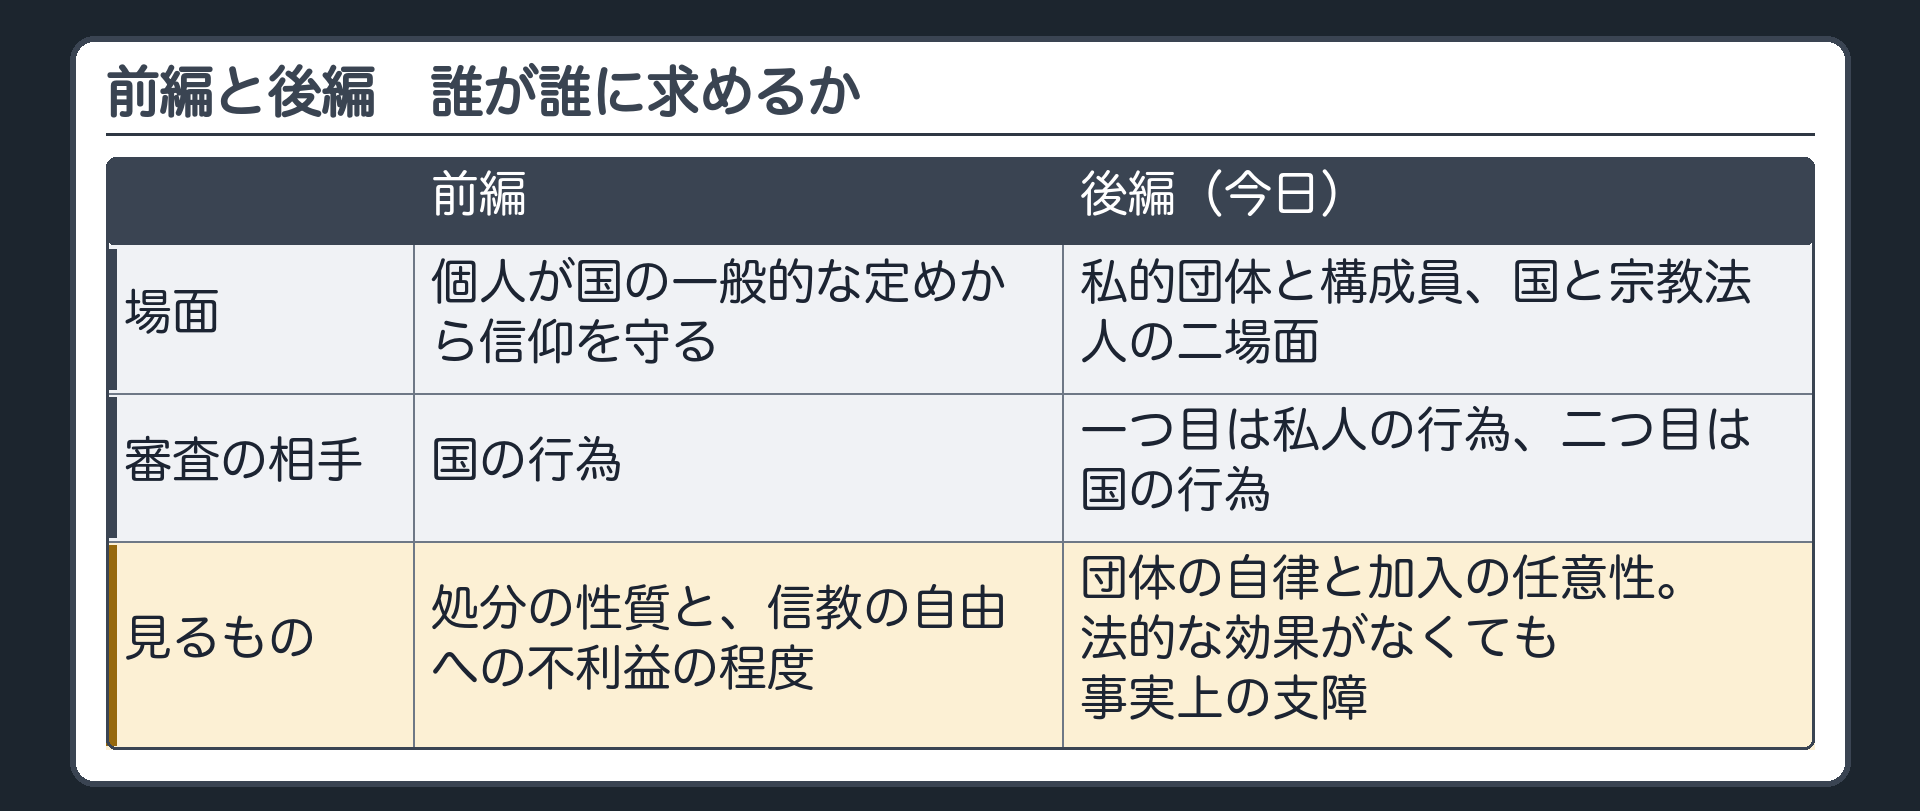
前編では、一人の信者が、国や学校の一般的な定めから、自分の信仰を守る場面を書きました。今日は、団体が出てきます。二つの場面です。一つは、団体が構成員に、特定の宗教を支える費用を求める場面。もう一つは、国が、宗教法人に解散を命じる場面です。どっちも団体の話ですけど、一つ目は団体と構成員、二つ目は国と団体ですよね。同じ書き方でいいんですか。そこが今日の分かれ目です。団体の行為は、私人の行為です。国の行為と同じ審査をすると、団体の自律を無視することになります。一方、国の解散命令は、信者の礼拝を禁じてはいません。それなら信教の自由の問題ではない、と切ってしまうと、今度は信者の側の事情を見落とします。一つ目では、国の行為とは違う判断の物差しを、事実に当てて立てます。二つ目では、法的な効果がないのに制約と認める筋道を、書き切ります。
設例
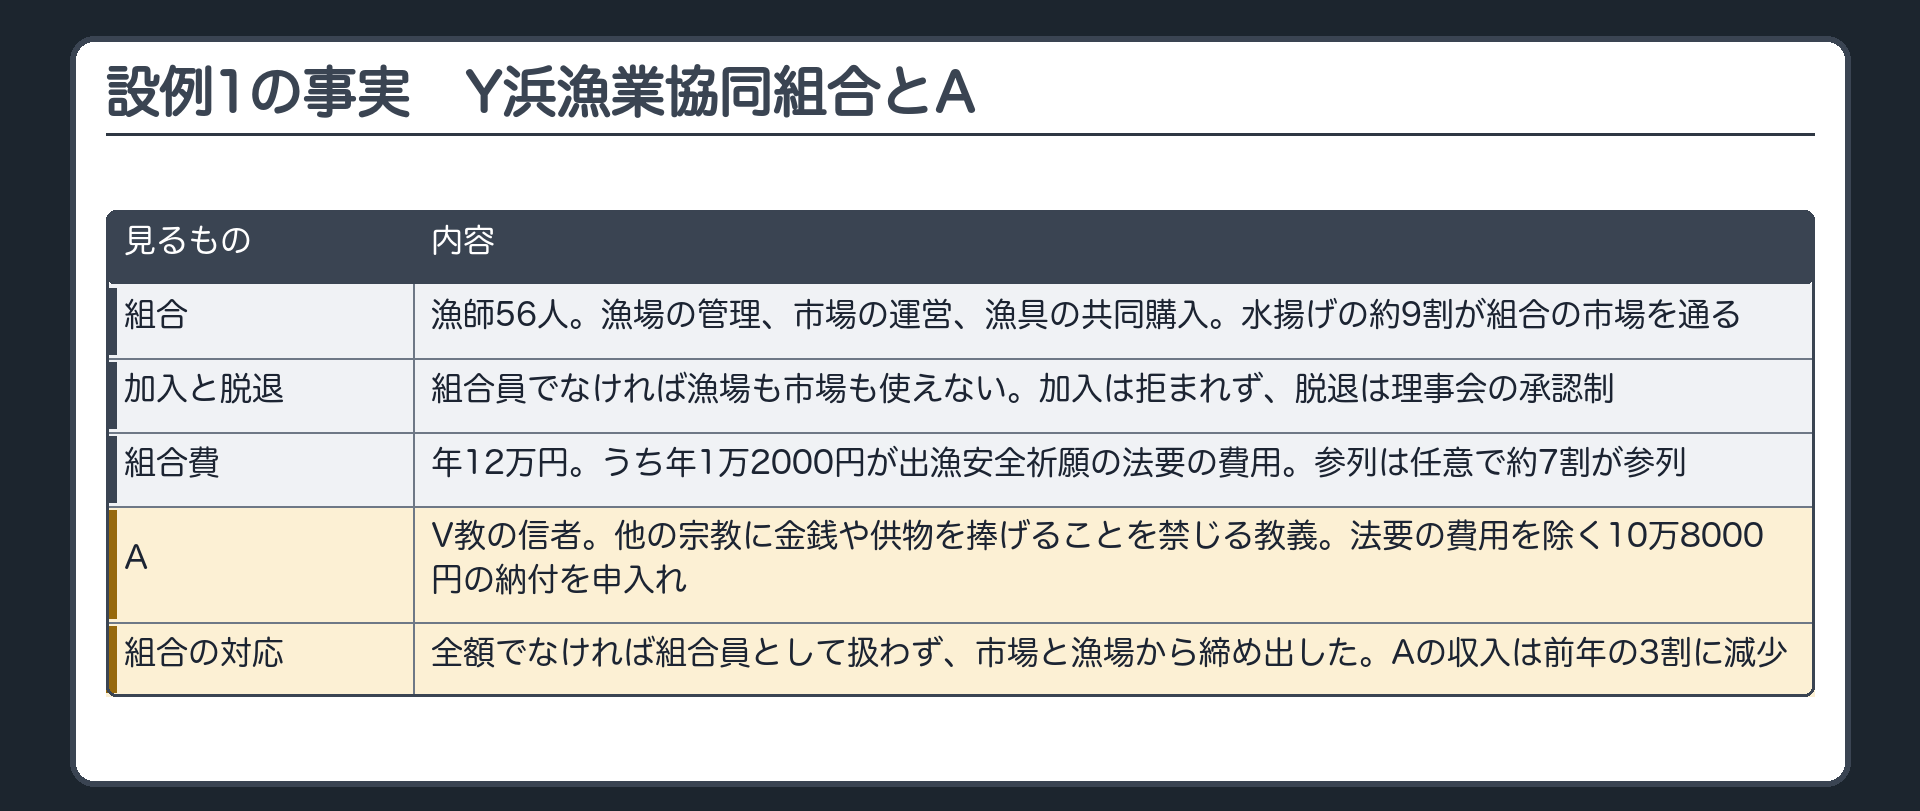
設例1の事実です。Y浜の地区で操業する漁師56人が、Y浜漁業協同組合の組合員です。組合は、漁場の管理、水揚げの共同出荷と販売のための市場の運営、漁具の共同購入を行います。地区の水揚げの約9割が、組合の市場を通ります。組合員でなければ、組合が管理する漁場で操業できず、市場も使えません。規約は、地区で操業する漁師の加入を、正当な理由なく拒まないと定めます。脱退には、理事会の承認が要ります。設例のための架空の規約です。組合費は年12万円です。総会の決議で、そのうち年1万2000円、10%が、毎年春に組合が主催する出漁安全祈願の法要の費用に充てられます。地区のR寺の僧侶を招いて、読経と供物を捧げる宗教行事です。費用の内訳は、お布施と供物代です。参列は任意で、毎年約7割の組合員が参列します。Aは、V教を信仰する組合員です。V教の教義は、他の宗教の神仏に、金銭や供物を捧げることを禁じています。Aは10年前に加入して、法要には一度も参列していません。今年、Aは、法要の費用に当たる1万2000円を除いた10万8000円を納めると、組合に申し入れました。総会は、法要は組合の事業の一環だから、一部だけの納付は認めない、と決議しました。組合は、全額を納めない者は組合員として扱わない、とAに通知しました。以後、組合はAの水揚げを市場で受け付けず、組合の漁場にも入れませんでした。Aは、沖合の限られた海域で操業して、自分で買い手を探すしかありません。収入は、前年の3割に減りました。
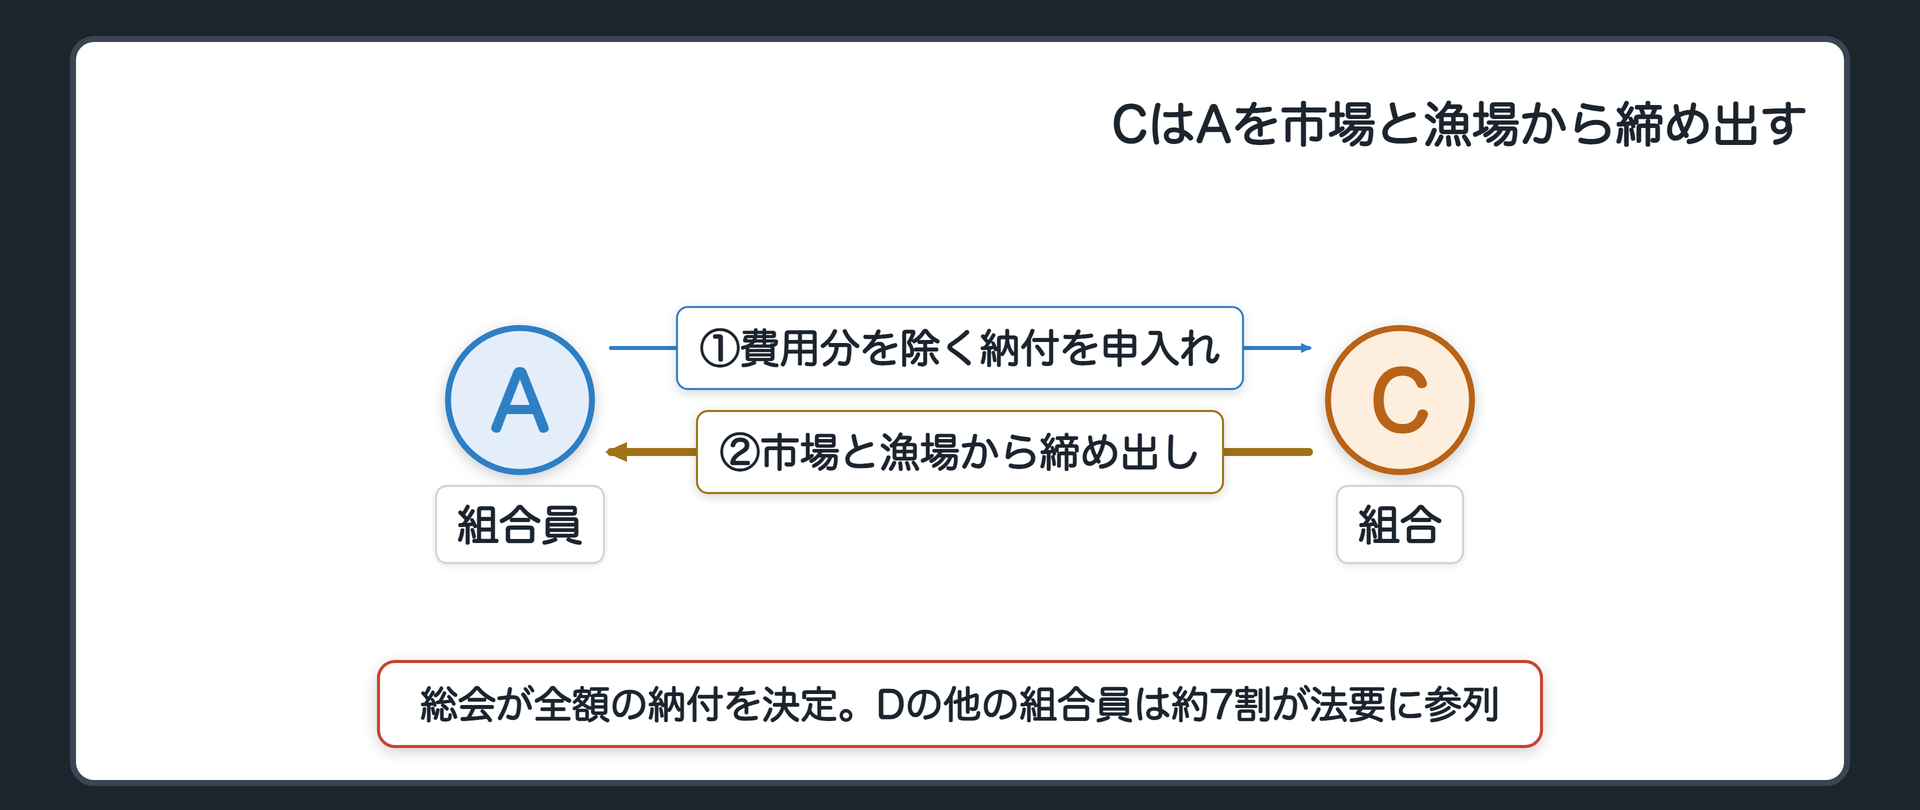
関係を図にします。組合がC、Aが組合員のA、他の組合員がDです。AからCへ、費用分を除く納付の申入れ。CからAへ、市場と漁場からの締め出し。Dの組合員の約7割は、法要に参列しています。Aは、組合に、民法709条の不法行為に基づく損害賠償を請求しました。問いは、組合のAに対する対応は、Aの信教の自由を侵害し、不法行為上違法か、です。憲法の人権規定が私人間にどう及ぶかは、結論だけ置きます。
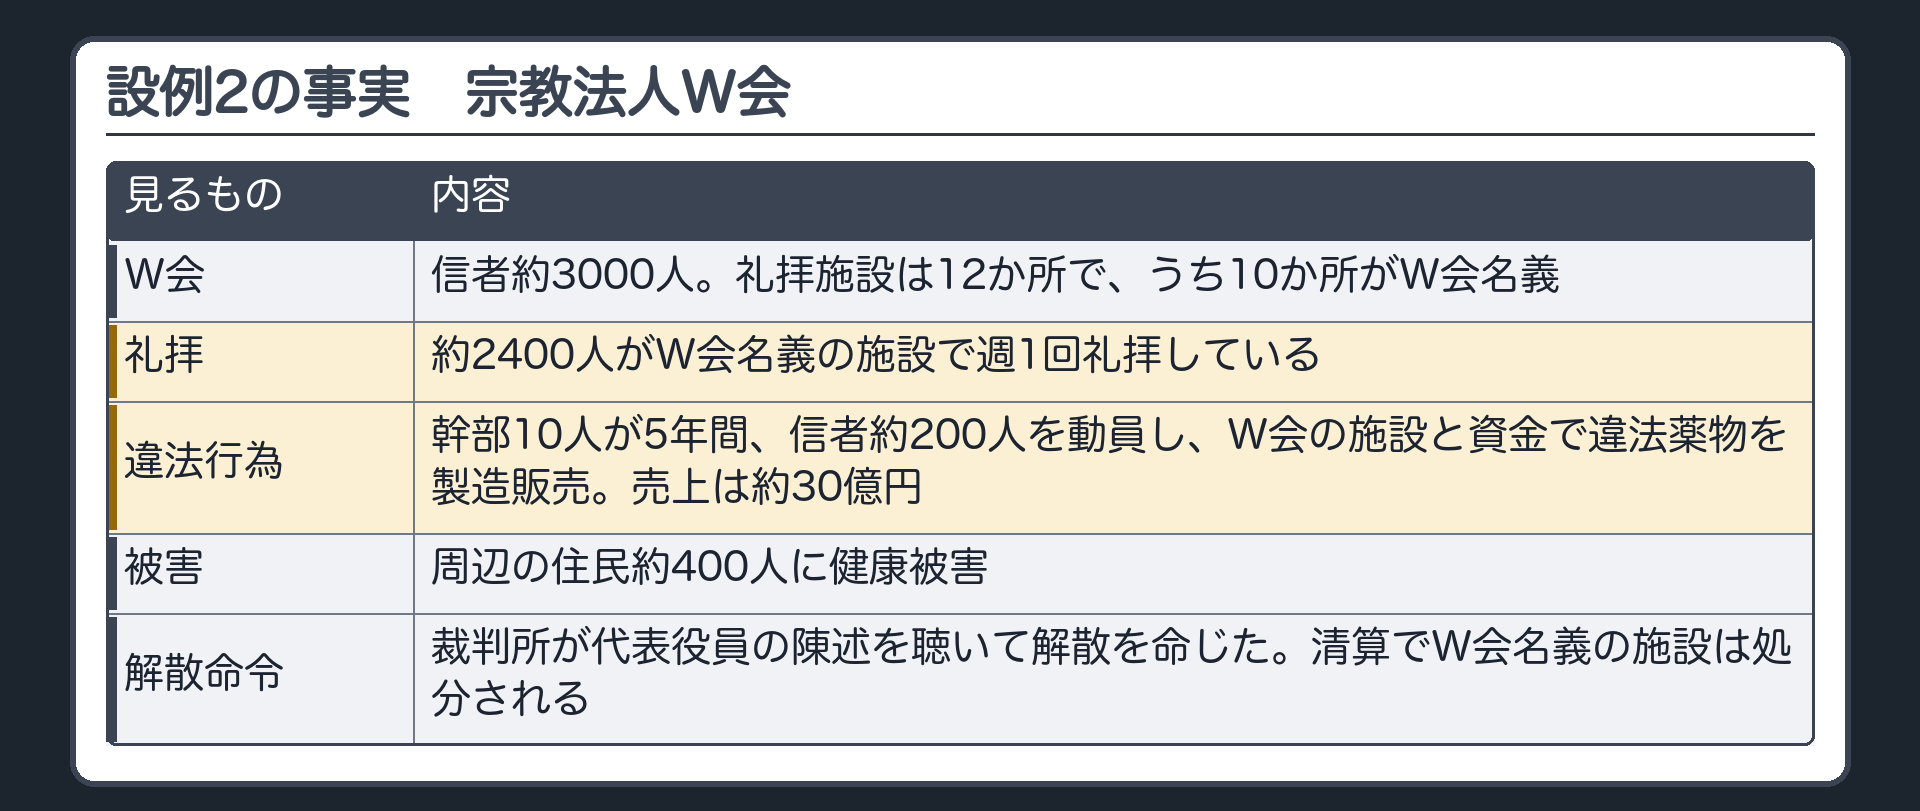
設例2です。宗教法人W会は、信者が約3,000人で、全国12か所に礼拝のための施設をもちます。10か所はW会の名義で、2か所は信者から借りた建物です。信者のうち約2,400人が、週に1回、W会名義の施設で礼拝しています。W会の代表役員ら幹部10人は、5年にわたって、信者約200人を動員し、W会の施設の工場棟とW会の資金を使って、無許可で違法薬物を大量に製造し、販売しました。売上は約30億円で、W会の収入になりました。周辺の住民約400人に、健康被害が出ています。幹部10人の有罪判決は確定しました。Y県知事は、宗教法人法81条1項1号に当たるとして、裁判所に解散命令を請求しました。裁判所は、W会の代表役員の陳述を聴いたうえで解散を命じて、即時抗告も退けました。
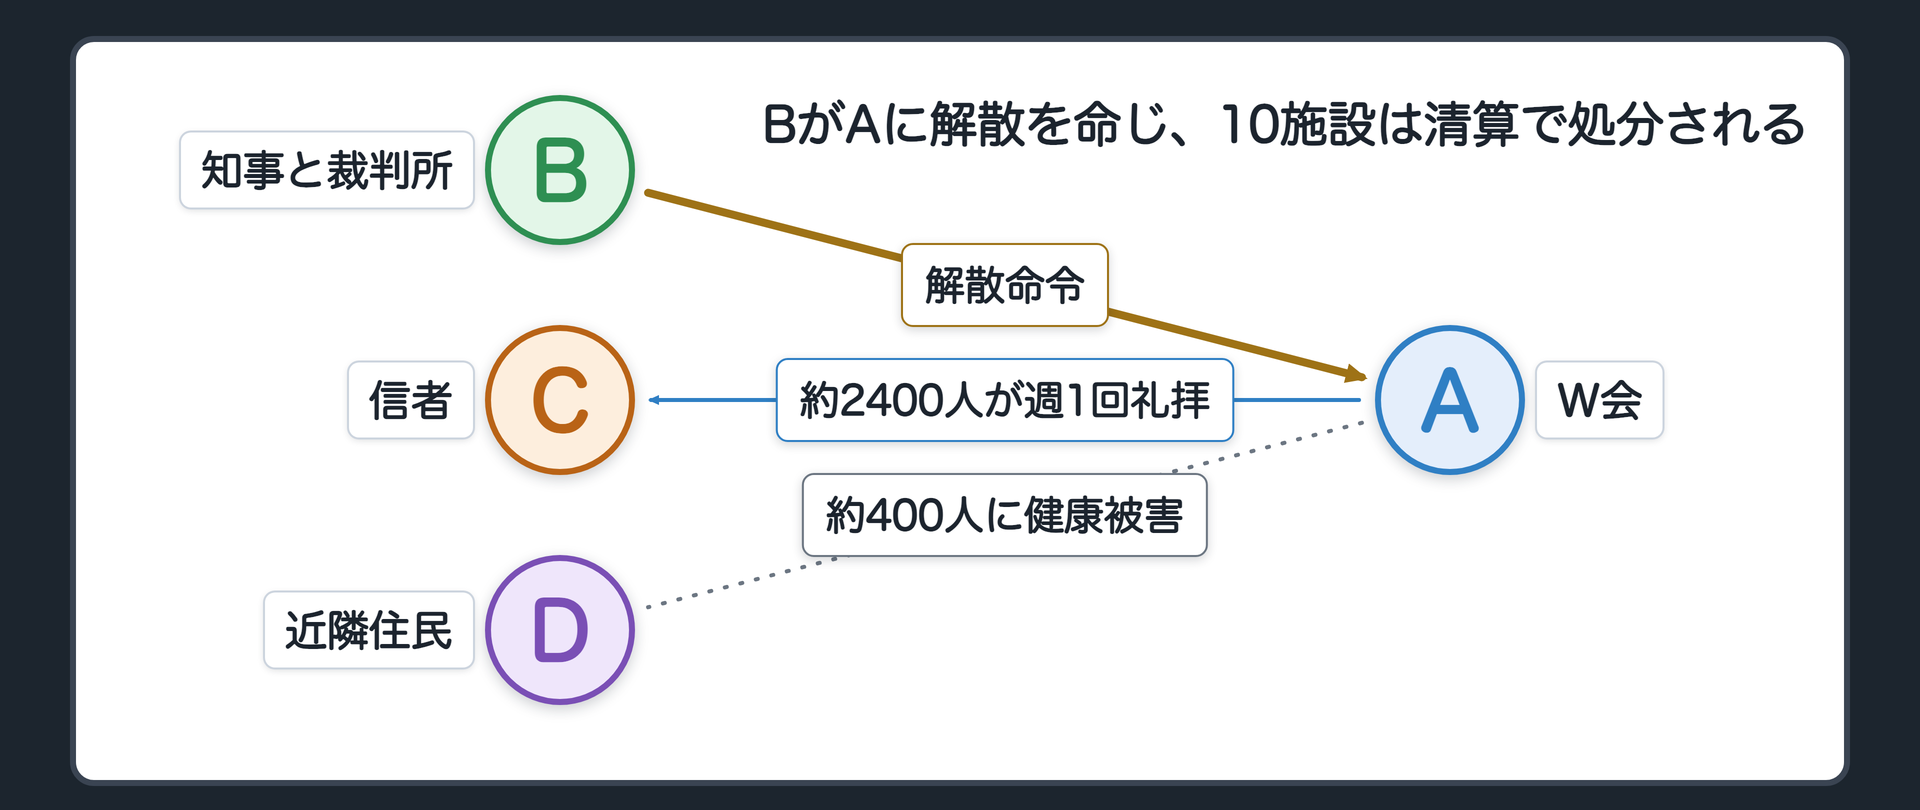
関係を図にします。知事と裁判所がB、W会がA、信者がC、近隣の住民がDです。BからAへ、解散命令。解散が確定すると清算が行われて、Aの名義の10か所の施設は処分されます。Cの信者の礼拝に、その影響が及びます。解散後も、信者は、法人格のない団体として礼拝を続けられます。新たに団体を結成することも、施設を調えることも、禁じられません。ただし、処分された施設は使えず、場所を新たに調える負担が、信者に生じます。W会は、解散命令は信者の信教の自由を侵害し、憲法20条1項に反すると主張して、最高裁判所に特別抗告をしました。問いは、解散命令は、憲法20条1項に違反するか、です。宗教法人法81条の解散事由の解釈は、論じません。
設例1の入口と制約
 図:問い|前編で、審査の密度を決める事情は、処分の性質ともう一つは何か
設例1から書きます。その前に、前編の最後を一つ思い出しましょう。前編の、卒業を認めない処分で、審査の密度を決める事情は、処分の性質と、もう一つは何でしたか?
 図:答え|処分の性質と信教の自由への不利益の程度
信教の自由への不利益の程度、でした。教義に反する行動を採るほかないか、不利益はどれくらい大きいか、を見ました。不利益の大きさを、事実で見る。この見方は、今日の設例1でも、形を変えて出てきます。
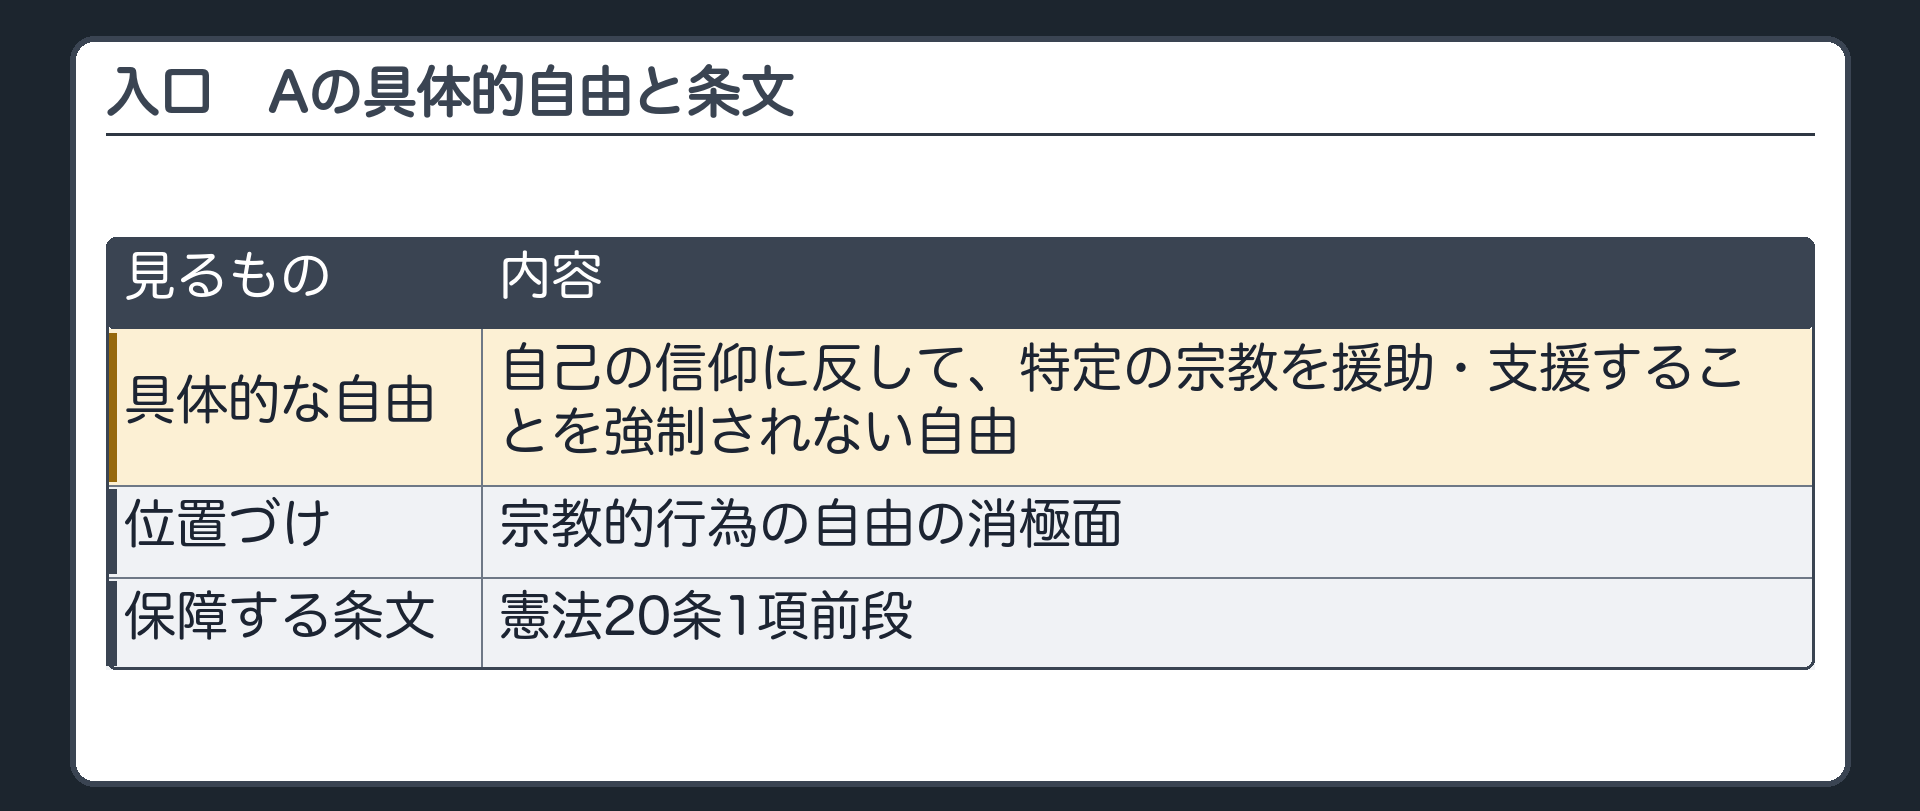
入口です。Aが主張する自由を、具体的に特定します。自己の信仰に反して、特定の宗教を援助し、支援することを強制されない自由です。信仰に従って行動する自由の、強制されない側、つまり宗教的行為の自由の消極面です。
条文日本国憲法20条1項
憲法第20条第1項 第二十条 信教の自由は、何人に対してもこれを保障する。いかなる宗教団体も、国から特権を受け、又は政治上の権力を行使してはならない。
条文の保障は、信教の自由です。ここから、信仰、宗教的行為、宗教的結社の三つの自由と、それぞれの消極面が出てきます。Aの自由は、そのうちの宗教的行為の自由の消極面です。宗教上の行為への参加を強制されない、と書いた2項は使わないんですか。使いません。2項が保障するのは、宗教上の行為、祝典、儀式、行事への参加を強制されないことです。Aが求められているのは、法要への参加ではなく、費用の負担です。参列は任意で、Aは一度も参列していません。だから、1項前段で導きます。前編でも、調理実習は宗教上の行事ではないので、2項ではなく1項前段で導きました。同じ運びです。次に、制約です。組合は、法要の費用を含む組合費の全額の納付を求めました。応じなければ、組合員として扱わず、市場と漁場から締め出しました。Aは、収入が3割に減ります。費用を納めるか、生計を失うか。費用の負担を事実上強制する制約です。
憲法が国に向けたものという点は、解説の回で見た結論だけ置きます。組合は私人ですから、憲法の人権規定は、直接には適用されません。ただ、人権規定は、私法の一般条項を解釈するときに、憲法の趣旨を取り込む形で、私人間にも及びます。間接適用説と呼ばれる考え方です。
条文民法709条
民法第709条 故意又は過失によって他人の権利又は法律上保護される利益を侵害した者は、これによって生じた損害を賠償する責任を負う。
ですから、問うのは、組合の対応が、不法行為にあたる違法なものか、です。条文は、権利だけでなく、法律上保護される利益の侵害も挙げています。Aの信仰は、この保護される利益に当たります。次の節で、その違法かどうかを何で決めるかを立てます。
違法性の判断基準
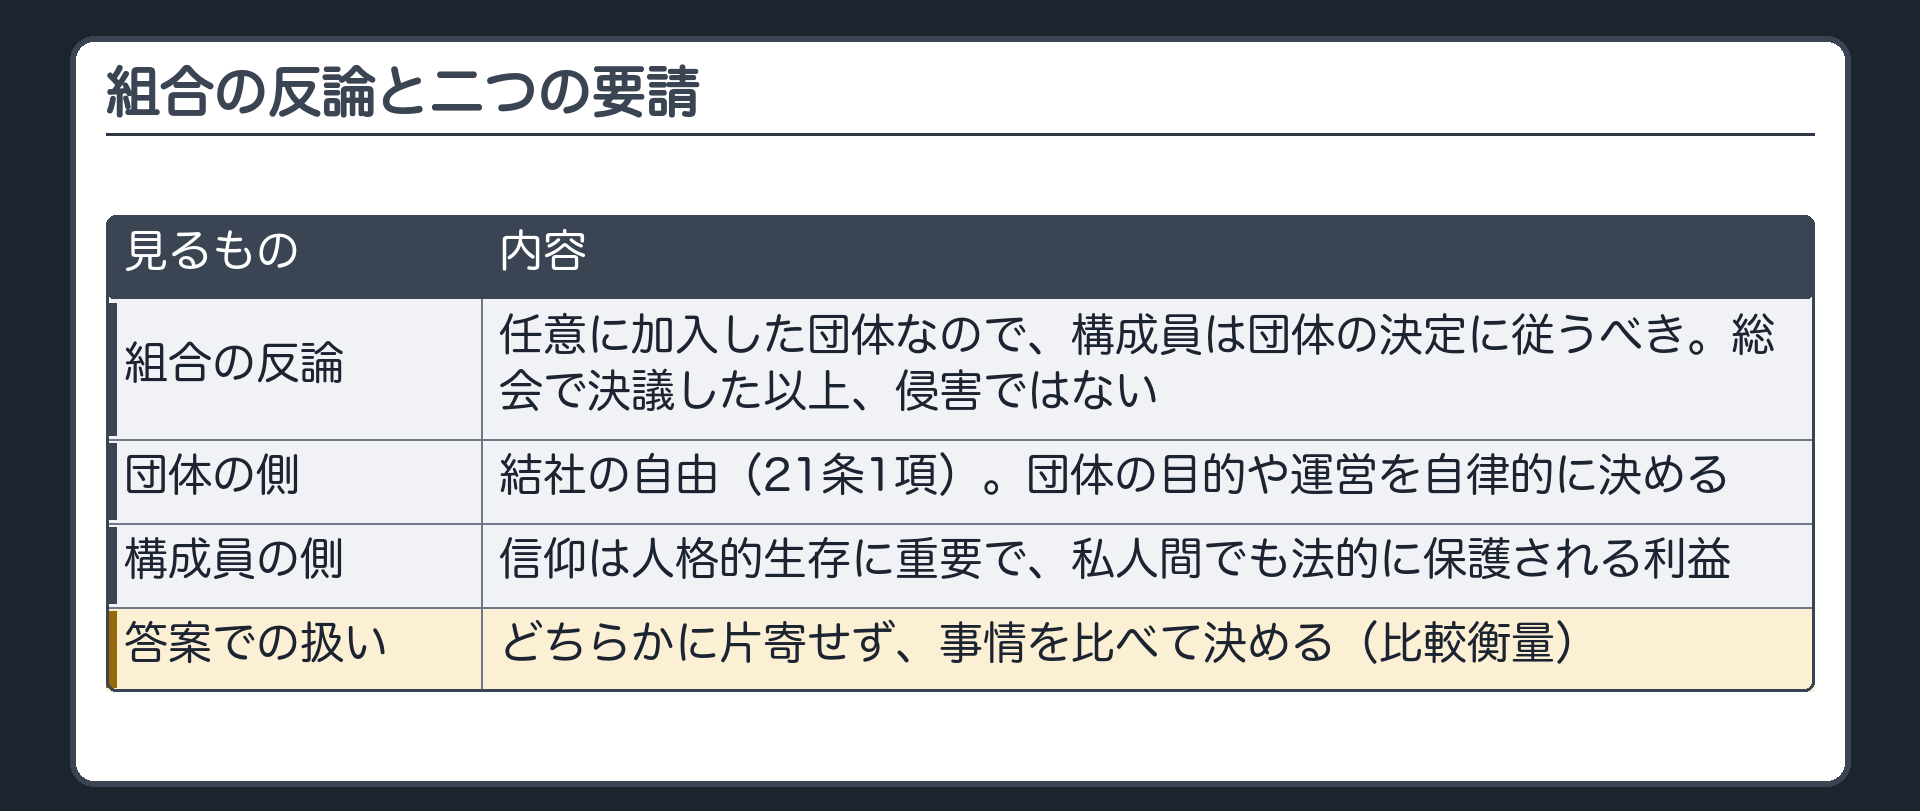
組合の反論は、任意に入った団体なら、構成員はその決定に従うべきだ、というものです。これを、答案でどう扱うか。ここが、今日いちばん厚く書くところの一つ目です。国が信者に何かを強制する場面なら、国の行為として、憲法の審査を正面から当てます。けれど、組合は私人です。しかも、私的な団体には、団体の目的や運営を自分たちで決める自由があります。結社の自由、21条1項で保障されるものです。組合は宗教団体ではないので、20条の宗教的結社ではなく、21条1項です。この自律を無視して、国の行為と同じ審査を当てるわけにはいきません。他方で、信仰は、人間の人格的な生存にとって重要です。私人間でも、法的に保護される利益です。団体が決めたからといって、構成員の信仰を踏みにじっていいことにはなりません。二つの要請がぶつかるので、どちらかに片寄せず、事情を比べて決めます。答案では、比較衡量で決める、と書きます。
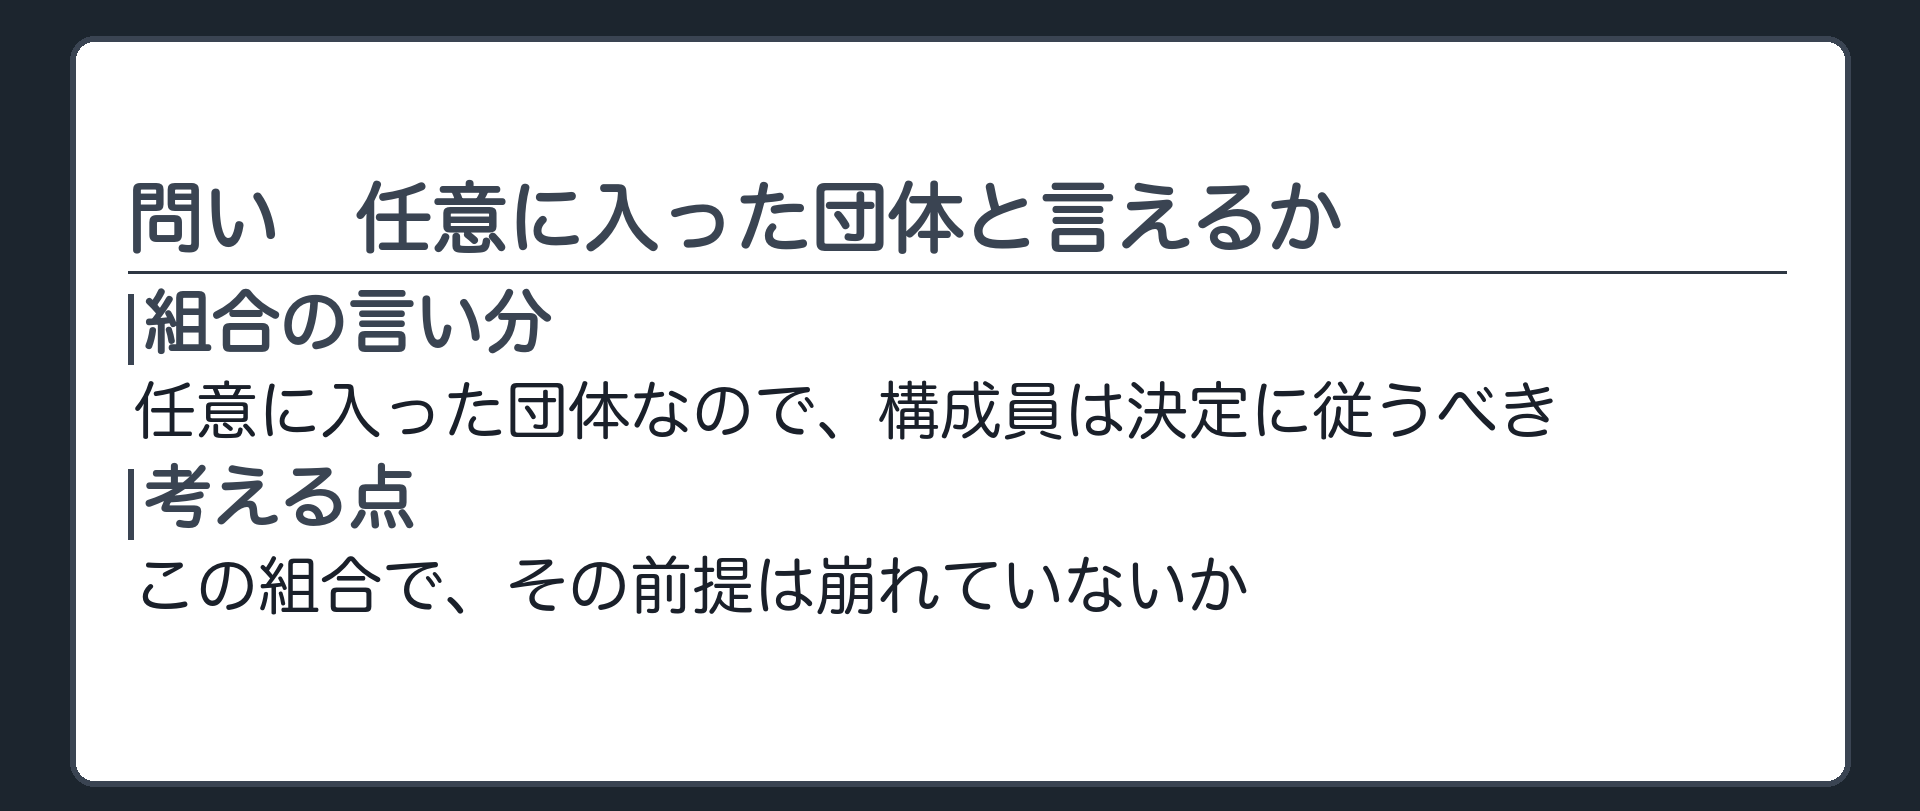
問いです。組合は、任意に入った団体だから、構成員はその決定に従うべきだ、と言いました。この組合で、その前提は、崩れていないでしょうか。設例の事実を思い出して、少し考えてみてください。
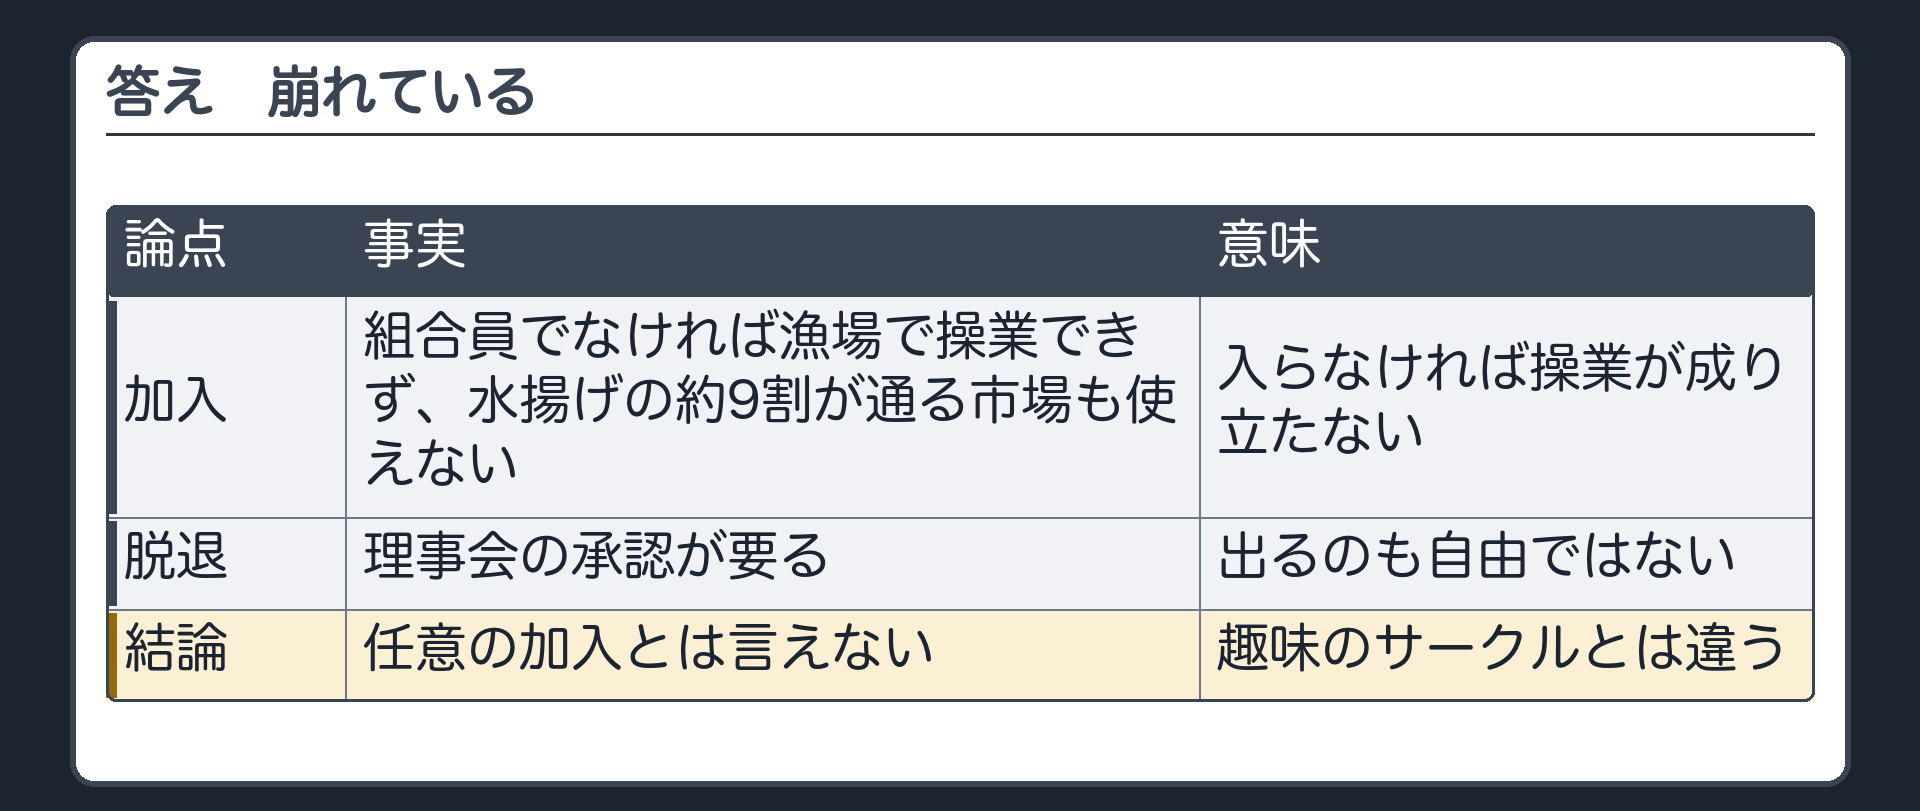
答えは、崩れている、です。組合員でなければ、漁場で操業できず、水揚げの9割が通る市場も使えません。脱退には、理事会の承認が要ります。入るのも出るのも、実質的には自由ではない。任意に入った、という前提が、この組合には当てはまりません。趣味のサークルなら、入るのも抜けるのも自由です。会の決めた行事の費用が嫌なら、抜ければ済みます。そういう団体なら、決定に従うのが筋、という反論は通りやすい。この組合は、抜けたら生計が立ちません。そこが違います。比較衡量の中身は、団体の性質を見ることから始まる。ここが、前提を崩す事実を拾う場所です。事実の拾い方の足場になる判決を見ておきます。
判例最判平8・3・19 民集50巻3号615頁
南九州税理士会政治献金事件(強制加入団体の協力義務の限界) 「税理士会は、強制加入団体であって、その会員には、実質的には脱退の自由が保障されていない……」「法が税理士会を強制加入の法人としている以上、その構成員である会員には、様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されている。したがって、税理士会が右の方式により決定した意思に基づいてする活動にも、そのために会員に要請される協力義務にも、おのずから限界がある。」
解説の回で見た、税理士会という、国家資格の団体の事件で、会員の意に反する政治団体への献金が問題になりました。信教の自由の事案ではありません。私的団体の行為を審査する基準を示した判決でもありません。ですから、この判決は、規範の出典としては使いません。使うのは、あてはめで事実のどこを拾うかの手本です。強制加入で脱退の自由が実質的にない団体では、構成員に様々な思想や信条の人がいることが当然に予定される。だから、団体が構成員に求められる協力には、おのずから限界がある。組合の事実から、この二つを拾います。
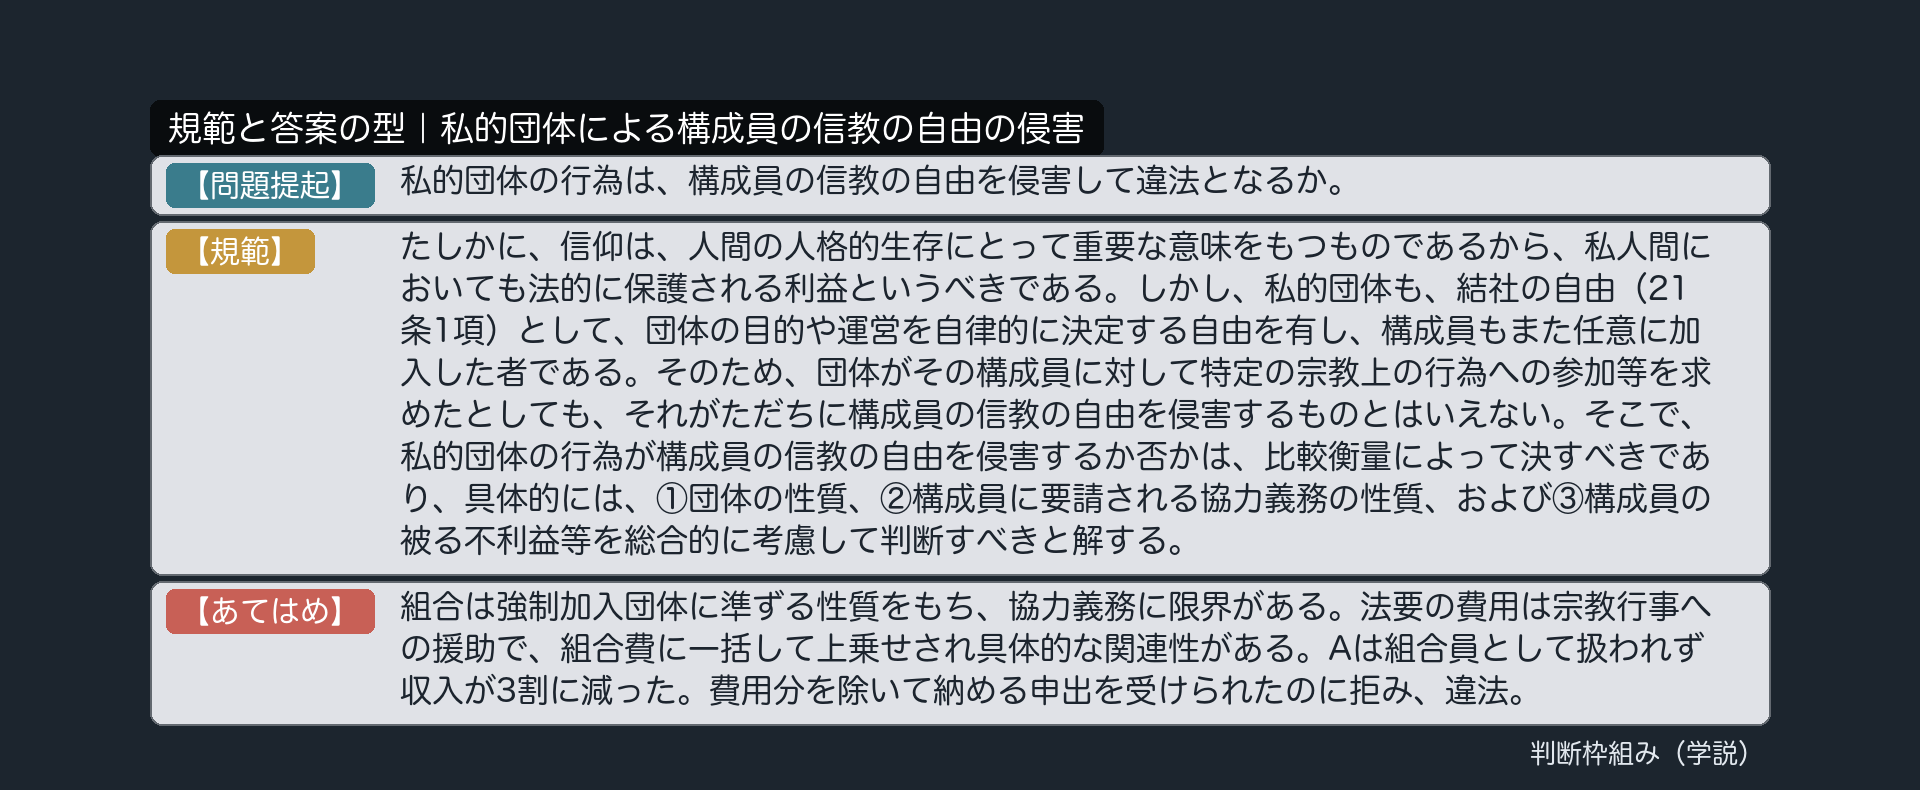
一番上の問いは、私的団体の行為は、構成員の信教の自由を侵害して違法となるか、です。規範は、三つに区切って読みます。一つ目は、「たしかに、信仰は」から、「法的に保護される利益というべきである」までです。信仰は人格の根っこにあるので、私人間でも守られる、という前提を、まず置きます。ここを書かないと、団体の側の自律だけが前に出てしまいます。二つ目は、「しかし、私的団体も」から、「ただちに構成員の信教の自由を侵害するものとはいえない」までです。団体には結社の自由があって、構成員は任意に加入した。だから、宗教上の行為への参加などを求めただけで、侵害とは言えない。先ほどの組合の反論を、規範の中に先に取り込んでいます。三つ目は、「そこで」以下です。比較衡量で決めて、判断の要素は三つ。団体の性質、構成員に要請される協力義務の性質、構成員の被る不利益です。二つ目で団体の自律に重みを置いたので、三つ目で、構成員の側の事情を、三つの目盛りに分けて拾います。
足し算というより、総合です。一つでも強く出れば、ほかは弱くても違法になりえます。そこを、次の節でやってみましょう。
設例1のあてはめ
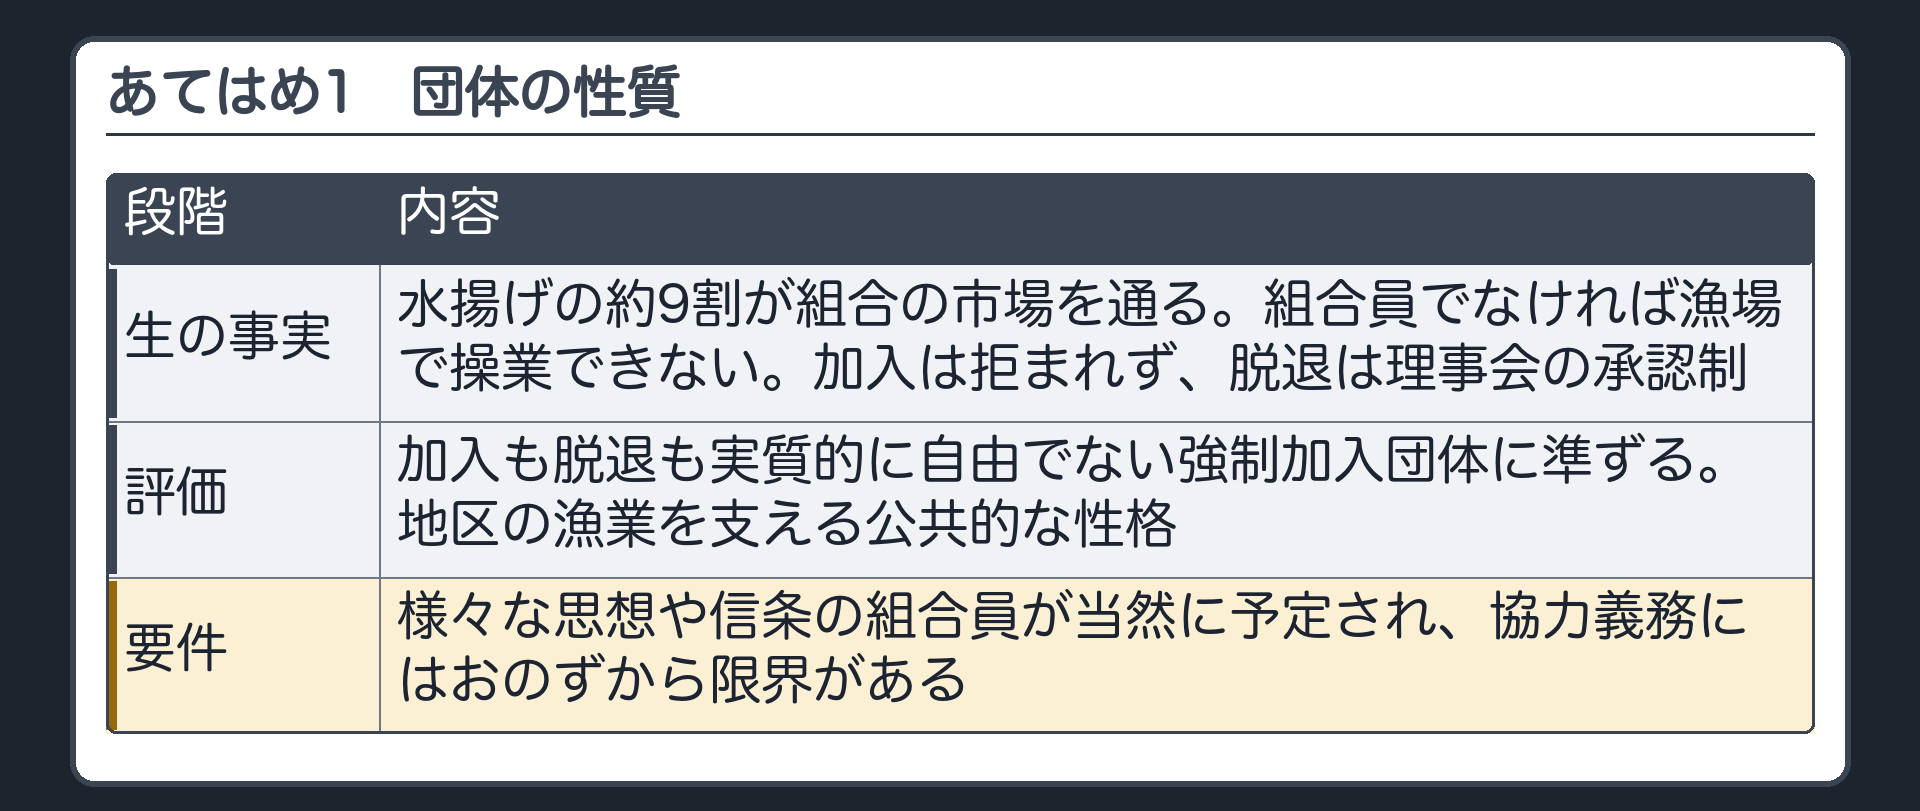
一つ目、団体の性質です。生の事実は、水揚げの約9割が組合の市場を通ること、組合員でなければ漁場で操業できないこと、規約が加入を拒まず、脱退は理事会の承認制であること。評価です。漁師は、組合に入らなければ操業が成り立ちません。出るのも、承認が要ります。加入も脱退も、実質的には自由でない。強制加入団体に準ずる性質があります。地区の漁業を支える、公共的な性格もあります。地区で漁をする人なら、信仰に関係なく、誰もが入る団体だということです。だから、組合員には、様々な思想や信条の人がいることが当然に予定されます。組合員に求められる協力義務には、おのずから限界がある。ここは、南九州の事実の拾い方と同じです。この要素は、構成員の側に有利に働きます。
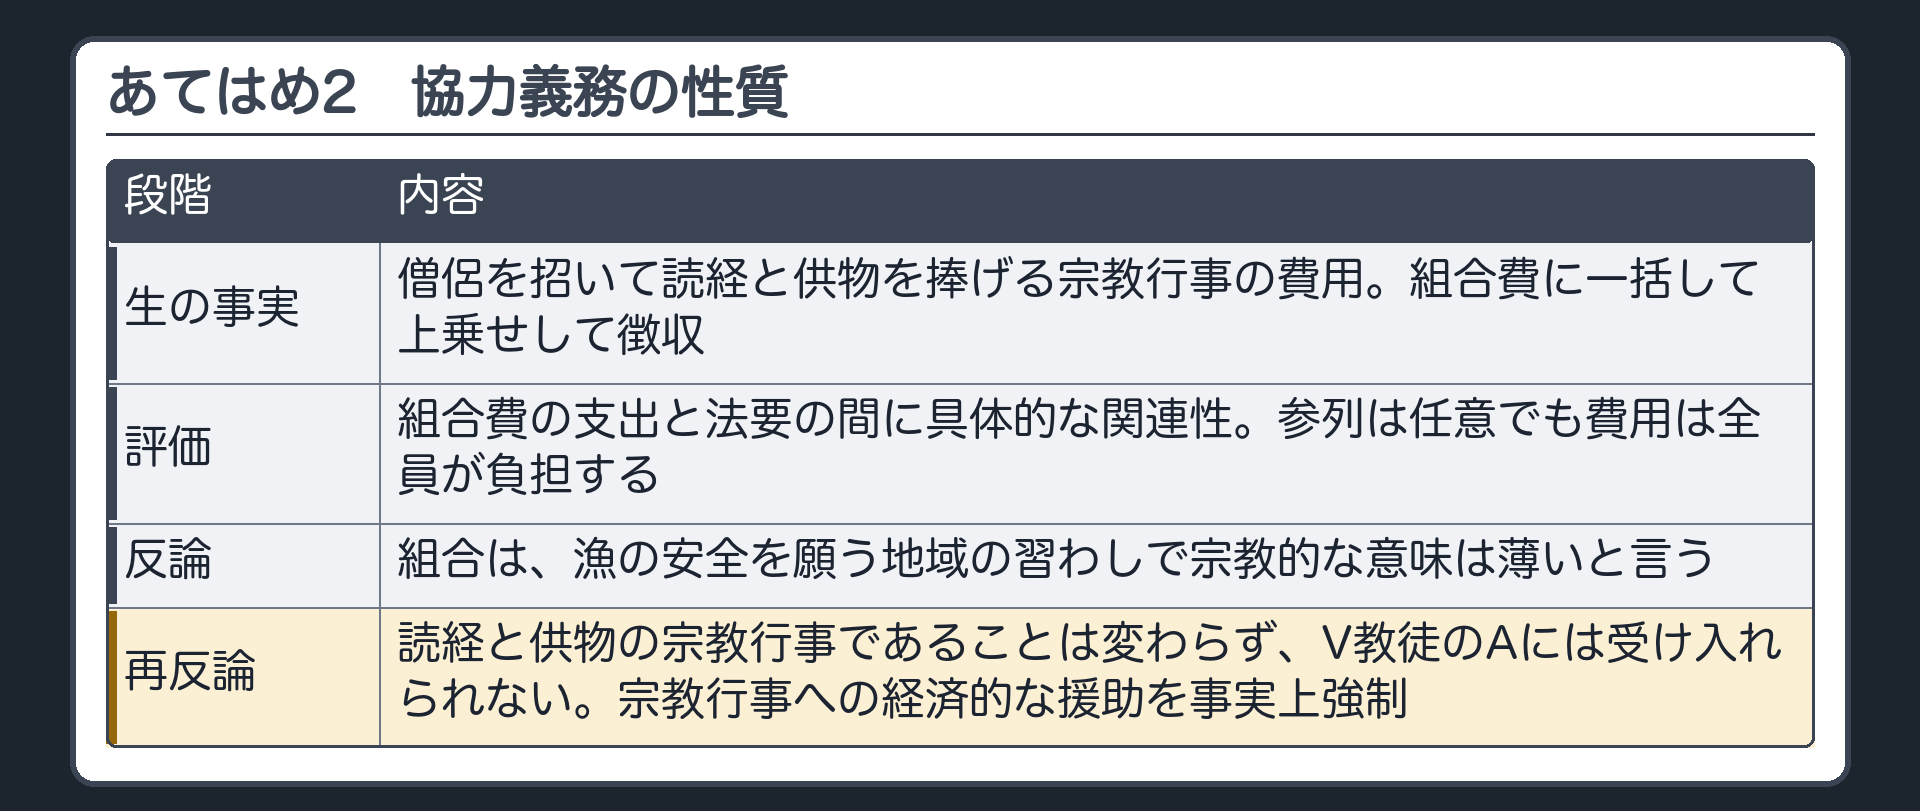
二つ目、協力義務の性質です。法要は、僧侶を招いて、読経と供物を捧げる行事です。費用の内訳は、お布施と供物代で、特定の宗教を援助する趣旨をもちます。次に、徴収の仕方です。法要の費用は、組合費に一括して上乗せして集められています。つまり、Aが納める組合費の一部が、法要の費用に当たるという、具体的な関連性があります。もし、組合の一般の財源から出していただけなら、Aの納めたお金と法要との結びつきは薄くなります。ここでは、組合費の中に法要の分がはっきり入っているので、納めること自体が、法要の費用に直結します。参列は任意ですが、費用は全員が負担します。参列しなくても、費用を出す形で、宗教行事を支えさせられます。評価です。宗教行事への経済的な援助を、事実上、強制するものです。
地域の習わしで宗教的な意味は薄い、という組合の主張は出ます。けれど、読経と供物を捧げる形式の宗教行事であることに変わりはありません。地域の習わしだとしても、V教徒のAには、受け入れられません。習わしという性質は、宗教行事としての性質を消さない。この反論は、評価の段階で切ります。
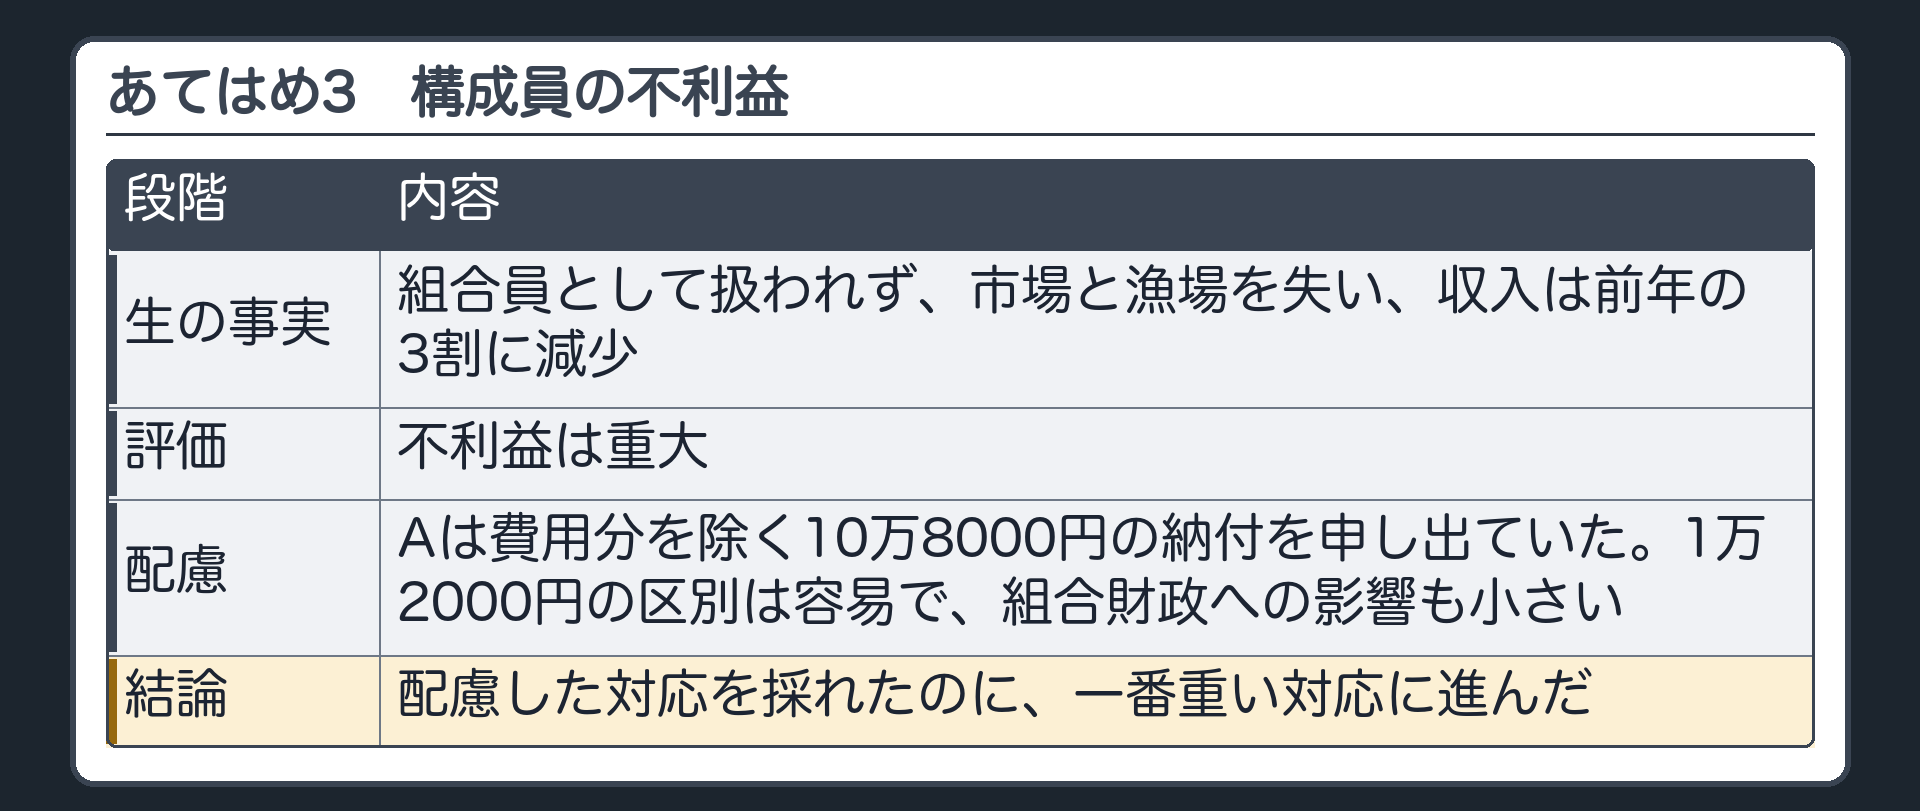
三つ目、構成員の不利益です。事実は、Aが組合員として扱われず、市場と漁場を失ったこと。収入が、前年の3割に減ったことです。評価は、重大な不利益、です。ただ、不利益だけ書いて終わらせません。Aは、法要の費用に当たる1万2000円を除いて、10万8000円を納めると申し出ていました。この金額を区別して徴収することは、容易です。組合の財政への影響も、小さい。ですから、組合は、配慮した対応を採ることができました。それを、全額を納めない者は組合員として扱わない、という一番重い対応に進んだ。この対比が、違法性を支えます。三つを総合します。強制加入に準ずる団体で、協力義務には限界がある。宗教行事の費用を、組合費に一括して上乗せして、事実上、経済的な援助を強制した。そのうえ、組合員として扱わないという重大な不利益を課して、配慮した対応も採れたのに採らなかった。組合の対応は、Aの信教の自由を侵害して違法です。不法行為が成立します。
設例2の入口と制約の認定
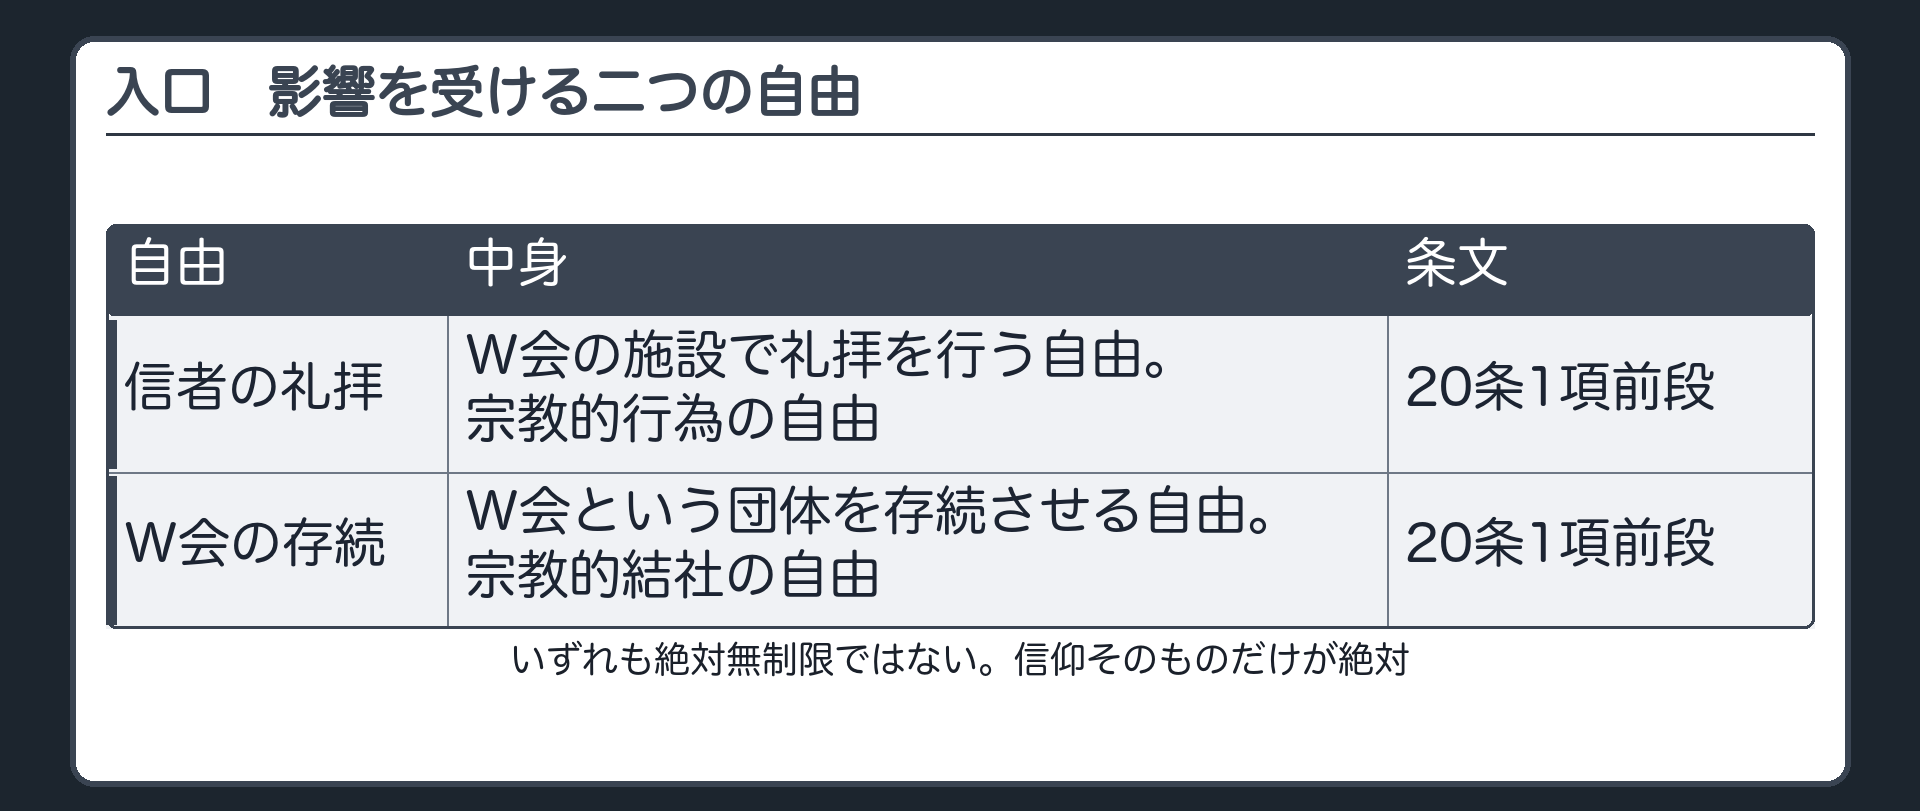
設例2に移ります。入口です。解散命令の影響を受ける自由は、二つあります。信者がW会の施設で礼拝を行う自由、これは宗教的行為の自由です。W会という団体を存続させる自由、これは宗教的結社の自由です。どちらも、20条1項前段の保障を受けます。絶対無制限ではありません。信仰そのものは絶対ですが、行為と結社は、他者の利益との調整を受けます。ただ、信者の礼拝そのものは、誰にも危害を及ぼしていないので、保障の外には出ません。住民の健康被害は、あとで目的や必要性の評価で効いてきます。
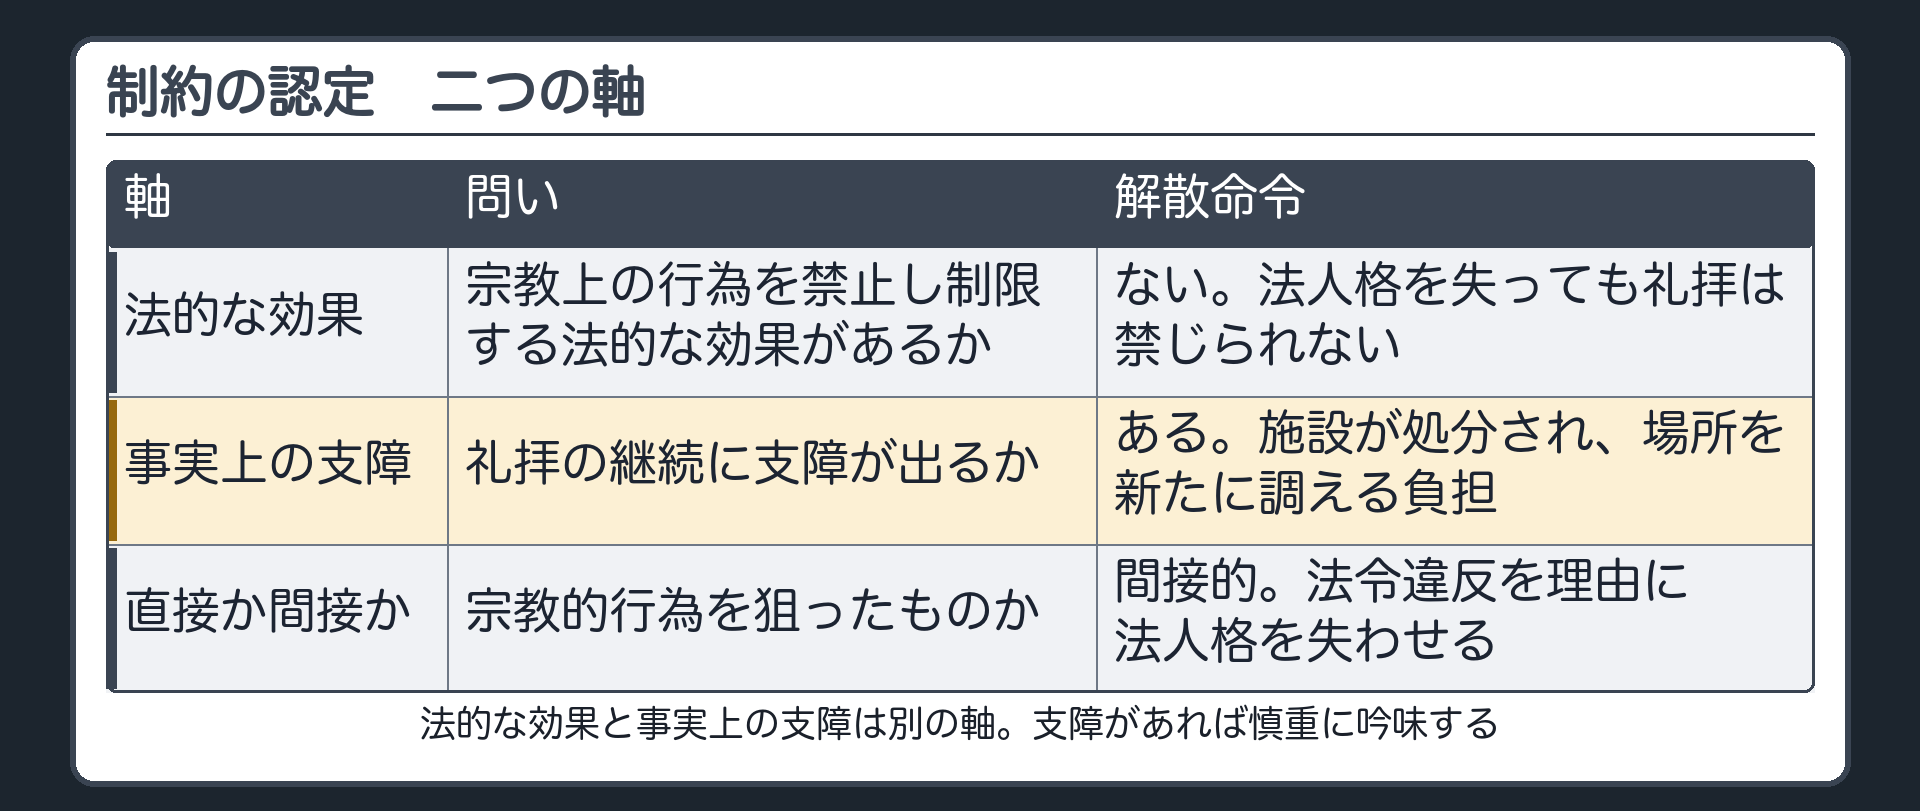
ここが、今日いちばん厚く書くところの二つ目です。制約をどう認定するか。軸を、二つに分けて見ます。一つ目の軸は、法的な効果の有無です。法的な効果がある制約か。二つ目の軸は、直接か間接かです。内心や宗教的行為を狙い撃ちにしているのか、それとも別の理由で課した影響が及んでいるだけか。この二つは別の軸です。法的な効果がなくても、事実上の支障が出るなら、制約として吟味する。直接か間接かは、その制約が何を狙っているかで決まります。まず、法的な効果です。宗教法人法は、宗教団体に法律上の能力を与える法律です。
条文宗教法人法1条2項
宗教法人法第1条第2項 憲法で保障された信教の自由は、すべての国政において尊重されなければならない。従つて、この法律のいかなる規定も、個人、集団又は団体が、その保障された自由に基いて、教義をひろめ、儀式行事を行い、その他宗教上の行為を行うことを制限するものと解釈してはならない。
宗教法人法は、宗教上の行為を制限するものと解釈してはならない、と自分で述べています。解散してW会が法人格を失っても、信者は、法人格のない団体として存続し、新たに団体を結成できます。礼拝も、施設を調えることも、妨げられません。解散命令は、信者の宗教上の行為を禁止し、制限する法的な効果を伴いません。
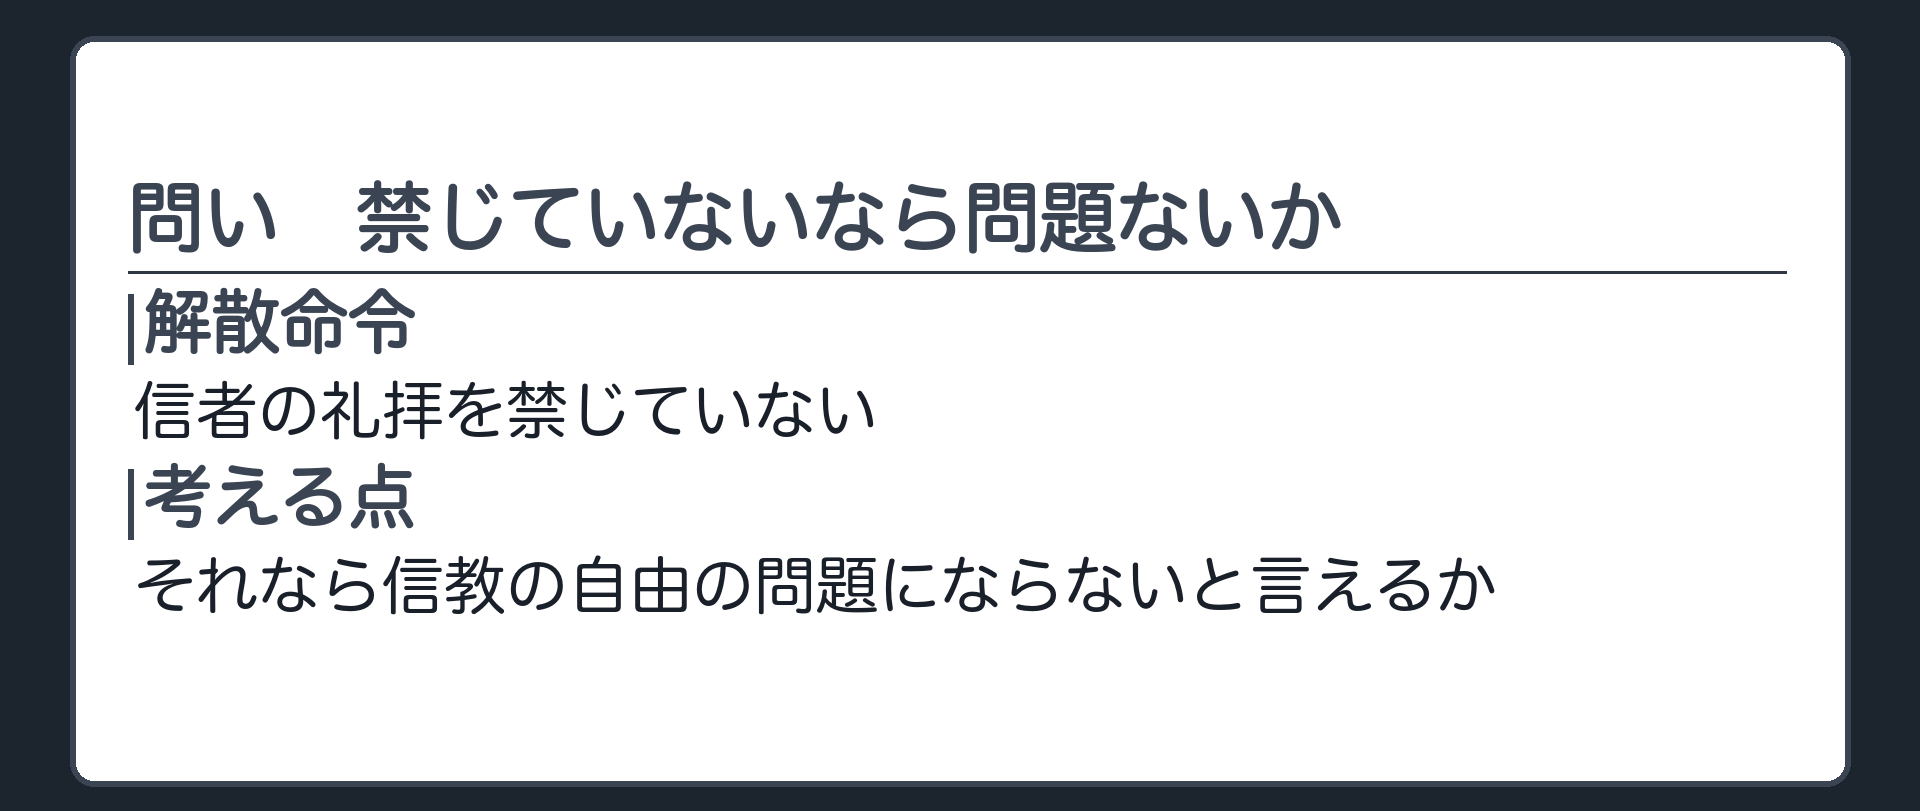
それを問いにします。解散命令は、信者の礼拝を禁じていません。それなら、信教の自由の問題にならない、と言えるでしょうか。清算の手続を思い出しながら、少し考えてみてください。
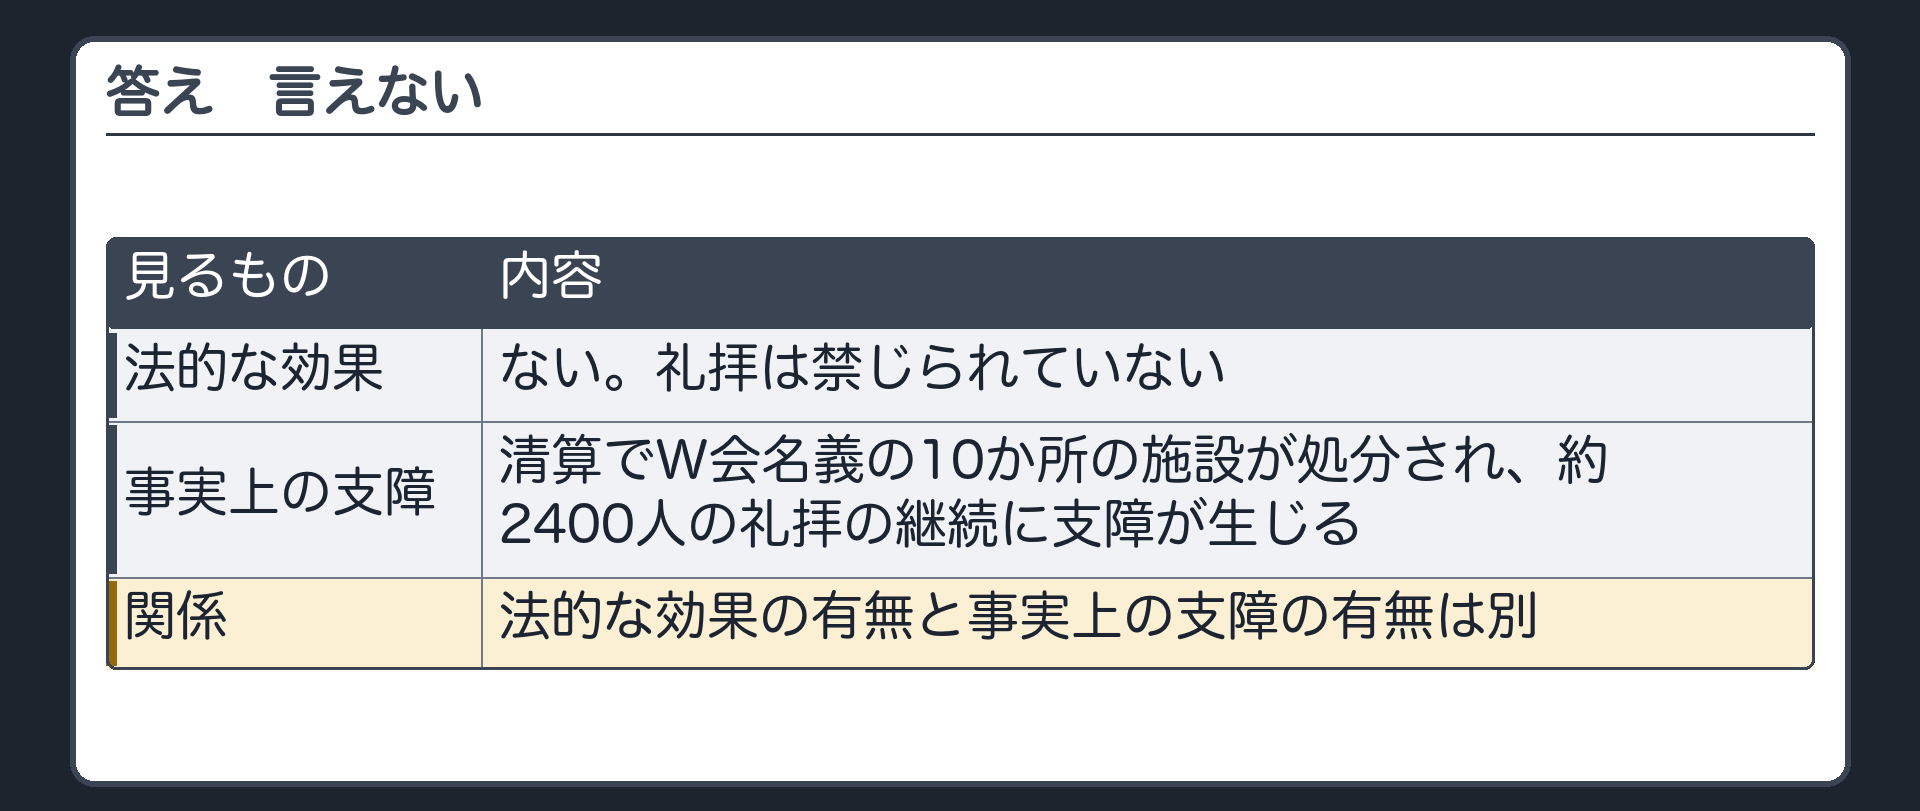
答えは、言えない、です。解散が確定すると、清算が行われます。W会名義の10か所の施設は処分されます。週に1回、W会名義の施設で礼拝している約2,400人の信者は、施設を使えなくなります。場所を新たに調える負担も生じます。法的に禁じられていなくても、礼拝の継続に、事実上の支障が生じるのです。法的な効果の有無と、事実上の支障の有無は、別です。これを混ぜて、禁じていないから問題ない、と書くと、答案はここで止まります。この見方の足場になる決定を、見ておきます。決定に出てくる世俗的側面とは、解説の回で見たとおり、法人としての活動のことです。
判例最決平8・1・30 民集50巻1号199頁
オウム真理教解散命令事件①(法的効果がなくても、事実上の支障は慎重に吟味する) 「……法による宗教団体の規制は、専ら宗教団体の世俗的側面だけを対象とし、その精神的・宗教的側面を対象外としているのであって、信者が宗教上の行為を行うことなどの信教の自由に介入しようとするものではない……。」「……解散命令は、信者の宗教上の行為を禁止したり制限したりする法的効果を一切伴わないのである。もっとも、宗教法人の解散命令が確定したときはその清算手続が行われ……、その結果、宗教法人に帰属する財産で礼拝施設その他の宗教上の行為の用に供していたものも処分されることになるから……、これらの財産を用いて信者らが行っていた宗教上の行為を継続するのに何らかの支障を生ずることがあり得る。このように、宗教法人に関する法的規制が、信者の宗教上の行為を法的に制約する効果を伴わないとしても、これに何らかの支障を生じさせることがあるとするならば、憲法の保障する精神的自由の一つとしての信教の自由の重要性に思いを致し、憲法がそのような規制を許容するものであるかどうかを慎重に吟味しなければならない。」
法的な効果は一切ない。けれど、清算の結果、施設が処分されて支障が生じうる。その場合は、信教の自由の重要性に思いを致して、慎重に吟味する。W会の設例の筋と、ぴったり重なります。二つ目の軸、直接か間接かです。解散命令は、特定の宗教であることを理由に、宗教的行為を狙ったものではありません。法令に違反する行為を理由に、法人格を失わせるものです。だから、直接的な制約ではなく、間接的な制約にあたります。礼拝への影響は、その結果として及ぶものです。世俗的な側面だけが対象だから問題ない、という国の主張は出ます。けれど、世俗的な側面を対象にしていても、事実上の支障が生じる以上、制約として吟味します。この国の反論は、制約の認定の段で切り、審査では、その支障が間接的で事実上のものにとどまるかを、改めて見ます。
設例2の審査とあてはめ
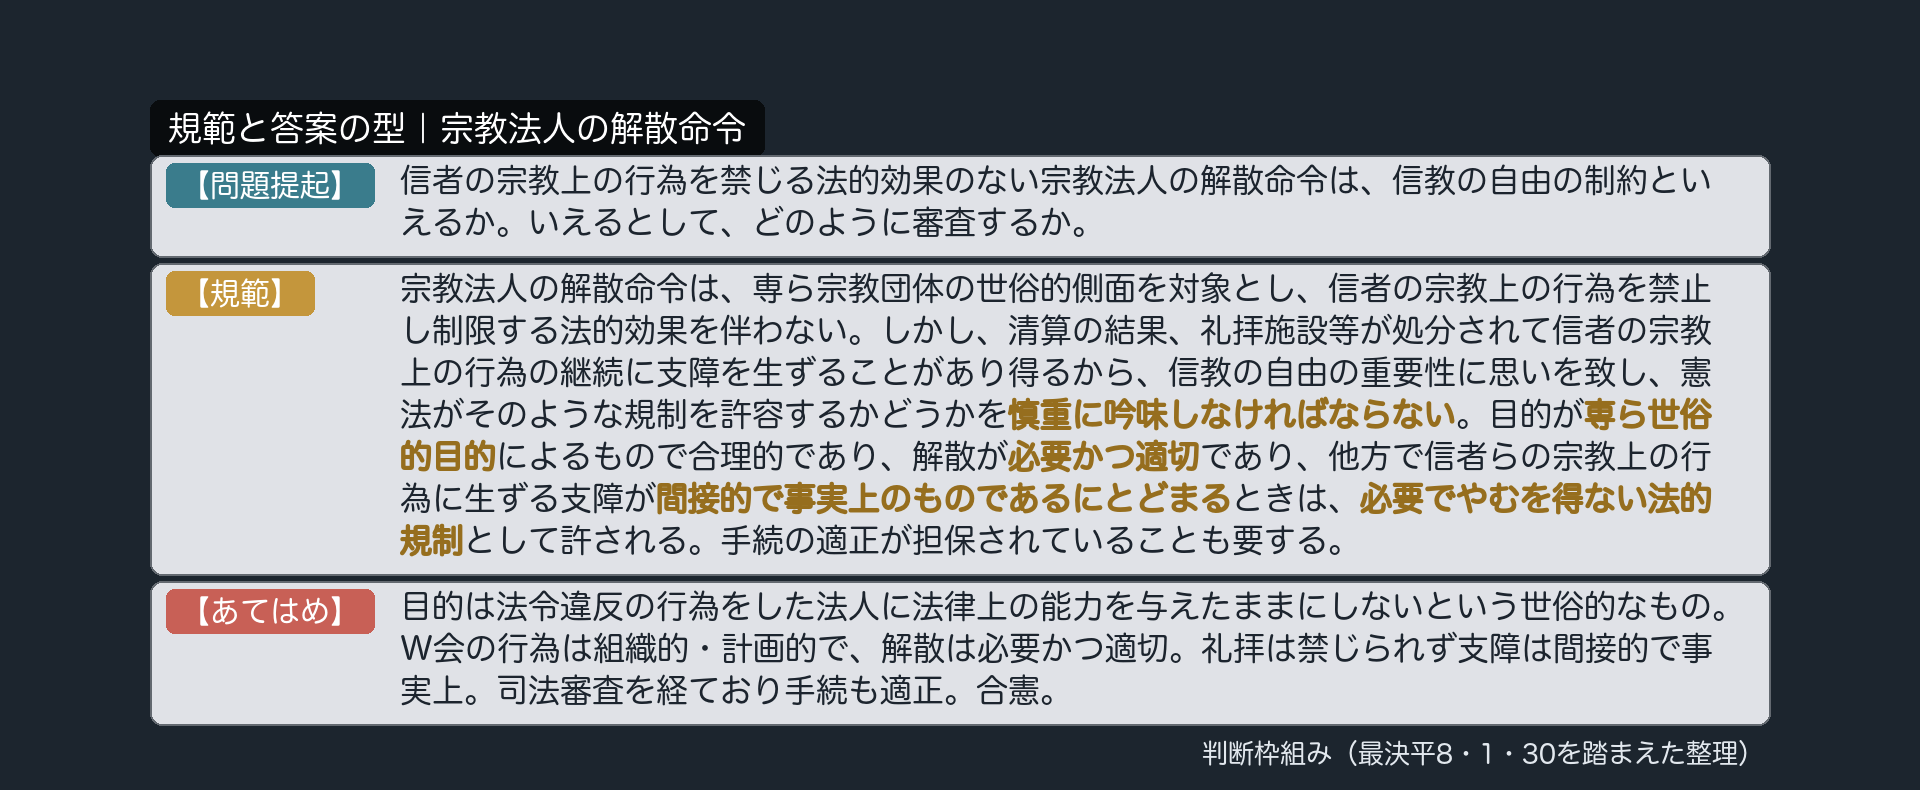
一番上の問いは、法的効果のない解散命令は、信教の自由の制約といえるか、いえるとしてどう審査するか、です。規範は、三つに区切って読みます。一つ目は、冒頭から、「慎重に吟味しなければならない」までです。解散命令は世俗的側面を対象とし、法的効果を伴わない。けれど、施設の処分で支障が生じうるので、慎重に吟味する。先ほどの制約の認定が、この一文です。二つ目は、「目的が」から、「許される」までです。判断の要素は三つで、目的、必要かつ適切、支障の性質です。目的が専ら世俗的で合理的であること。解散が必要かつ適切であること。そして、信者らの宗教上の行為に生じる支障が、間接的で事実上のものにとどまること。この三つが揃うと、必要でやむを得ない法的規制として許されます。この形で吟味するのは、解散命令が、礼拝を狙って禁じるものではなく、法令違反に対処した結果として、礼拝に支障が及ぶ規制だからです。三つ目は、最後の一文、手続の適正が担保されていることも要する、です。裁判所の司法審査を経たか、当事者の陳述を聴いたか、を見ます。解散は、法人を消す重い処分です。裁判所が、当事者の言い分を聴いたうえで判断することが、行き過ぎた解散への歯止めになります。
判例最決平8・1・30 民集50巻1号199頁
オウム真理教解散命令事件②(目的・必要かつ適切・支障の性質・手続) 「……法八一条に規定する宗教法人の解散命令の制度は、前記のように、専ら宗教法人の世俗的側面を対象とし、かつ、専ら世俗的目的によるものであって、宗教団体や信者の精神的・宗教的側面に容かいする意図によるものではなく、その制度の目的も合理的であるということができる。」「……抗告人の右のような行為に対処するには、抗告人を解散し、その法人格を失わせることが必要かつ適切であり、他方、解散命令によって宗教団体であるオウム真理教やその信者らが行う宗教上の行為に何らかの支障を生ずることが避けられないとしても、その支障は、解散命令に伴う間接的で事実上のものであるにとどまる。したがって、本件解散命令は、宗教団体であるオウム真理教やその信者らの精神的・宗教的側面に及ぼす影響を考慮しても、抗告人の行為に対処するのに必要でやむを得ない法的規制であるということができる。また、本件解散命令は、法八一条の規定に基づき、裁判所の司法審査によって発せられたものであるから、その手続の適正も担保されている。」
規範を、順にW会に当てます。
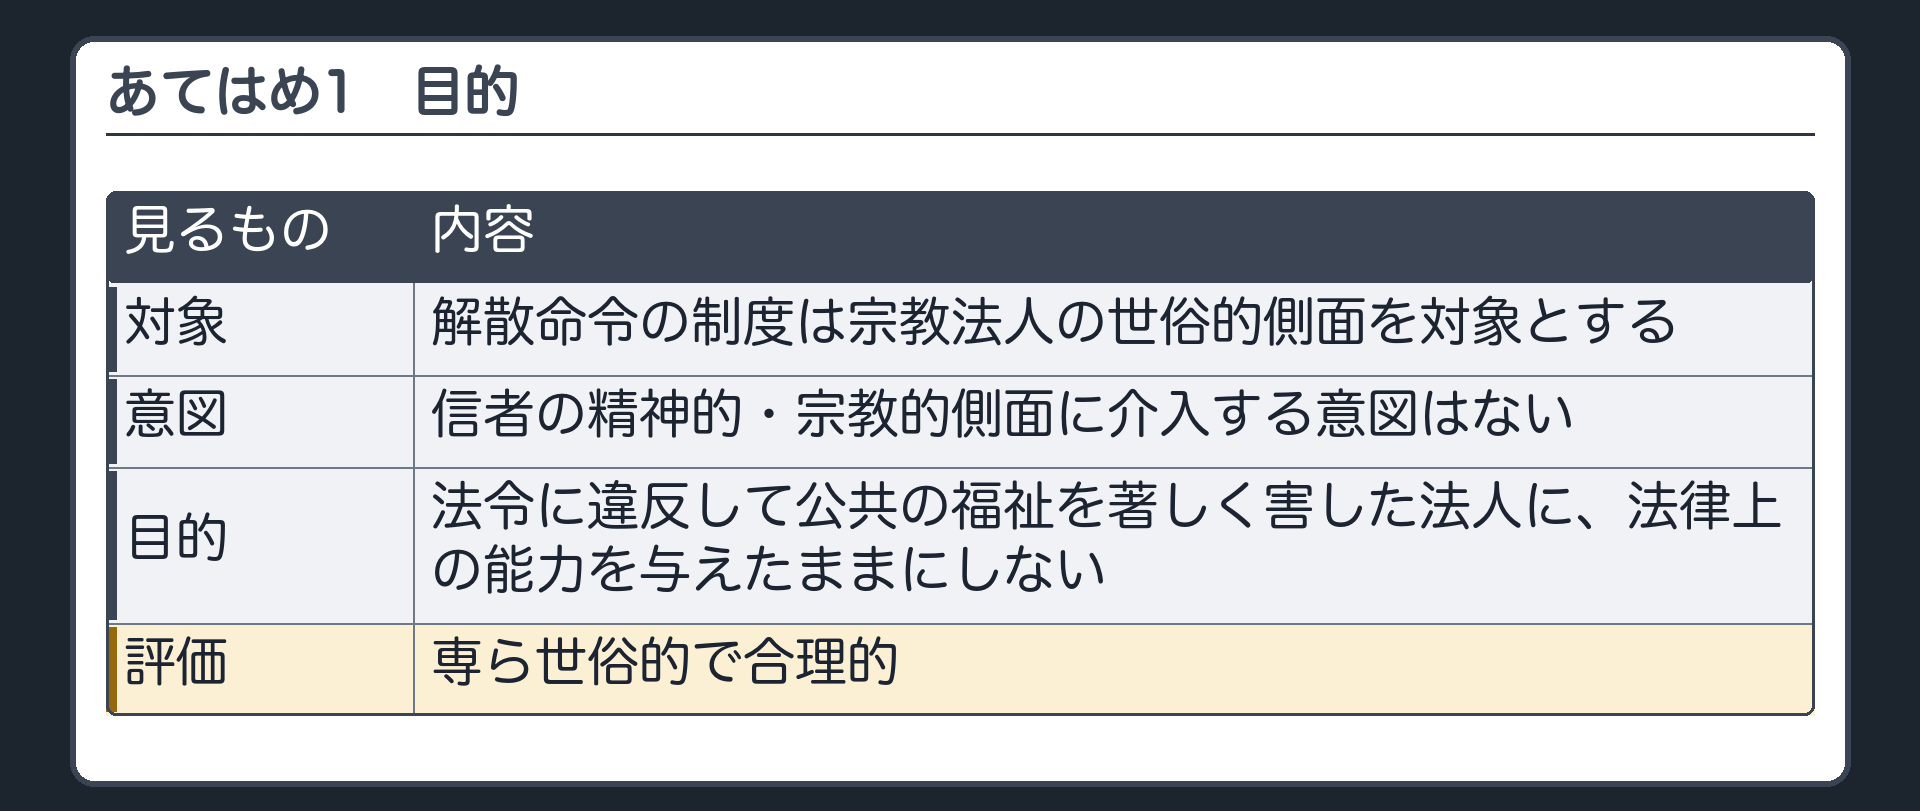
一つ目、目的です。解散命令の制度は、宗教法人の世俗的側面を対象としています。信者の精神的、宗教的な側面に介入する意図はありません。法令に違反して、著しく公共の福祉を害する行為をした法人に、法律上の能力を与えたままにしておくのは不適切だ、という専ら世俗的な目的です。合理的です。
条文宗教法人法81条1項
宗教法人法第81条第1項 第八十一条 裁判所は、宗教法人について左の各号の一に該当する事由があると認めたときは、所轄庁、利害関係人若しくは検察官の請求により又は職権で、その解散を命ずることができる。 一 法令に違反して、著しく公共の福祉を害すると明らかに認められる行為をしたこと。 二 第二条に規定する宗教団体の目的を著しく逸脱した行為をしたこと又は一年以上にわたつてその目的のための行為をしないこと。
条文は、法令違反で著しく公共の福祉を害する行為を、解散事由の一つに挙げています。
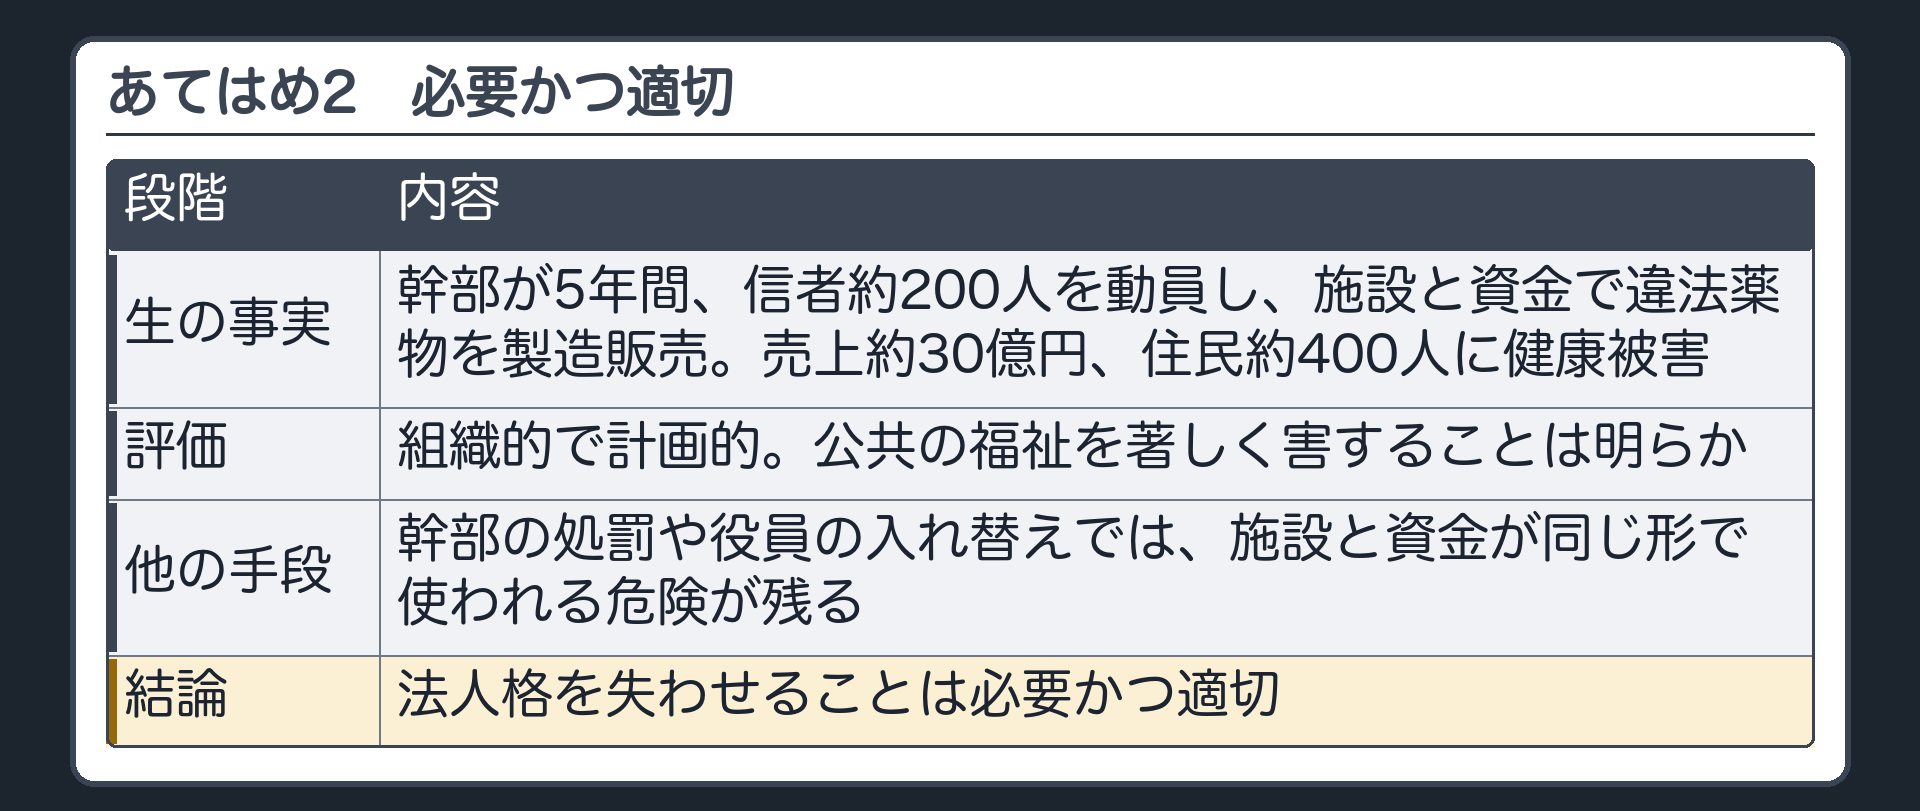
二つ目、必要かつ適切です。生の事実は、代表役員と幹部が、5年にわたり、信者約200人を動員して、W会の工場棟と資金で違法薬物を製造し、販売したこと。売上約30億円がW会の収入になったこと。周辺の住民約400人に健康被害が出たことです。評価です。組織的で、計画的です。法令に違反して、著しく公共の福祉を害することは、明らかです。幹部10人は有罪になっていますよね。個人を処罰すれば、足りるんじゃないですか。そこが、必要性の分かれ目です。幹部への刑事処罰や、役員の入れ替えだけでは、W会の施設と資金が、また同じ形で使われる危険が残ります。違反の道具になったのは、法人の施設と資金だったからです。法人格を失わせることは、必要かつ適切です。
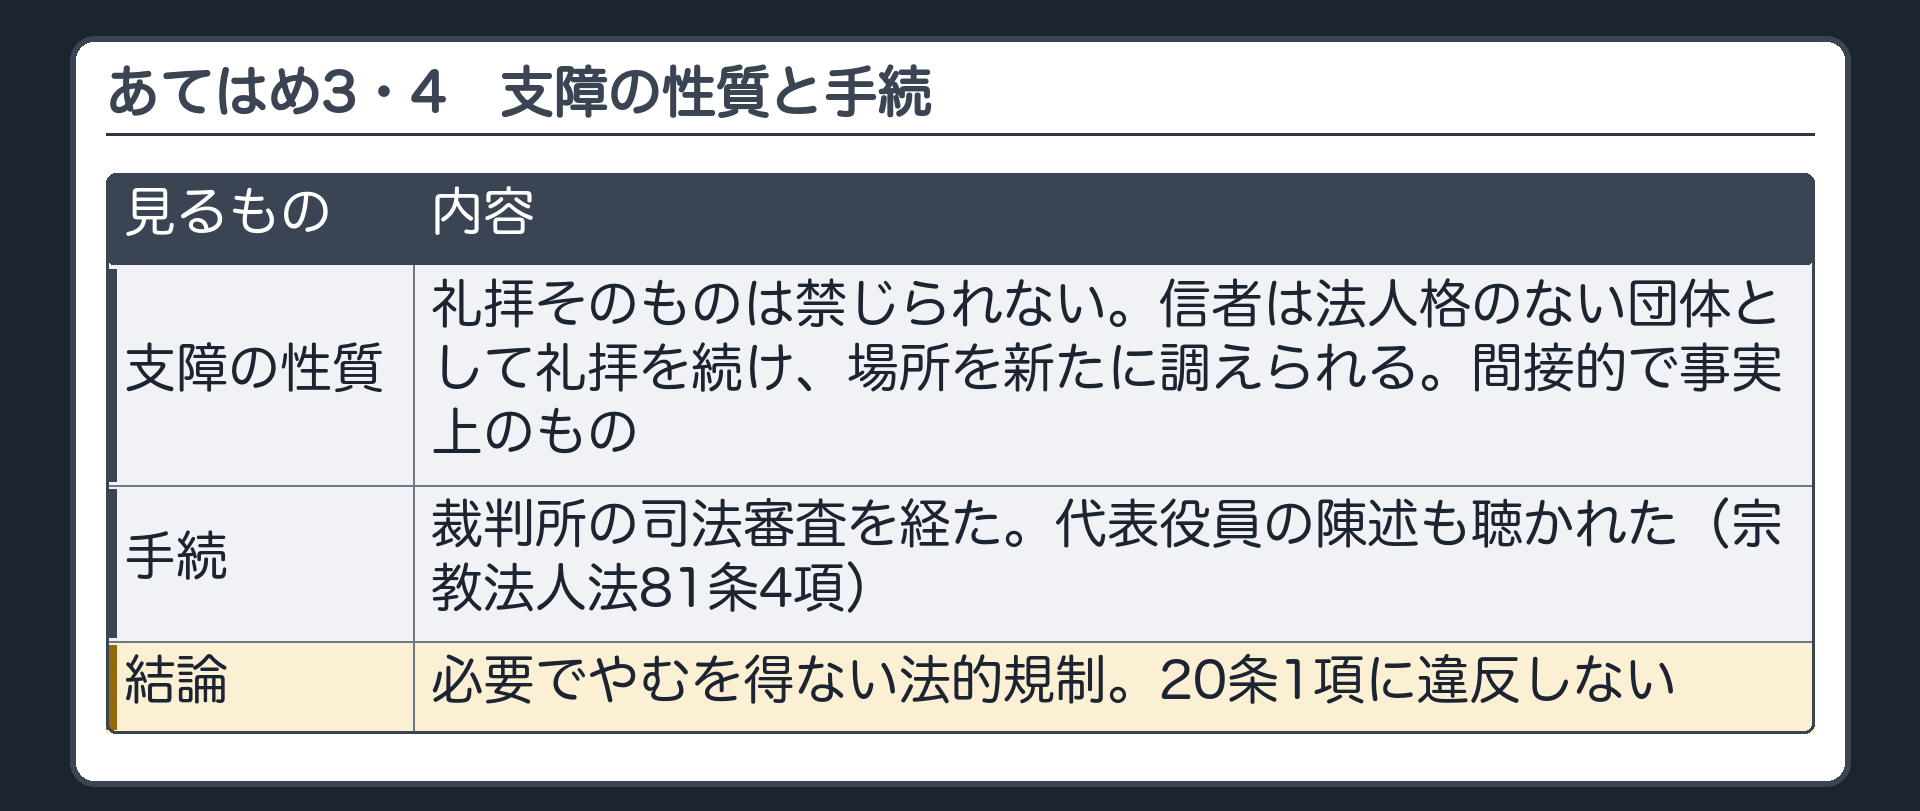
三つ目、支障の性質です。信者の礼拝そのものは、禁じられていません。施設の処分で、約2,400人の礼拝の継続に支障が出ることは避けられません。けれど、信者は、法人格のない団体として礼拝を続け、場所を新たに調えられます。支障は、解散命令に伴う、間接的で事実上のものにとどまります。四つ目、手続です。解散命令は、裁判所の司法審査を経て出されました。W会の代表役員の陳述も、聴かれています。宗教法人法81条4項が、あらかじめ代表役員等と請求者の陳述を求めなければならない、と定めています。手続の適正は、担保されています。以上から、解散命令は、必要でやむを得ない法的規制です。20条1項には違反しません。最後に、この結論の射程を一言。この決定の事案は、サリンを組織的に生成した、極端な違法行為でした。W会の設例も、組織的で重大な行為に作ってあります。もし、事案がここまで及ばない軽微な違反なら、必要かつ適切という評価が動きます。解散命令は常に合憲、ではありません。違憲とする対象も、一言。法律そのものが違憲なのか、それを使った個別の処分が違憲なのかを、答案では分けて書きます。解散命令は、裁判所が個別の宗教法人に命じる処分です。81条は、定めた事由がある場合に限って、裁判所の手続で解散を命じる仕組みですから、定めそのものに、憲法上の問題はありません。問われるのは、この解散命令の適否です。
完成答案
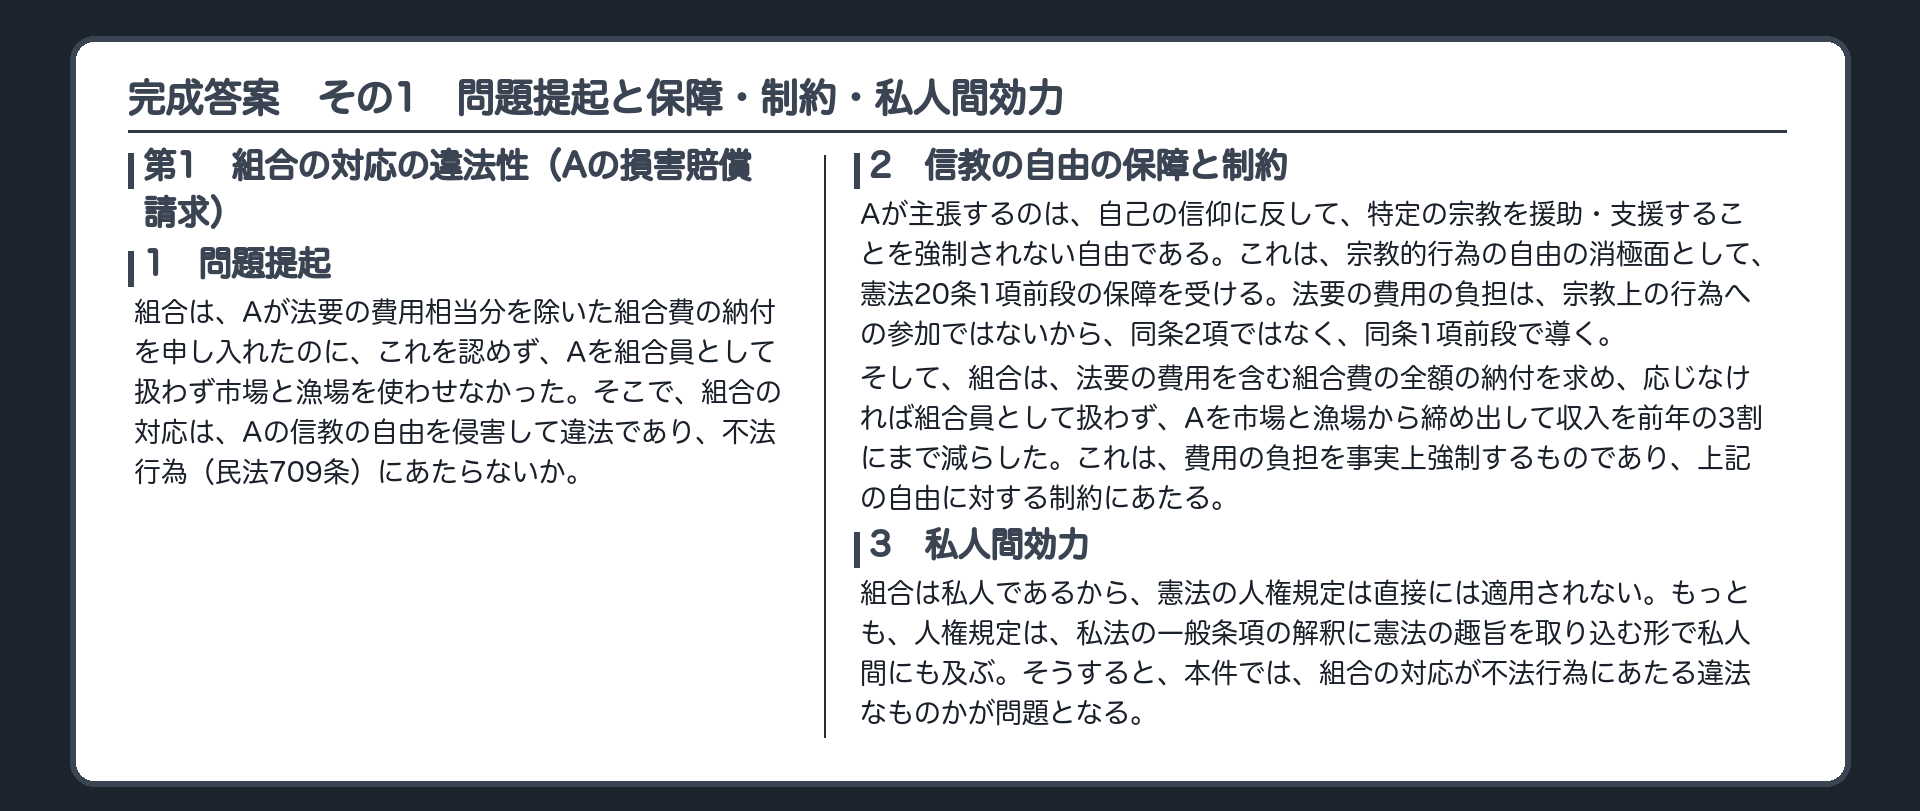
設例1と設例2を、答案の形にしました。こちらが完成答案です。動画を止めて見てみてください。最初の板は、設例1の入口です。費用の負担を、消極面の1項前段で導く運びを見てください。入口を先に固めるのは、ここで保障の根拠がぶれると、後の比較衡量で何を守るのかが定まらないからです。
 図:完成答案|第1 違法性の判断基準、あてはめの団体の性質
次は、判断基準と、あてはめの入りです。ここが、本番の一つ目です。まず、団体の性質から事実を拾います。
 図:完成答案|第1 あてはめの協力義務の性質と構成員の不利益、第2の1
続けて、協力義務の性質と、構成員の不利益です。三つの要素に、事実を一つずつ拾う運びを見てください。
 図:完成答案|第2 解散命令の合憲性、保障と制約の認定
この板は、設例2の制約の認定です。ここが、本番の二つ目です。法的な効果、事実上の支障、直接か間接かを分けて書く運びを見てください。
 図:完成答案|第2 実質的正当化、審査の枠組みと目的
次は、審査の運びの入りです。枠組みを立てて、まず目的に事実を当てます。
 図:完成答案|第2 必要かつ適切から手続、違憲とする対象、第3 結論
最後は、必要かつ適切、支障の性質、手続の順に、事実を当てています。そのうえで、違憲とする対象と結論に至ります。ご自身の答案と見比べてみてください。
今日の地図(保存版)
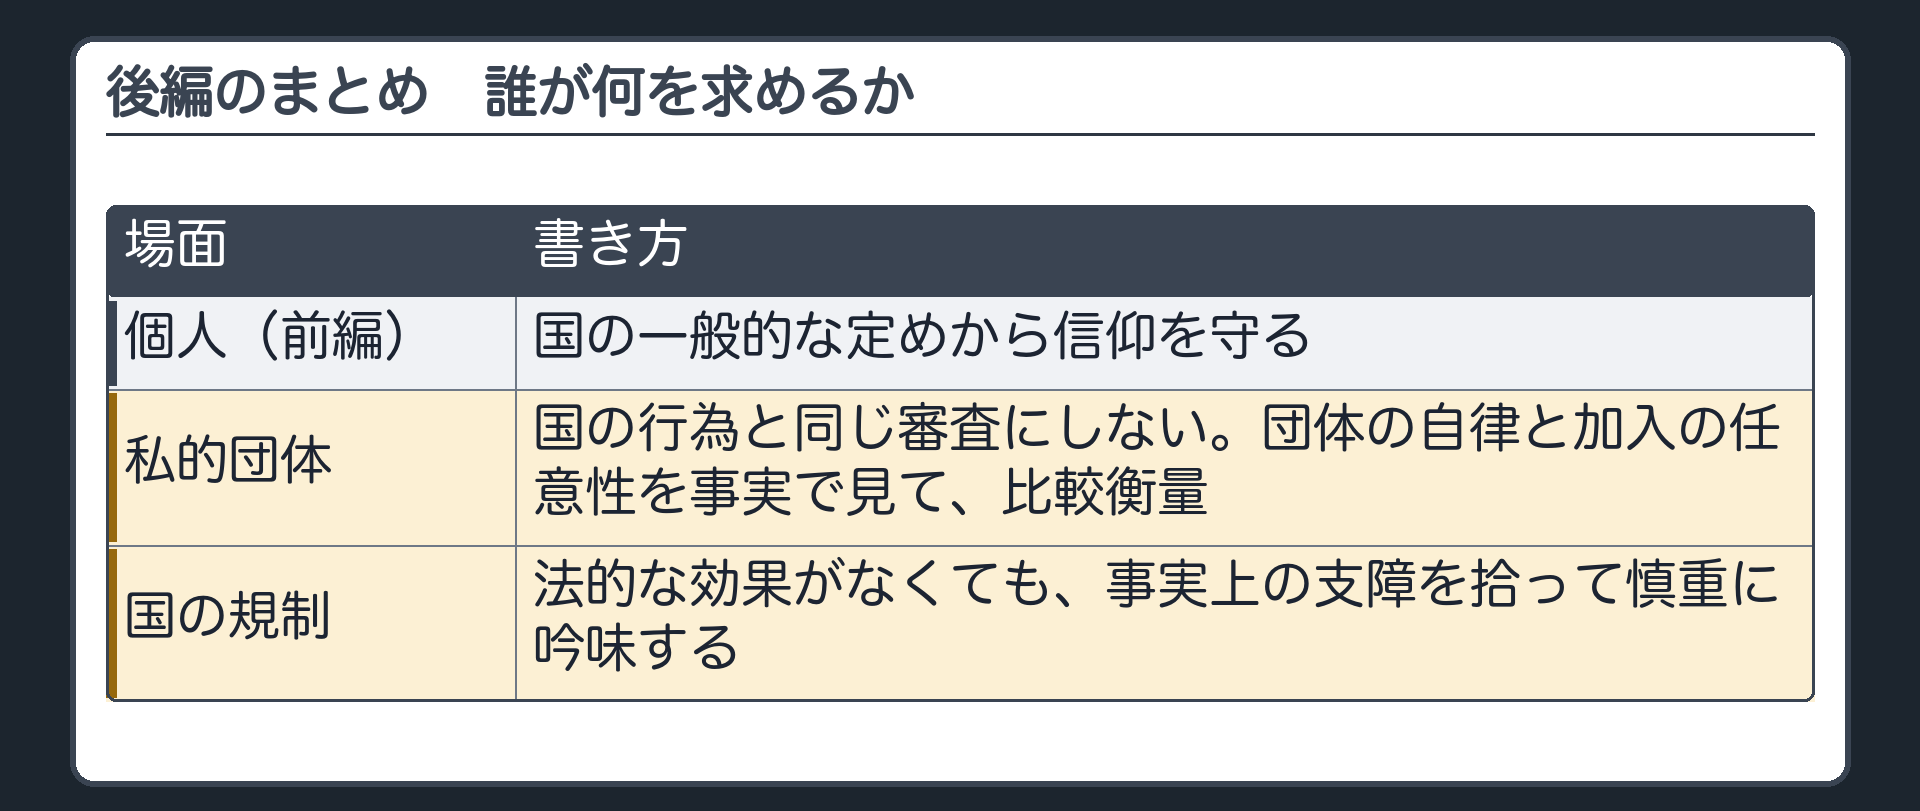
前編と合わせて、まとめます。前編は、個人が、国の一般的な定めから信仰を守る場面でした。後編は、団体が出てくる二つの場面でした。私的団体の行為は、国の行為と同じ審査にはしません。団体の自律と、加入が任意かどうかを、事実で見て、違法かどうかを比べます。国の規制は、法的な効果がなくても、事実上の支障を拾って、慎重に吟味します。個人、私的団体、国。信教の自由は、誰が何を求めるかで、書き方が変わります。
参照条文
- 日本国憲法20条1項
- 民法709条
- 宗教法人法1条2項
- 宗教法人法81条1項