
抵当権の設定・対抗と物上保証人
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第3章 担保物権 #116/動画の内容を見返し用にまとめたものです(動画には含みません)。
家に住み続けるAさんと、父Bさんの決断
 図:冒頭設例の関係図
- Aさん(息子・主債務者)が銀行から3000万円を借りて家を買い抵当権を設定
- Aさんはその家に住み続けている
- 父Bさんが「息子の借金のために自分の土地にも抵当権を付けよう」と言っている場面
Aさんは、銀行から3000万円を借りて、家を買いました。その家には、銀行のために抵当権が付いています。Aさんは、今日もその家に住んでいます。銀行は、担保を取ったのに、なぜ家を取り上げないんでしょうか。もう1つ、条件を足します。Aさんの父Bさんが、「息子の借金のために、自分の土地にも抵当権を付けよう」と言いました。Bさんは、これで息子の借金を背負うことになるんでしょうか。先に答えを言っておきます。抵当権は、家を「使う権利」には手を付けず、「売ったらいくらになるか」という価値だけを押さえる担保です。だから、Aさんは住み続けられます。そして、Bさんは借金そのものは背負いませんが、土地は失うかもしれません。この2つを、今日は条文から組み立てます。
前回の表の、抵当権の欄
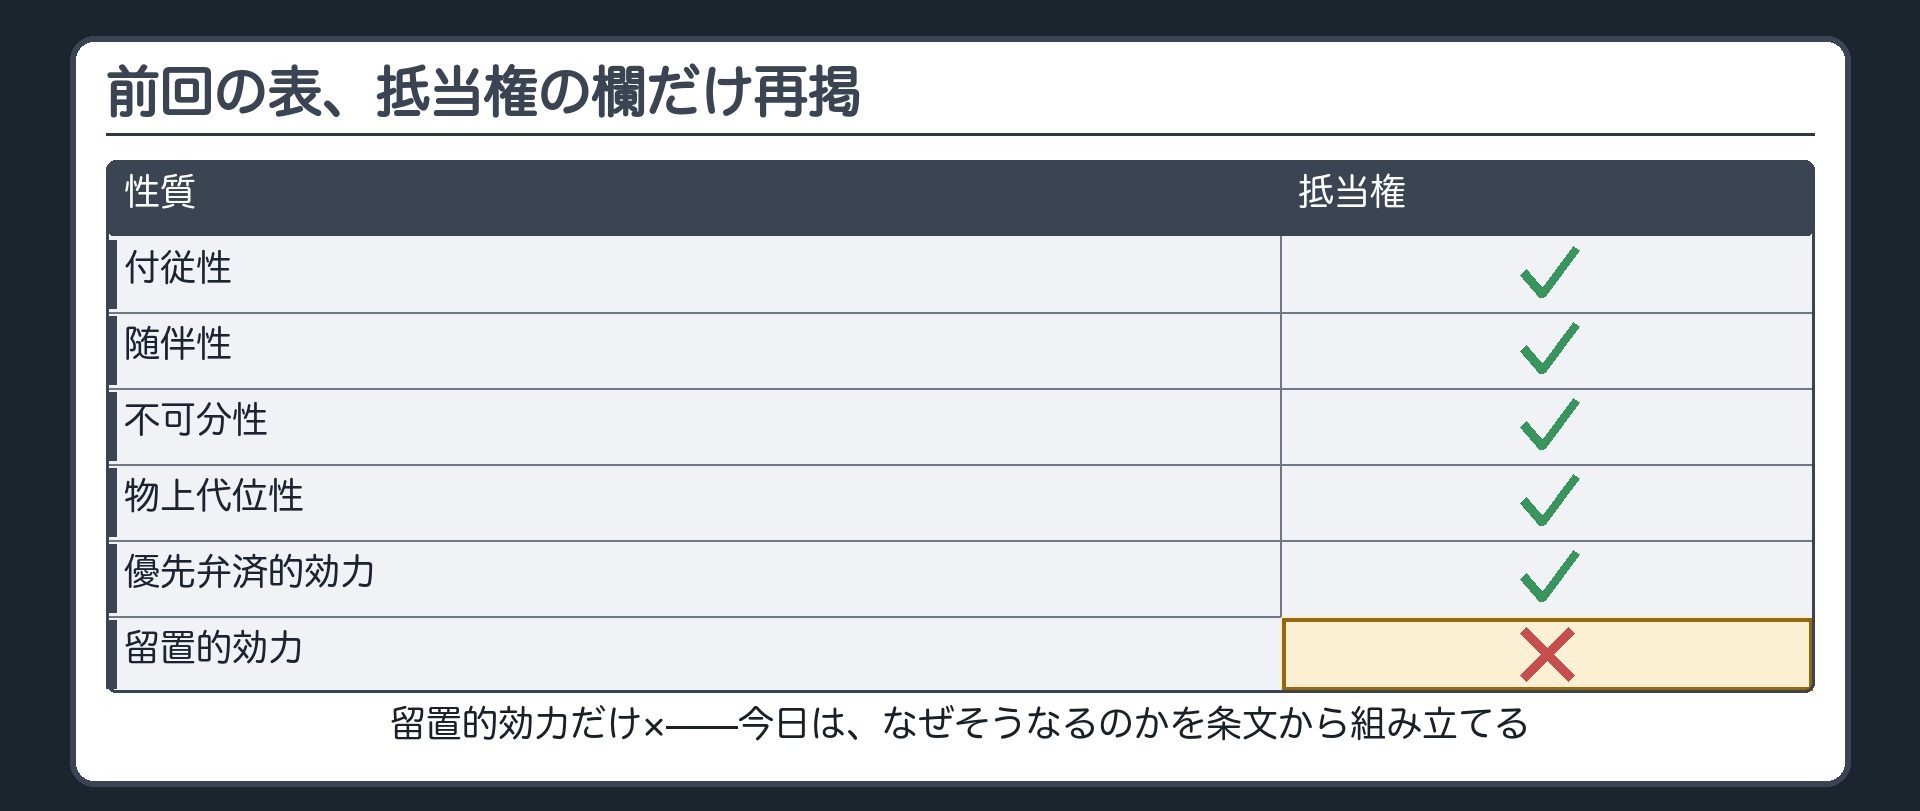
前回、4つの担保物権を表にまとめました。抵当権の欄は、付従性・随伴性・不可分性・物上代位性・優先弁済的効力、すべて○でしたが、1つだけ×がありましたね。留置的効力、つまり、物を手元に留め置いて心理的に圧力をかける力が、抵当権には無い。今日は、なぜそうなるのかを、条文から組み立てていきます。
抵当権とは何か——369条1項
 図:369条1項の全文カードの背景
抵当権の定義を、条文で読みましょう。
条文民法369条1項
民法第369条1項 抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する。
「占有を移転しないで」とは、目的物を、抵当権者に渡さない、ということです。持ち主の手元に、そのまま残ります。もう1か所、「他の債権者に先立って」にも注目してください。他の債権者より先に、弁済を受けられる、という意味です。「占有を移さない」がAさんの住み続ける理由に、「他の債権者に先立って」が優先弁済的効力に、それぞれつながっていきます。
占有は残したまま、価値だけを押さえる
 図:分離図
369条1項から読み取れることを、2つに整理します。1つめは、占有が設定者に残ること。2つめは、抵当権者が押さえているのは、物そのものではなく、物の交換価値だということです。交換価値とは、その物を売ったら、いくらになるか、という価値です。弁済が無ければ、抵当権者は目的物を競売にかけて現金化し、他の債権者より先に、自分の債権に充てます。これが優先弁済的効力でしたね。占有には、まったく手を付けません。だから、Aさんは家に住み続けられますし、賃貸に出して家賃を受け取ることもできます。留置的効力は、物を手元に留め置いて、「その物が無いと困る」という圧力をかける力でした。抵当権者は、そもそも物を預からないので、留め置きようがありません。占有を移さないという抵当権の本質そのものから、留置的効力の×が出てきます。
そして、占有を移さずに済むということが、抵当権が担保として最も広く使われている理由でもあります。住宅ローンも、企業の設備投資も、担保に入れた物を使い続けながら、お金を借りられるからです。
何に付けられるか——目的は不動産・地上権・永小作権
 図:目的の一覧板
- 369条1項=不動産
- 369条2項=地上権・永小作権にも準用
- 動産には抵当権を設定できない(公示方法=登記が無いため)
- この穴を埋める仕組みとして譲渡担保が存在する(本体は別回)
抵当権を付けられる対象、つまり目的を見ましょう。369条1項が定めるのは、不動産です。
条文民法369条2項
民法第369条2項 地上権及び永小作権も、抵当権の目的とすることができる。この場合においては、この章の規定を準用する。
例えば、他人の土地を借りてビルを建てるための地上権にも、抵当権を付けてお金を借りられます。一方、動産には抵当権を設定できません。抵当権は、占有を移さないので、外から見ても、誰がその物を持っているか変わりません。不動産なら、登記という公示方法があるので、「この土地には抵当権が付いている」と誰でも確認できます。動産には、そういう公示方法がありません。担保が付いているのに外から見えないと、取引の安全を害してしまいます。だから、動産は抵当権の目的になりません。ただし、この穴を埋めるために、判例が育てた仕組みがあります。譲渡担保です。今日は、存在だけ知っておいてください。本体は、別の回で扱います。
設定契約は、誰と誰の合意か
 図:設定契約の板
- 176条=物権の設定及び移転は当事者の意思表示のみで効力を生ずる(諾成・書面不要)
- 当事者=抵当権者(債権者)と抵当権設定者
- 設定者は債務者本人でも第三者でもよい
- 設定者は目的物について所有権等を有していることを要する
- 抵当不動産の譲受人を第三取得者と呼ぶ
抵当権は、当事者の合意で成立する約定担保物権でした。この合意を、抵当権設定契約と呼びます。176条にいう物権契約、つまり、合意そのものによって、物についての権利を生み出す契約の1つです。契約書が要るんですか。違います。意思表示だけで成立する諾成契約で、書面は要りません。銀行とAさんが「この家に抵当権を付けます」と合意した時点で、抵当権は生まれます。当事者は、抵当権者、つまり債権者と、抵当権設定者、つまり担保を差し出す人です。設定者は、お金を借りた本人でもよいですし、本人以外の第三者でもかまいません。ただし、合意だけで物についての権利を生み出す契約ですから、設定者は、目的物について所有権などの権利を持っている必要があります。自分が持っていない権利を、他人に与えることはできないからです。
なお、抵当権が付いた不動産は、そのまま譲渡することもできます。この不動産を買い受けた人を、第三取得者と呼びます。抵当権付きだと知らずに買ってしまうと厄介ですが、この話は別の回で扱います。ここで少し立ち止まります。前回、担保には2つの方向がある、と見ましたね。保証人に頼る担保は、何を当てにする担保でしたか?保証人という人の、財産全体です。人的担保でした。抵当権のような物的担保は、特定の物の価値だけを当てにします。その「特定の物の価値」は、借りた本人の物でなくてもかまいません。父Bさんが、自分の土地の価値を差し出す。次は、その話です。
第三者が担保に入るとき——物上保証人
 図:物上保証人の関係図
- 銀行(債権者)がAさん(息子・主債務者)に3000万円を貸す
- 父Bさんが、息子の借金のために自分の土地に抵当権を設定した(物上保証人)
- 債務の矢印は銀行からAさんまでしか届かず、責任の矢印だけがBさんの土地に伸びる
冒頭の父Bさんのように、他人の債務のために、自分の不動産に抵当権を設定した人を、物上保証人と呼びます。保証人と、何が違うんですか。そこが今日の核心です。物上保証人は、被担保債権の債務者ではありません。銀行から「払え」と言われる立場にはならない、ということです。息子のAさんが返済できなければ、銀行は、Bさんの土地に設定された抵当権を実行できます。競売にかけられて、Bさんは土地を失う可能性があります。この定式を、「債務なき責任」と呼びます。Bさんは、債務は負っていませんが、その土地の限度で、責任だけを負っています。銀行が押さえているのは、Bさんの土地の、売ったらいくらになるかという価値だけです。だから、Bさん本人に「払え」とは言えず、その土地の価値から回収するしかありません。
 図:対比表
- 保証人=人的担保、自分の全財産(責任財産)を引当てにする
- 物上保証人=物的担保、自分が差し出した特定の物の限度でしか責任を負わない
以前見た保証人と、対比してみましょう。保証人は、自分の全財産、つまり責任財産全体を引当てにします。だから、保証債務を履行できなければ、財産のどこからでも差し押さえられます。物上保証人が引き受けるリスクは、自分が差し出した、その物の限度に止まります。Bさんなら、土地を失うだけで、それ以上、自分の預金や給料まで持っていかれることはありません。時効の援用の回で、物上保証人は被担保債権の消滅時効を、自分の権利として援用できる、と見ましたね。自分の財産に負担を負っている以上、その負担の元になる債権が消えれば、直接、利益を受けるからでした。今日は、その物上保証人という立場そのものを、正面から立てています。では、Bさんが実際に、抵当権を実行されて土地を失ったとします。この場合、Bさんは何も取り返せないんでしょうか。
 図:求償権の準用構造の板
- 372条が351条を準用し、351条が保証債務に関する規定(459条以下)に従うとする
- 物上保証人は債務を弁済し、または抵当権の実行によって目的物の所有権を失ったときは、債務者に対して求償権を持つ
- 事前求償権は認められない
取り返す手段はあります。物上保証人には、求償権が認められています。求償権とは、他人の借金のために自分の財産を出した人が、その分を本来の債務者に「返して」と請求できる権利です。条文を見ましょう。
条文民法351条
民法第351条 他人の債務を担保するため質権を設定した者は、その債務を弁済し、又は質権の実行によって質物の所有権を失ったときは、保証債務に関する規定に従い、債務者に対して求償権を有する。
372条が、351条を抵当権に準用しています。だから、物上保証人が弁済したり、抵当権の実行で土地の所有権を失ったりしたときは、保証債務に関する規定、つまり、459条以下に従って、債務者に求償できます。ただし、保証人にある事前求償権、つまり、まだ払っていない段階で先に請求する権利は、物上保証人には認められていません。物上保証人は債務を負っていないので、抵当権が実行されるまでは、土地がいくらで売れて、いくら失うのかが決まらないからです。実際に払った、または物を失った後でなければ請求できません。もう1つだけ触れておきます。Bさんが弁済して、Aさんの債務を消滅させた場合、Bさんは、銀行が持っていた債権者としての地位に、代わって入ることができます。これを弁済による代位と呼びますが、本体は別の回でたっぷり扱います。今日は、そういう仕組みが後ろに控えている、とだけ知っておいてください。
抵当権は、被担保債権があってこそ——成立要件
 図:一言板
- 抵当権の成立要件=抵当権設定契約+被担保債権の存在(成立における付従性)
- 被担保債権の種類は問わない(金銭債権に限らない)
- 1個の債権の一部を被担保債権とすることも、複数の債権をまとめて1個の抵当権で担保することも可
抵当権が成立するには、設定契約に加えて、もう1つ要ります。被担保債権の存在です。もとになる債権が無ければ、担保物権も発生しません。ここで大事なのは、被担保債権の種類は問わない、ということです。通常は金銭債権ですが、それ以外の債権、例えば物を引き渡してもらう債権でも、抵当権を付けられます。履行されなければ、損害賠償という金銭債権に姿を変えるからです。1個の債権のうち一部だけを被担保債権にすることも、逆に、複数の債権をまとめて1個の抵当権で担保することもできます。例えば、Aさんへの3000万円の貸金のうち、1000万円分だけを担保する、という形です。
まだ発生していない債権のために、設定できるか
 図:付従性の緩和の板
- 被担保債権の発生時期はゆるやかに解される
- 将来発生する債権・条件付き債権でも、発生の基礎となる具体的な法律関係が既にあれば設定できる(大判昭5・11・19、大判昭6・2・27)
- 理由=登記を先に済ませてから融資を実行するのが実務の通常であり、これを認めないと債権者に酷
ここで、付従性について、もう1歩踏み込みます。被担保債権は、抵当権を設定する時点で、必ずもう発生していなければならないでしょうか。判例は、被担保債権が設定の時点ですでに発生していることまでは、厳格に要求していません。将来発生する債権や、条件付きの債権であっても、その発生の基礎となる具体的な法律関係が、すでに存在していれば、抵当権を設定できるとしています。例えば、保証人が将来、代わりに支払って取得するかもしれない求償権のために、あらかじめ抵当権を設定しておく、という実務が広く行われています。まだ求償権自体は発生していませんが、保証契約という法律関係はすでに存在しています。
なぜ、そこまで緩めるんですか。実務では、まず抵当権の設定登記を済ませてから、実際にお金を貸す、という順番が一般的だからです。Aさんの住宅ローンで、銀行が先に3000万円を渡して、登記は後回し、としたらどうなるでしょう。渡してから登記するまでの間に、Aさんが別の貸主のために、先に抵当権の登記をしてしまうかもしれません。そうなると、銀行はお金を渡したのに、後回しにされてしまいます。だから、お金を渡す前に、登記を先に済ませておきたいんです。もし、金銭を受け取る前の設定を無効としてしまうと、この実務の順番そのものが成り立たなくなり、債権者にとって酷です。だから、付従性は、この場面で緩やかに解されています。
よいところに気づきました。お金の貸し借りは、お金を受け取って初めて成立するのではないか、という疑問ですね。要物契約として成立する消費貸借を前提にすると、たしかに、お金を受け取る前は、契約自体がまだ成立していないことになります。ただし、書面でする消費貸借は、合意だけで成立します。この形なら、契約の時点ですでに貸金を返す関係ができているので、金銭交付前かどうかという問題自体が生じにくくなります。金銭交付前の設定が問題になるのは、金銭の交付があって初めて成立する消費貸借を前提にした場合、と条件を付けて理解してください。詳しくは、消費貸借を扱う回に譲ります。なお、根抵当権という仕組みでは、この付従性そのものを否定するところまで進みますが、それはまた段階が違う話です。別の回で扱います。
誰に対しても主張するには——対抗要件と順位
 図:対抗要件・順位の板
- 抵当権も不動産物権なので177条が適用され、登記をしなければ第三者に対抗できない
- 同一不動産に複数の抵当権が設定されたとき、順位は登記の前後で決まる(373条)
- 1番抵当権・2番抵当権という呼び方
- 複数の抵当権が併存しても一物一権主義に反しない(価値という抽象的対象を分割して押さえているため)
抵当権も、不動産についての物権です。以前、登記制度の回で読んだ177条が、ここでも適用されます。登記をしなければ、第三者に抵当権を対抗できません。契約は当事者間の話にすぎず、第三者に主張するには登記が要ります。もう1つ、同じ不動産に複数の抵当権が設定されたときの順位を、条文で確認しましょう。
条文民法373条
民法第373条 同一の不動産について数個の抵当権が設定されたときは、その抵当権の順位は、登記の前後による。
1つの家に、複数の抵当権が乗ることもあるんですか。あります。先に登記された抵当権を1番抵当権、後から登記された抵当権を2番抵当権、と呼びます。物権の地図の回で見た先順位・後順位と同じ話で、1番が先順位、2番が、後順位です。例えば、Aさんの家が競売で3500万円で売れたら、1番の銀行が先に3000万円を取り、残りの500万円を2番の抵当権者が取ります。1つの物に1つの物権しか成り立たない、という原則を一物一権主義と呼びます。ただ、抵当権が押さえているのは、物そのものではなく、価値という抽象的な対象でした。さっきの3500万円のように、価値を順番に分けて取る形で、順位を付けて重ねられます。物の所有権が2つ成り立つわけではないので、一物一権主義には反しません。
消えた抵当権の登記、使い回せるか
 図:登記の流用・時系列フロー
- ①銀行とAさんの間で債権が発生→②抵当権を設定・登記→③弁済で抵当権が消滅→④再び同額の債権が発生→⑤同じ登記を流用する
- 途中に後順位抵当権者Cが登場するパターンと、登場しないパターンの2本を並べる
最後に、実務でよく問題になる論点を見ておきます。Aさんが、銀行への借金を全額返したとします。ここで、Aさんが銀行から、また新たにお金を借りることになったとします。金額は、前と同じだったとしましょう。登記をいったん消して、新しく登記し直すのは、手間も費用もかかりますよね。そこで、消えたはずの抵当権の登記を、抹消しないまま、新しい債権のために使い回せないか、という話が出てきます。これを登記の流用と呼びます。登記を使い回せるかどうかは、結論から言うと、流用より前に、正当な利害関係を持つ第三者が登場していたかどうかで、結論が分かれます。
例えば、銀行の抵当権が消えた後、登記だけは抹消されずに残っている間に、別の債権者Cが、その家に新しく抵当権を設定した場合の、Cのことです。登記簿の上では、Cは2番に見えます。でも、前にある登記は、もう消えた抵当権のものです。Cは、その登記が抹消されれば、自分が1番になると期待できる立場にいます。この場合、流用登記は、Cには対抗できません。順位が上がるというCの期待を、害してしまうからです。一方、流用の後になって初めて登場した第三者には、対抗できます。その人は、最初から、流用された抵当権が乗っている状態を前提に、取引に入っているからです。
この考え方は、判例でも支持されています。この登記の流用は、論文でも論点になりうる形の問題です。
冒頭の答えを、もう一度
 図:まとめ板
今日の骨格を振り返りましょう。抵当権は、占有を移さず、交換価値だけを押さえる担保でしたね。目的は不動産・地上権・永小作権で、動産には設定できません。設定契約は諾成の物権契約で、設定者は債務者でも、第三者でもかまいません。父Bさんは、息子の借金を背負うことはありませんが、抵当権が実行されれば、自分の土地を失う可能性があります。ただし、弁済すれば求償権で取り返せます。将来の債権や、金銭交付前の設定も、取引の実情から有効とされます。最後に、対抗要件は登記で、順位は登記の前後、そして登記の流用は、利害関係人が現れた前か後かで結論が分かれる、という話でした。
Aさんが住み続けられるのは、抵当権が価値だけを押さえる権利だから。Bさんが借金を背負うことにならないのは、物上保証人が債務ではなく責任だけを負う立場だからです。
参照条文
- 民法369条1項
- 民法369条2項
- 民法351条
- 民法373条