
通達と解釈基準
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第3章 行為形式の地図と行政基準 ㊵/動画の内容を見返し用にまとめたものです(動画には含みません)。
前回の続き——通達は私を縛るのか
 図:架空の屋上菜園登録制度の続き
- 実在の制度とは無関係
- 架空の法律の抜粋=登録を要する屋上菜園とは、建物の屋上その他これに準ずる場所で、作物を栽培する場所をいう。※条番号は付けない
- 国土交通省の局長=通達を出す→地方整備局の長=登録の窓口で通達どおりに運用
- ベランダで栽培する事業者=3つの疑問〔1 通達は私を縛るのか/2 通達どおりの処分を受けたら、裁判所は通達に従うのか/3 処分を待たず、通達そのものを訴えられるか〕
前回までは、命令、つまり法規命令の側を見てきました。今日からは、命令とは別の入れ物、行政規則に入ります。最初は、通達と解釈基準です。実は、通達は法的な力を持たない、という話は、これまで何度か出てきました。行政基準を見たときには、通達は行政基準の一種であり、同時に内部行為の代表でもある、と言いました。指揮監督権の話や、信義則の話でも、通達に触れています。今日は、その理由と中身を、判決で確かめます。先に、設例を置きます。実在の制度とは関係のない、架空の話です。屋上菜園の登録制度の法律に、こう書いてあったとします。登録を要する屋上菜園とは、建物の屋上その他これに準ずる場所で、作物を栽培する場所をいう。国土交通省の局長が、各地方整備局の長あてに、通達を出しました。集合住宅のベランダも、この、準ずる場所にあたる。登録の窓口になっている整備局は、この通達どおりに運用を始めました。ベランダでプランター栽培をして、収穫物を売っている事業者がいます。この事業者は、3つの疑問を持ちました。1つ目は、通達は私を縛るのか。2つ目は、通達どおりの処分を受けて争ったら、裁判所は通達に従うのか。3つ目は、処分を待たずに、通達そのものを訴えられるのか。
通達は私を縛るのか。この1つ目の疑問について、直感が当たっているところと、外れているところがあります。そこを、今日の軸にします。通達は、国民も裁判所も縛りません。けれども、現実には国民に響きます。その響き方を、法がどう受け止めるか。答えは最後に確かめます。
行政規則に分類されると何が起きるか
 図:行政規則に分類されると起きる2つのこと
- 物差し=国民と行政の関係を直接規律するか〔名前ではなく中身〕
- 法規命令=国民を直接縛る〔法律の委任が要る〕
- 行政規則=行政の内部の基準
- 起きること①=法律の根拠なしに定められる〔指揮監督権で足りる〕
- 起きること②=違反しても法律違反にならず、裁判で争いにくい
- それでも現実には国民に響く=今日と次回を貫く問い
まず、行政規則に分類されると何が起きるか、です。法規命令と行政規則を分けた物差しを、思い出してください。国民と行政の関係を、直接規律するかどうか。名前ではなく、中身で決まるのでした。行政規則に分類されると、2つのことが起きます。1つ目は、法律の根拠なしに定められることです。法規命令は、国民を縛るので、法律の委任が要りました。前回までは、その委任の範囲を読んでいたわけです。行政規則は、行政の内部の基準なので、個別の法律の根拠は要りません。組織法が認めている指揮監督権があれば足ります。たとえば、チェーン店の本部が、店長たちに運用メモを出すのに、国会の許可はいりません。社内の指示だからです。2つ目は、それに反しても、法律違反にならないことです。通達に反した職員は、上司の命令に背いたことにはなっても、国民に対する法律違反をしたことにはなりません。ですから、国民が裁判で、通達に反しているから違法だ、と主張しても、そのままでは通りません。争いにくいのです。
理論の上では、法規命令と行政規則の二つの分類は維持されています。けれども、通達は現場の窓口を実際に動かすので、事実上の影響は大きい。縛らないことと、響かないことは、別なのです。この響きを、どの救済の道に乗せるのか。今日は、その道を1つずつ見ていきます。次に進む前に、前に見た話を思い出してください。通達は、行政基準の一種であり、同時に何の代表だと言いましたか?内部行為の代表です。二重の顔、と言っていました。行政基準としての顔は、前に見ました。今日は、内部の側の顔を詳しく見ます。
訓令と通達——上級機関の指揮監督権
 図:訓令・通達の位置
- 上級機関=国土交通省の局長A→下級機関=地方整備局の長B
- 通達=職務権限の行使を指揮し、命令する
- 根拠=国家行政組織法14条2項〔前に読んだ〕・内閣府設置法7条6項
- 拘束されるのは下級機関と職員
- 職務命令=個々の職員への命令
通達は、上級機関が、下級機関に出す命令です。前に見た、指揮監督権のうちの、訓令権の一場面です。設例では、局長が、整備局の長に、ベランダも準ずる場所として扱え、と指示しました。局長が上級機関で、整備局の長が下級機関です。上級機関は、下級機関の職務権限の行使を指揮するために、訓令や通達を出せます。その条文は、国家行政組織法14条2項で、前に全文を読みました。各省大臣などが、所管の機関や職員に、命令や示達、つまり指示を伝えるため、訓令や通達を発することができる、という規定です。同じ14条の1項は、告示でした。告示は、国民に知らせる形で、訓令や通達は、組織の内側に向けた命令の形です。宛先が違います。内閣府には、同じ内容の規定が別にあります。
条文内閣府設置法7条6項
内閣府設置法第7条第6項 内閣総理大臣は、内閣府の所掌事務について、命令又は示達をするため、所管の諸機関及び職員に対し、訓令又は通達を発することができる。
骨格だけ言い直します。命令や示達をするため、所管の機関や職員に、訓令や通達を発することができる。国家行政組織法と同じ形です。ここで覚えるのは条文の文言ではなく、位置づけです。訓令や通達は、組織の上下関係の中で出す命令で、拘束されるのは、下級機関とその職員です。訓令や通達は、機関に対する命令で、職務命令は、個々の職員に対する命令でした。通達は、書面などの形で、機関全体に向けて出されるものです。前に、最高裁が、通達は下級の機関を名宛人にするもので、個々の職員に、それだけで具体的な義務を課すものではない、と位置づけたのも見ました。職員も拘束されると言えるのは、機関の一員として、組織の命令に従う立場にあるからだ、と整理できます。個々の職員に、具体的にどう動けと命じるのは、職務命令の役目です。もう一点、時代の注意です。後で読む墓地埋葬通達事件の時代には、都道府県知事が、国の機関として事務をしていました。だから国の通達が知事を縛りました。今の国と都道府県は、上下の関係ではなく、国が通達で地方を縛ることはできません。判決を読むときは、当時の話、と区別してください。
墓地埋葬通達事件——通達は内部の命令にすぎない
 図:墓地埋葬通達事件の事案
通達の法的な力を決めた判決が、墓地埋葬通達事件です。最高裁の古い判決ですが、今も、通達の説明の基本に使われます。事案です。墓地や火葬場の管理者は、埋葬の求めを受けたとき、正当の理由がなければ、拒んではならないことになっています。その、正当の理由の読み方について、厚生省の部長が、都道府県の衛生担当の部局長あてに、通達を出しました。従来の見解を改めたものです。通達の趣旨は、他の宗教団体の信者であることだけを理由に、埋葬を断るのは、正当の理由にあたらない、というものでした。墓地を経営する側は、これでは自分たちの墓地の運営が縛られる、と考えて、通達の該当部分の取消しを求めて訴えました。最高裁は、この訴えを許されないとしました。先に、法律の条文を確かめます。
条文墓地埋葬法13条
墓地、埋葬等に関する法律第13条 墓地、納骨堂又は火葬場の管理者は、埋葬、埋蔵、収蔵又は火葬の求めを受けたときは、正当の理由がなければこれを拒んではならない。
個別の法律なので、骨格だけ言います。求めを受けたら、正当の理由がなければ、拒んではならない。この、正当の理由の中身を、行政がどう読むかが、通達の中身でした。通達の内容は、他の宗教の信者であることだけを理由には、埋葬を断れなくするもので、墓地を経営する側にとっては、決して軽い話ではありません。ただ、最高裁は、通達がどれだけ重いかではなく、通達とは何か、から答えました。判旨の趣旨を、4つに分けます。
 図:判旨の4つの柱
- 言い換え
- (1 通達は法規の性質をもたない、行政組織内部の命令にすぎない/2 拘束されるのは下級機関と職員、一般の国民は直接拘束されない〔内容が国民の権利義務に重大な関わりをもつ場合も同じ〕/3 通達の趣旨に反する処分をしても、処分の効力は左右されない/4 裁判所は通達に拘束されず、独自に法を解釈し、通達の取扱いが法の趣旨に反すれば独自にその違法を判定できる/最判昭43・12・24 民集22巻13号3147頁)
1つ目と2つ目の柱は、判決の同じ一段に書かれています。法規とは、国民を直接縛るルールのことです。この言葉に注意して読みます。
判例最判昭43・12・24 民集22巻13号3147頁
墓地埋葬通達事件——通達の性質 元来、通達は、原則として、法規の性質をもつものではなく、上級行政機関が関係下級行政機関および職員に対してその職務権限の行使を指揮し、職務に関して命令するために発するものであり、このような通達は右機関および職員に対する行政組織内部における命令にすぎないから、これらのものがその通達に拘束されることはあつても、一般の国民は直接これに拘束されるものではなく、このことは、通達の内容が、法令の解釈や取扱いに関するもので、国民の権利義務に重大なかかわりをもつようなものである場合においても別段異なるところはない。
言い直します。通達は、役所の中の業務命令です。従うのは部下だけで、国民は、その命令の宛先ではありません。そして、通達の中身が重大でも、この点は変わりません。ここが一番の驚きどころです。3つ目と4つ目の柱は、その続きの段です。
判例最判昭43・12・24 民集22巻13号3147頁
墓地埋葬通達事件——処分の効力と裁判所 このように、通達は、元来、法規の性質をもつものではないから、行政機関が通達の趣旨に反する処分をした場合においても、そのことを理由として、その処分の効力が左右されるものではない。また、裁判所がこれらの通達に拘束されることのないことはもちろんで、裁判所は、法令の解釈適用にあたつては、通達に示された法令の解釈とは異なる独自の解釈をすることができ、通達に定める取扱いが法の趣旨に反するときは独自にその違法を判定することもできる筋合である。
3つ目は、通達に違反するかどうかと、処分が有効かどうかは、別の問題だ、ということです。問いです。窓口の職員が、通達に反して、登録を認める処分をしたとします。その処分は、通達に反しているから、違法で無効になるでしょうか?左右されない、だったと思います。通達に反することは、職員の内部の問題で、処分の効力は、法律に照らして決まる、ということです。処分の有効無効は、法律に違反するかどうかで決まります。通達は、その物差しではありません。4つ目は、裁判所についてです。裁判所も、通達に縛られず、条文を自分で読んで判断します。ここまでをまとめると、通達は、役所の中の業務命令です。部下は従う。でも、お客さんと、審判役は、部下ではありません。境界のペアで輪郭を確かめます。同じ、断るのは正当の理由にならない、という中身を、政令として出したとします。政令は、法律の委任があって初めて出せますが、仮に委任があるとして、考えます。政令は法規命令で、国民を直接縛るので、墓地の管理者に義務を課す外部の規律です。同じ中身でも、通達ならば内部の命令、政令ならば外部の規律になります。分かれ目は、入れ物の名前ではなく、国民を直接縛る形で出されたかどうかです。では、取消しを求めた訴えは、なぜ許されなかったのでしょうか。判決の、訴えの扱いを述べた段を読みます。
判例最判昭43・12・24 民集22巻13号3147頁
墓地埋葬通達事件——取消訴訟の対象 そして、現行法上行政訴訟において取消の訴の対象となりうるものは、国民の権利義務、法律上の地位に直接具体的に法律上の影響を及ぼすような行政処分等でなければならないのであるから、本件通達中所論の趣旨部分の取消を求める本件訴は許されないものとして却下すべきものである。
取消訴訟の対象になるのは、処分などの、直接具体的な法律上の影響を及ぼす行為です。通達は、これにあたらないので、訴えは却下されました。考え方としては、こうです。墓地の管理者が、正当の理由なしに断ってはならないのは、通達があるからではなく、法律13条があるからです。通達は、その義務を新しく作ったのではなく、行政の側の読み方を示しただけなので、通達の取消しを認めても、管理者の義務は消えません。通達の取消しではなく、通達どおりに処分を受けた段階で、その処分を争う道があります。そのとき裁判所は、通達ではなく、法律13条の正当の理由を、自分で読みます。設例の2つ目の疑問が、まさにこの形です。
通達の法的な力の整理
 図:法規命令と通達の違い——誰を拘束するか
- 表=列は法規命令と通達
- 行 下級機関・職員:法規命令○〔法として〕・通達○
- 国民:法規命令○・通達×
- 裁判所:法規命令○〔有効なら従う〕・通達×〔独自に解釈〕
- 法源か:法規命令○・通達×〔法源性の否定〕
整理します。通達が拘束するのは、下級機関と職員だけです。国民は拘束されません。裁判所も拘束されません。法規命令と並べるとはっきりします。法規命令は、有効であれば、国民も、行政も、裁判所も従う法です。通達は、行政の内部だけで通用します。裁判所の側の言い方では、有効な法規命令には従う。通達は、内容に縛られず、自分で判断する、となります。これを、通達は法源ではない、と言います。法源とは、法の存在形式で、裁判所が判断の物差しにする法のことでした。成文法源として挙げた、憲法、条約、法律、命令、地方公共団体の自主法、のどれにも、通達は入りません。
通達に従った処分なら、安全、ということにはならないんですか。なりません。通達どおりにした処分でも、法律に照らして違法でありうるからです。判旨の最後の部分が、そのことを言っています。通達に定める取扱いが法の趣旨に反するなら、裁判所は独自に違法を判定する。ですから、処分が争われたら、まず法律を見る。通達は、違法かどうかを決める物差しではなく、裁判所が内容を参考にすることがある、という程度です。設例に戻ります。1つ目の疑問は、通達は私を縛るのか、でした。事業者は、通達に直接拘束されません。2つ目の疑問は、通達どおりの処分を受けたら、裁判所は通達に従うのか、でした。従いません。裁判所は、条文の、準ずる場所、を自分で読みます。結論が通達と同じになるかは、条文の読み方次第です。通達だから同じになる、とはなりません。ここで、短答の誤り肢を確認します。通達に反する処分は違法、または無効になる。誤りです。裁判所は通達に拘束される。誤りです。通達の取消訴訟は、原則として許される。これも誤りです。
行政規則の種類の地図
 図:行政規則の種類
- 解釈基準=条文の読み方を統一する基準〔例=ベランダは「準ずる場所」にあたる〕
- 裁量基準=裁量の行使の目安〔例=登録取消しの目安〕
- 行政指導指針=行政指導の内容や方針〔例=近隣への配慮を求める方針〕
- 給付基準=給付の要件・金額〔例=設置補助金の支給基準〕
- ほかに=組織に関する定め・施設の利用規則
- 審査基準・処分基準=中身に応じて解釈基準にも裁量基準にもなる
- 中身は次回
通達は、行政規則の中の、入れ物の名前です。行政規則には、何の基準か、という中身で見た種類があります。1つ目は、解釈基準です。複数の読み方がある条文について、行政の読み方を統一する基準です。設例の、ベランダは準ずる場所にあたる、という通達が、まさにこれです。2つ目は、裁量基準です。法律が行政に任せた判断の幅を、どう使うか、の目安です。登録の取消しを、どの程度の違反でするか、といったものです。3つ目は、行政指導の指針です。行政指導をするときの、内容や方針を定めたものです。4つ目は、給付基準です。補助金や手当を、どういう要件と金額で出すか、の基準です。設例の制度に、屋上菜園の設置補助金があったとすれば、その支給の基準が給付基準にあたります。この補助金も、架空の話です。ほかに、役所の内部の組織に関する定めや、庁舎や公園などの施設の利用規則もあります。
行政手続法の審査基準や処分基準は、この4つのどれに入るのですか。中身次第です。審査基準や処分基準は、条文の読み方を定める部分は解釈基準に、判断の幅の使い方を定める部分は裁量基準になります。行政手続法2条8号は、これらを命令等として挙げていますが、解釈基準は、そこに列挙がない、と前に見ました。今日は、解釈基準に絞ります。その前に、前に見た話を確かめます。法規命令と行政規則を見分ける物差しは何でしたか?国民と行政の関係を、直接規律するかどうか、です。解釈基準は、条文の読み方を示すだけで、国民を直接規律しないので、行政規則になります。
解釈基準と通達行政
 図:解釈基準と通達行政
- 解釈基準=複数の読み方がある条文について、行政の読み方を統一する
- 下級機関と職員は拘束される
- 税務=膨大な解釈通達〔通達行政〕
- 内部法の外部化=実際には国民の取扱いが通達で決まる
- 裁判所=法解釈の専権があり、拘束されない
- ただし公知の画一的取扱いから特定の事例だけ外れるには合理的な理由が要る〔平等原則〕
- 裁判所が内容を参考にすることはある
解釈基準を、もう少し見ます。なぜ、解釈基準が要るのでしょうか。法律の文言は、読み方が複数ありえます。設例の、準ずる場所、がそうです。全国の窓口が、別々に読むと、同じベランダなのに、登録が必要な地域と、不要な地域が出ます。それでは、行政として責任ある対応になりません。だから上級機関が、読み方をあらかじめそろえておきます。これが解釈基準で、指揮監督権の一環です。下級機関と職員は、これに従います。一番大きな例は、税務です。税法は、読み方が分かれる条文が多く、国税の現場は、膨大な解釈通達で動いています。これを、通達行政と呼ぶことがあります。前に、内部法の外部化、という言葉を出しました。本来、内部だけのはずの通達が、実際には、国民の取扱いを左右している状態です。解釈通達による課税の取扱いは、その典型でした。
国民の取扱いが通達で決まっているなら、裁判所も、それに従うことにならないのですか。なりません。条文の解釈は、裁判所の仕事です。裁判所は、解釈基準に拘束されず、自分で条文を読みます。通達と同じ読み方に至ることもあります。参考にすることもあります。でも、それは通達に従ったからではなく、自分で読んだ結論が、たまたま一致したということです。ただし、一つ、歯止めがあります。通達によって、公知の、つまり広く知られた、画一的な取扱いが続いているのに、特定の人についてだけ、そこから外れるには、合理的な理由が要ります。なぜか。平等原則は、行政は、合理的な理由なく、国民を区別してはならない、という原則でした。ほかの人が皆、通達どおりに扱われている中で、1人だけ別の扱いをすれば、同じ立場の人の間に差が生まれます。通達そのものに外への力があるのではなく、皆が通達どおりに扱われている、という事実を通して、平等原則が効くのです。平等原則の回で見た下級審判決は、通達の要件を満たす部分への課税を、公平負担の原則、つまり税の負担を公平に分け合う、という租税法の原則に反するとしました。相続税の財産の評価の通達をめぐる最高裁判決も、同じ考え方に立ちます。ただしそこでは、通達どおりに評価すると、かえって実質的な税負担の公平に反する事情があったので、外れる合理的な理由がある、とされました。境界のペアにします。全国で同じ通達が長く使われていて、ある人だけ、理由を示さず、別の読み方で課税された。これは、外れる合理的な理由がなく、平等原則に反しうる場面です。他方、通達の読み方自体を、全員について、改めて一律に変えた。これは、特定の人だけの別扱いではないので、この問題は生じません。
整理すると、裁判所は通達に拘束されないけれども、通達によって作られた画一的な取扱いが、平等の面で、事実上の制約になるのです。
パチンコ球遊器事件——通達課税
 図:パチンコ球遊器事件の線
- 物品税法=遊戯具を課税対象とする〔法律〕
- パチンコ球遊器=長年課税されてこなかった→通達で課税対象とする取扱い→課税が始まる→業者が課税処分の無効確認等を求めた
- 争点=通達で課税してよいか〔通達課税〕
- 憲法84条=あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする〔前に読んだ〕
ここまでの話は、通達が国民を縛らない、でした。では、通達に基づいて課税されたら、どうなるのでしょうか。パチンコ球遊器事件で確かめます。問いを置きます。租税を課すには、何が要るのでしたか?法律です。憲法84条の、租税法律主義でした。憲法84条は前に読みました。通達は法律ではありません。では、通達を契機とする課税は、許されないのでしょうか。事案です。物品税法は、遊戯具を課税の対象としていました。パチンコ球遊器は、長年、課税の対象とされてきませんでした。ところが、課税庁が、これも遊戯具にあたるとする通達を出して、課税が始まりました。業者は、課税処分の無効の確認などを求めました。業者の言い分の一つは、通達による課税は、法律によらない課税で、憲法に反する、というものです。憲法の回で、この判決の別の面を読みました。今日は、行政法の側から、通達の扱いを受け直します。最高裁の答えは、この一段です。
判例最判昭33・3・28 民集12巻4号624頁
パチンコ球遊器事件——通達課税 なお、論旨は、通達課税による憲法違反を云為しているが、本件の課税がたまたま所論通達を機縁として行われたものであつても、通達の内容が法の正しい解釈に合致するものである以上、本件課税処分は法の根拠に基く処分と解するに妨げがなく、所論違憲の主張は、通達の内容が法の定めに合致しないことを前提とするものであつて、採用し得ない。
カードの云為とは、あれこれ言い立てること、機縁とは、きっかけです。読み方はこうです。課税の根拠は、最初から法律、つまり物品税法の遊戯具という文言にあります。通達は、その文言の正しい読み方に、気づく契機になっただけです。通達の内容が、法の正しい解釈に合っているなら、処分は法律の根拠に基づいています。行政法の言葉に言い直します。通達は解釈基準で、国民を直接縛りません。課税を適法にするのも違法にするのも、通達ではなく、法律の文言の正しい読み方です。通達に基づく課税でも、通達が法の正しい解釈に合っていれば、租税法律主義には反しません。
通達が法の正しい解釈に合っているかどうかを、最終的に決めるのは、裁判所です。さきほどの墓地埋葬通達事件のとおり、裁判所は通達に拘束されず、法律の文言を自分で読みます。通達どおりだから適法、とも、通達だから違法、とも言いません。
 図:通達課税の分かれ目
- 法律の文言の範囲内の読み方を通達が示す=根拠は法律→租税法律主義に反しない
- 法律に手がかりのない物を通達が新たに課税対象にする=通達による新設→許されない
- 判決が論じていないこと=長年の非課税への信頼〔信義則の枠組みで別に検討〕
境界のペアです。法律が遊戯具を課税対象にしている場合に、通達が、文言の読み方として、パチンコ球遊器も遊戯具の範囲、と示す。これは、文言の範囲内の読み方です。他方、法律に何の手がかりもない物に、通達が新しく課税対象を作る。これは、解釈ではなく、通達による新設で、法律の根拠がないので許されません。分かれ目は、法律の文言の範囲内かどうかです。さて、この判決には、残る問題があります。長年、課税されないでいた業者の信頼です。いきなり課税された業者の側から見れば、実務を変える以上、なぜ変えるのか、の説明があってもよいはずです。ただし、短答では注意が要ります。判決は、長年の非課税への信頼を論じていません。通達課税は、信頼を損なうから違法、という選択肢は、判決の立場ではありません。信頼の話は、信義則の枠組みで、別に検討します。信義則は前に見ましたが、租税の場面で使える場合は、慎重に考えるのでした。
違法な通達の作成と国家賠償
 図:国外へ移った被爆者の通達と国家賠償
- 通達=被爆者健康手帳を得た者が国外へ居住地を移したら、手当の受給権が失権する、と定めた〔法律にそんな規定はなく違法〕→国の担当者が作成・発出し、その後も従った取扱いを続けた→国外の被爆者らが国家賠償を求めた
- 通達が違法でも当然に国賠違法ではない→職務上通常尽くすべき注意義務を尽くしたか
- 重大な結果を伴う通達では、内容が法律に整合するかの相当程度に慎重な検討を行う注意義務がある→結論=国賠法1条1項上違法・過失あり
- 最判平19・11・1 民集61巻8号2733頁
次は、通達が国民に響いたとき、国家賠償で受け止められるか、の話です。信義則の回で、国外へ移った被爆者の手当の通達を見ました。あのときは、時効の話でした。今日は、同じ通達を、国家賠償の側から見ます。事案です。被爆者が、法律に基づく手当の受給権を得たあと、国外へ居住地を移しました。国は、国外に移ったら失権する、という通達を出しました。法律には、そんな規定はなく、通達は法律の解釈を誤った、違法なものでした。担当者は、この通達を作って出し、その後もこれに従った取扱いを続けました。国外の被爆者らが、国に対して、国家賠償を求めました。最高裁は、国家賠償法1条1項の違法と過失を、認めました。ただし、通達が違法だから、当然に認めた、のではありません。2段で読みます。まず、通達が違法でも、それを発出して継続した担当者の行為が、直ちに国家賠償法上違法になるわけではありません。違法になるのは、職務上通常尽くすべき注意義務を尽くさず、漫然とした場合に限られます。注意義務とは、普通の担当者なら、このくらいは確かめるはず、という水準の慎重さのことです。次に、2段目です。ここでは、通達は国民を直接拘束しない、という前置きが入っている点に注意して、読んでください。
判例最判平19・11・1 民集61巻8号2733頁
国外へ移った被爆者の通達の国家賠償 しかし,402号通達は,被爆者についていったん具体的な法律上の権利として発生した健康管理手当等の受給権について失権の取扱いをするという重大な結果を伴う定めを内容とするものである。このことからすれば,一般に,通達は,行政上の取扱いの統一性を確保するために上級行政機関が下級行政機関に対して発する法解釈の基準であって,国民に対して直接の法的拘束力を有するものではないにしても,原爆三法の統一的な解釈,運用について直接の権限と責任を有する上級行政機関たる上告人の担当者が上記のような重大な結果を伴う通達を発出し,これに従った取扱いを継続するに当たっては,その内容が原爆三法の規定の内容と整合する適法なものといえるか否かについて,相当程度に慎重な検討を行うべき職務上の注意義務が存したものというべきである。
カードの402号通達が、この失権の通達です。原爆三法は、被爆者の援護に関する法律を指します。構造を言い直します。通達は国民を直接拘束しない、にしても、というのが前提です。そのうえで、重い義務には、根拠が2つあります。上級機関の担当者が、統一的な解釈と運用の権限と責任をもつこと。そして、定めの内容が、失権という重大な結果を伴うこと。この2つがそろうと、法律と整合するかの、相当程度に慎重な検討が、職務上の義務になります。本件では、失権という、受給権者に重大な結果が出る通達でした。慎重な検討を尽くしていれば、法律に根拠のない失権を定める通達だと、気づけたはずです。これが、注意義務を尽くしていない、とされた理由です。
通達が国民を直接拘束しないなら、担当者は、責任を問われにくいのではありませんか。逆です。国民を直接拘束しないからといって、軽く扱えるわけではありません。現実には、窓口の取扱いが通達で決まり、国民に重大な結果が出ます。内部の命令だからこそ、出す側の責任が、慎重な検討という形で問われるのです。外側の例も置きます。同じく読み方を誤った通達でも、担当者が法律の文言や趣旨を調べ、当時としては相当の理由のある読み方を採っていた、という場合です。後で裁判所が別の読み方をしても、それだけで注意義務を尽くさなかったことにはならず、国家賠償法上の違法にはなりにくいのです。分かれ目は、通達が違法かどうかではなく、出す側が尽くすべき検討を尽くしたかどうかです。短答の誤り肢です。違法な通達なら、当然に国家賠償法上も違法になる。誤りです。注意義務を尽くしたか、が要ります。国家賠償法上の違法や過失の中身は、後の回で改めて詳しく見ます。
通達が取扱いの変更を知らせる働き
 図:ストックオプション課税の事件
- 外国の親会社から付与されたストックオプションの権利行使益=課税庁は従来一時所得として扱い、のち給与所得に統一〔通達に明記されたのは後〕→納税者は一時所得で申告→増額更正と過少申告加算税の賦課決定
- 国税通則法65条=過少申告加算税。正当な理由があると認められるものがあるときは課さない〔判決のときは4項/現行は5項1号〕
- 結論=加算税の賦課決定は違法〔更正についての上告は受理されず棄却=最高裁は加算税だけを判断〕
- 最判平18・10・24 民集60巻8号3128頁
最後の、響き方の受け止めです。通達で取扱いを変えるなら、国民に知らせる必要がある、という話です。ストックオプションの課税の事件で見ます。事案です。外国の親会社から付与されたストックオプションを、権利行使して得た利益があります。課税庁は、これを従来、一時所得として扱っていました。のちに、給与所得に統一しました。通達にはっきり書かれたのは、その後のことです。一時所得は、懸賞の賞金のような、たまたまの収入の区分で、給与所得よりも税が軽く計算されます。納税者は、従来の扱いに沿って、一時所得で申告しました。ところが課税庁は、給与所得だとして、税額を増やす更正をして、さらに、過少申告加算税の賦課決定、つまり加算税を課す処分をしました。過少申告加算税とは、申告した額が少なかったときに、追加で課される税です。申告を正しくさせるための、いわばペナルティです。その根拠は国税通則法65条にあります。条文を板に出します。
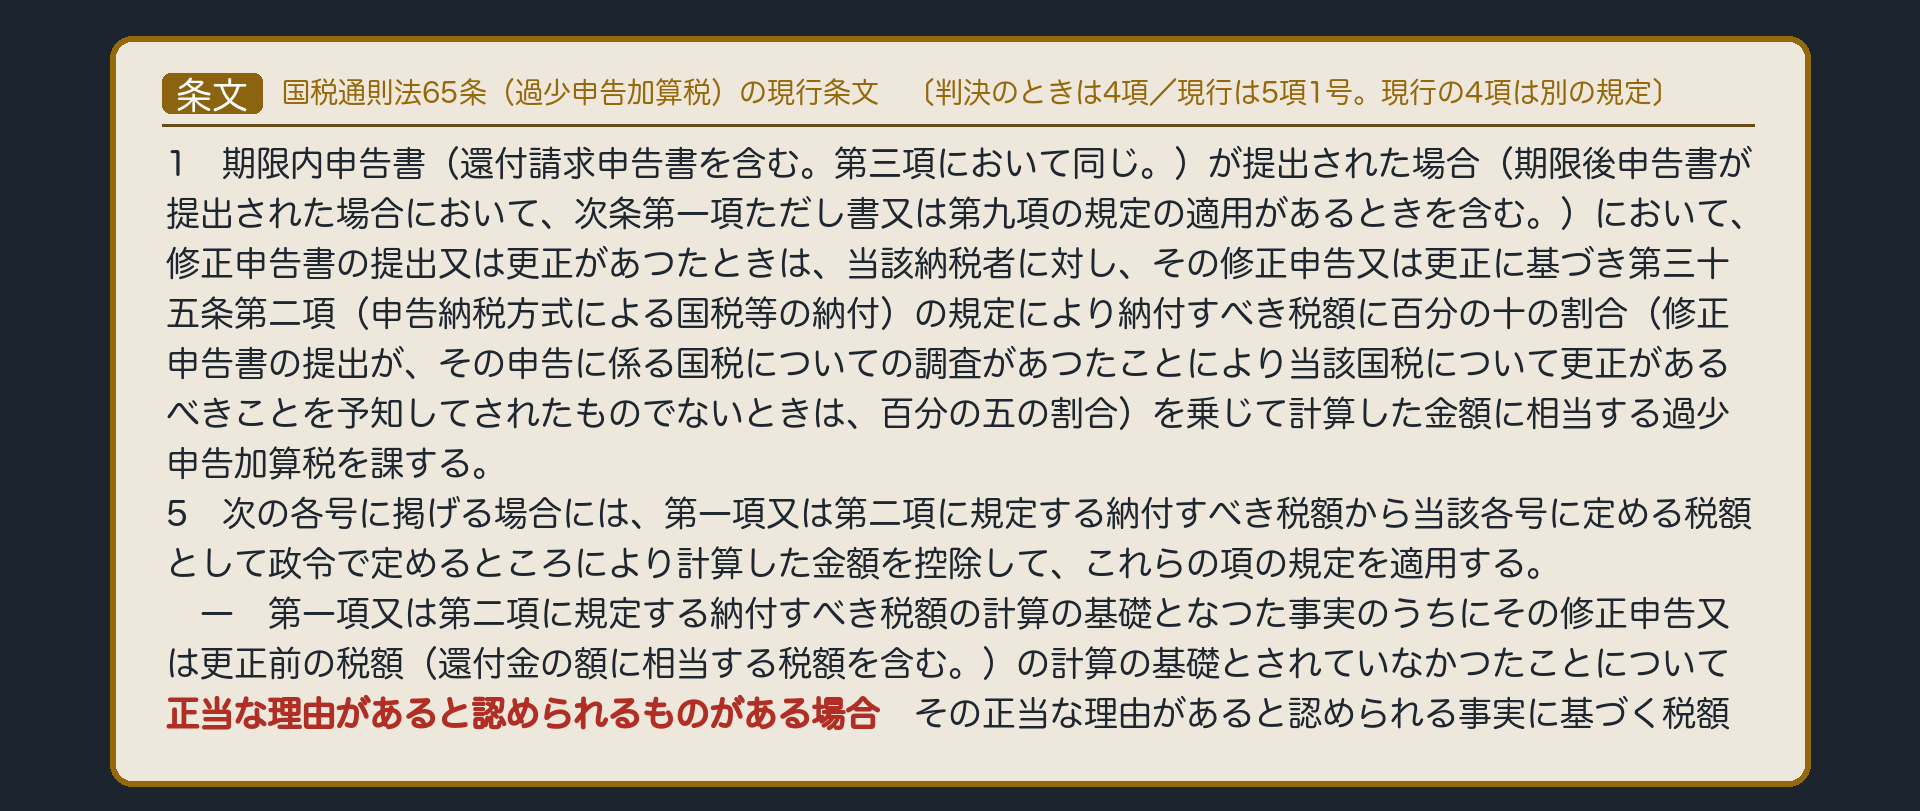
骨格だけ言います。修正申告や更正があると、過少申告加算税が課されます。ただし、税額の計算の基礎とされていなかった事実のうちに、正当な理由があると認められるものがあるときは、その事実の分は、加算税の計算から除かれます。個別の法律なので、暗記はしません。争点は、この、正当な理由があるか、です。最高裁の判断は、2段に分かれます。1段目は、取扱いを変える側に、何が求められるか。2段目は、それを踏まえて、納税者に正当な理由があるか。まず1段目では、課税庁が従来の取扱いを変えようとする場面について、こう述べました。
判例最判平18・10・24 民集60巻8号3128頁
ストックオプション課税の事件——周知の段 このような問題について,課税庁が従来の取扱いを変更しようとする場合には,法令の改正によることが望ましく,仮に法令の改正によらないとしても,通達を発するなどして変更後の取扱いを納税者に周知させ,これが定着するよう必要な措置を講ずべきものである。ところが,前記事実関係等によれば,課税庁は,上記のとおり課税上の取扱いを変更したにもかかわらず,その変更をした時点では通達によりこれを明示することなく,平成14年6月の所得税基本通達の改正によって初めて変更後の取扱いを通達に明記したというのである。
言い直します。取扱いを変えるなら、できれば法令を改正する。それをしないなら、せめて通達などで、納税者に知らせて、定着させる。その責任は、課税庁の側にあります。本件では、変えた時点で通達に書かず、あとの改正で初めて書いた、という事実が指摘されています。なぜ課税庁の側なのか。判決の言葉ではありませんが、こう考えると筋が通ります。取扱いの変更は役所の内部で決まるので、通達などで公に知らされなければ、納税者には、変わったことを確かめる手段がありません。確かめようのない変更の不利益を、従来どおりに申告した納税者に負わせるのは、加算税の趣旨に合わないからです。次が、2段目、結論の段です。
判例最判平18・10・24 民集60巻8号3128頁
ストックオプション課税の事件——結論の段 以上のような事情の下においては,上告人が平成11年分の所得税の確定申告をする前に同8年分ないし同10年分の所得税についてストックオプションの権利行使益が給与所得に当たるとして増額更正を受けていたことを考慮しても,上記確定申告において,上告人が本件権利行使益を一時所得として申告し,本件権利行使益が給与所得に当たるものとしては税額の計算の基礎とされていなかったことについて,真に上告人の責めに帰することのできない客観的な事情があり,過少申告加算税の趣旨に照らしてもなお上告人に過少申告加算税を賦課することは不当又は酷になるというのが相当であるから,国税通則法65条4項にいう「正当な理由」があるものというべきである。
カードの中の4項は、判決のときの番号で、現行は5項1号です。正当な理由の基準は、真に納税者の責めに帰することのできない客観的な事情があり、加算税の趣旨に照らして、賦課が不当または酷になること、でした。当てはめます。納税者が一時所得で申告したのは、課税庁自身が従来とっていた扱いに沿ったものです。変更後の扱いは、申告の時点では、通達などで公に示されていませんでした。これは、納税者の落ち度ではなく、課税庁の側で生じた、外から見て客観的な事情です。カードにあるとおり、本人が前の年の分で、給与所得として更正を受けていた事情を考えても、この結論は変わりませんでした。一時所得とする見方にも相応の根拠があり、下級審でも判断が分かれていました。だから納税者に、正当な理由がある、とされて、加算税の賦課決定が違法で取り消されました。なお、増額の更正の取消しを求めた部分は、最高裁で取り上げられず、上告が退けられました。
この判決は、納税者に通達を読む義務を課したものではありません。通達が国民を縛る、と言ったのでもありません。変えるなら、国民に知らせて定着させる責任は、課税庁の側にある、という考え方です。通達に、外部に響く効果を認めたものだ、と読む見方も、一つあります。けれども、法的な拘束力を認めた判決とは、言えません。短答では、加算税が違法になった理由を押さえます。納税者が通達に違反したのではなく、課税庁が取扱いを変える際に、国民への周知が足りなかったことです。
通達そのものは争えるのか——問題の所在
 図:通達そのものを争えるか
- 設例=通達を理由に、取引先の管理組合が事業者との契約を打ち切った〔処分はまだ出ていない〕
- 墓地埋葬通達事件=通達は取消訴訟の対象にならない→処分や刑事訴追を待たなければ争えないのか
- ひとつの道=処分性を認めた下級審がある
- もうひとつの道=確認訴訟〔公法上の当事者訴訟〕
- 詳しくは後の回
設例の3つ目の疑問です。通達そのものを訴えられるか。墓地埋葬通達事件は、通達の取消しを求める訴えを、許さないとしました。ここで、別の場面を想像してください。ベランダ事業者の取引先のマンション管理組合が、通達を見て、無登録は危ない、と考え、事業者との契約を打ち切りました。まだ、整備局から処分は出ていません。事業者は、処分を待つしかないのでしょうか。それとも、わざと無登録で続けて、処分や刑事訴追を受けてから、通達を争うしかないのでしょうか。それは、事業者にとって、きついです。取引が先に切られています。処分や刑事訴追を待って初めて争える、というのは、救済としては不十分ではないか、と考えられます。そこで、2つの道が議論されています。1つは、処分性を認めた下級審の判決があることです。処分性とは、取消訴訟で争える処分に当たること、でした。墓地埋葬通達事件の言葉でいえば、国民の権利義務に、直接具体的な影響を及ぼす行為かどうかです。通達でも、その中身が、国民の権利義務に直接の影響を与える実質をもつ場合には、取消訴訟の対象と認める余地があるか、という議論です。設例のように、処分が出る前から、通達を理由に取引が切られている場面で、この議論が問題になります。もう1つは、確認訴訟、つまり公法上の当事者訴訟の道です。通達を取り消すのではなく、自分の法的な立場を、裁判所に確認してもらいます。設例でいえば、ベランダでの栽培には登録の義務がない立場にあることの確認を求める形です。
ここは、問題の所在までにします。処分性は後の回で、確認訴訟は別の回で扱います。今日は、通達の取消訴訟は原則として許されない、という出発点を、押さえておいてください。
答案での動き方と設例の答え
 図:答案での動き方
- 1 その定めは法規命令か行政規則か〔物差し=国民を直接縛るか〕
- 2 行政規則なら国民も裁判所も拘束しない
- 3 解釈基準なら裁判所は自分で法を解釈する
- 4 通達に従った処分でも、法律に照らして違法かを別に見る
- 5 それでも事実上の効果を拾う〔平等原則・信頼・周知・国家賠償〕
今日の内容を、答案での動き方にします。1つ目に、その定めが、法規命令か行政規則かを、物差しで見ます。国民を直接縛る形で出されているか。2つ目に、行政規則なら、国民も裁判所も拘束しません。3つ目に、解釈基準なら、裁判所は、条文を自分で読みます。4つ目に、通達に従った処分でも、法律に照らして違法かどうかを、別に見ます。5つ目に、それでも通達が現実に響く場面を拾います。平等原則、信頼、国民への周知、国家賠償です。論文で書くときは、通達が法規の性質をもたないことを、墓地埋葬通達事件から、行政組織内部の命令にすぎず、国民も裁判所も拘束しない、と書きます。ここは論文で論点になりうるところです。冒頭の設例の答えを確かめます。1つ目、通達は私を縛るのか。縛りません。通達は、行政組織内部の命令で、拘束されるのは、下級機関と職員です。ただし、窓口がそのとおりに動くので、現実には響きます。2つ目、通達どおりの処分を受けたら、裁判所は通達に従うのか。従いません。裁判所は、準ずる場所、という条文を、自分で読みます。通達と同じ結論になるかは、条文の読み方次第です。3つ目、通達そのものを訴えられるか。原則として、取消訴訟は許されません。処分や刑事訴追を待たずに争う道は、問題の所在として、後の回で見ます。
 図:つまずき5つ
- 1 通達に反する処分は違法・無効→誤り
- 2 裁判所は通達に拘束される→誤り
- 3 通達課税は信頼を損なうので違法→誤り〔判決は信頼を論じていない〕
- 4 違法な通達なら当然に国賠上も違法→誤り〔注意義務違反が要る〕
- 5 通達の取消訴訟は原則許される→誤り
短答のつまずきを5つ確認します。1つ目、通達に反する処分は、違法、または無効、ではありません。2つ目、裁判所は通達に拘束されません。3つ目、通達課税は、信頼を損なうから違法、という立場を、判決は採っていません。4つ目、違法な通達が、当然に国家賠償法上も違法、ではありません。注意義務違反が要ります。5つ目、通達の取消訴訟は、原則として許されません。
今日のまとめ
 図:今日の地図
- 保存版
- (1 行政規則=法律の根拠なしに定められ、違反しても法律違反にならない/2 通達=上級機関が下級機関と職員に出す内部の命令〔国組14条2項・内閣府設置法7条6項〕/3 墓地埋葬通達事件=国民も裁判所も拘束されない・処分の効力は左右されない・取消訴訟の対象でもない/4 解釈基準=通達行政・裁判所は独自に解釈・画一的取扱いから外れるには合理的な理由/5 パチンコ球遊器事件=通達が法の正しい解釈に合えば根拠は法律/6 響きの受け止め=国家賠償の注意義務・周知/7 通達自体を争う道=問題の所在)
今日の内容を整理します。1つ目、行政規則は、法律の根拠なしに定められます。それに反しても、法律違反にはなりません。2つ目、通達は、上級機関が、下級機関と職員に出す内部の命令です。根拠は、国家行政組織法14条2項や、内閣府設置法7条6項にあります。3つ目、墓地埋葬通達事件は、通達は国民も裁判所も拘束しない、通達に反する処分でも効力は左右されない、通達の取消しを求める訴えは許されない、としました。4つ目、解釈基準は、条文の読み方を統一するもので、税務では通達行政になります。裁判所は独自に解釈しますが、公知の画一的な取扱いから外れるには、合理的な理由が要ります。5つ目、パチンコ球遊器事件は、通達の内容が法の正しい解釈に合致していれば、通達を契機とする課税も、法の根拠に基づく処分としました。6つ目、通達が国民に響く場面は、国家賠償の注意義務と、取扱いを変えるときの周知で受け止められます。7つ目、通達そのものを争う道は、問題の所在として残ります。縛らない、でも響く。この2つを、同時に持っておくのが、通達の理解です。
参照条文
- 内閣府設置法7条6項
- 墓地埋葬法13条