
行政調査と供述拒否権(憲法38条1項)
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第7章 行政調査・義務履行確保・行政罰 #89/動画の内容を見返し用にまとめたものです(動画には含みません)。
3つの「答えなさい」
 図:3つの場面
- いずれも答えなければ罰則・問い=黙っていてよいか
- ①税務署の職員Aが事業者Bに売上の入金元を質問②国税局の調査官Aが脱税の疑いをはっきり持ったうえで同じBに出頭を求めて質問③患者が亡くなり、診察した医師Bが遺体に異状を認めた・24時間以内に警察署へ届出
- 憲法38条1項=自己に不利益な供述を強要されない
事業者のもとへ税務署の職員が来て、この月の売上は、どこから入金されましたか、と尋ねます。答えなければ、罰則があります。この質問には、答えなければならないのでしょうか。罰則で答えを迫られても、自分に不利なことまで話させられるのは納得できない。その引っかかりが、今日の主題です。憲法38条1項は、自分に不利益な供述を強要されない、と保障しています。では、行政が答えなさいと求めるとき、この保障は効くのか。場面を3つ並べます。1つ目は、いま見た、税務署の職員の質問です。2つ目は、国税局の調査官が、脱税の疑いをはっきり持ったうえで、同じ事業者に出頭を求めて質問する場面です。3つ目は、患者が亡くなり、診察した医師が遺体に異状を認めた場面です。医師は、自分の治療の過失を疑われかねない立場にいます。それでも法律は、24時間以内に警察署へ届け出なさい、と言います。
3つの場面の答えは、同じにはなりません。前回の結論は、令状は行政調査では一律には効かない、でした。今回は、その続きです。黙る自由も、一律には効きません。何が分け目か。今日は、判例3件に前回の3つの物差しを当てて、38条で基準になるのはどれかを整理し、自分の言葉で言えるようにします。
前回の受けと、今日の地図
 図:今日の地図
- 前回の3つの物差し=①何のための調査か②刑事責任追及の資料に直結するか③強制の程度・態様が直接的物理的か
- 今日の問い=同じ物差しが38条1項の側でどう使われるか・そのまま使われるものと使われないものがある
- 順=条文→川崎民商の38条の部分〔保障が及ぶ範囲の基準〕→犯則調査→医師の届出義務→38条側3件の表と個別法の読み方
前回は、令状を扱いました。川崎民商から税関検査まで、令状が要る調査と要らない調査を、3つの物差しで見分けました。その3つの名前を、言えますか?今日は、同じ物差しが38条1項の側でどう使われるかを見ます。実は、そのまま使われる物差しと、使われない物差しがあります。順番はこうです。まず条文。次に、川崎民商事件の38条の部分で、保障が及ぶ範囲の基準を確かめます。その基準で、犯則調査はどちらに入るか。続いて、医師の届出義務。最後に、38条の側の3件を1枚の表に並べて、個別法の読み方につなげます。
条文 憲法38条1項
 図:憲法38条1項の読み方
- 条文=何人も、自己に不利益な供述を強要されない
- 押さえる語3つ=何人も・自己に不利益な供述・強要されない
- 判例の読み=自分が刑事上の責任を問われるおそれのある事項についての供述拒否権の保障〔自己負罪拒否特権〕
- 刑事事件に限るとは書かれていない→行政の質問・届出にも及ぶかが問い
- 2項・3項は憲法の回で扱い済み
出発点の条文です。憲法38条1項です。
条文日本国憲法38条1項
日本国憲法第38条第1項 何人も、自己に不利益な供述を強要されない。
押さえる言葉は、何人も、自己に不利益な供述、強要されない、の3つです。判例は、この規定を、自分が刑事上の責任を問われるおそれのある事項について、供述を強要されないことの保障だと読みます。答えれば自分が罪に問われかねない事柄を、無理に話させてはならない。判例は、この保障を、供述拒否権の保障と呼んでいます。憲法の回で、自己負罪拒否特権と呼んだものです。38条の2項と3項は、1項とは別の話です。強制による自白を証拠にできないこと、自白だけでは有罪にできないことで、憲法の回で扱いました。今日は1項だけです。この条文には、刑事事件に限る、とは書かれていません。だから、行政の質問や届出にも及ぶのか、が問いになります。刑事手続でないというだけで、保障の外になるわけではない。この、入口が開いていることは、憲法の回で確認したとおりです。今日の問いは、どこまで及ぶか、です。
保障の形が違います。35条は、令状という、外から見える手続を求める条文でした。38条は、人の側に、供述を強要されない自由を与える条文です。だから判例の物差しも、35条の側は3本ありましたが、38条の側は、保障が及ぶ範囲の基準として判例が立てた1本、直結が中心になります。
川崎民商事件 38条の射程の基準
 図:川崎民商事件の38条の部分の事案と第1段
- 事案=帳簿の検査を拒んで起訴された事業者が35条違反と38条違反を主張
- 判決の2段=第1段〔35条で見た点を質問にも引く=もっぱら所得税の公平確実な賦課徴収が目的・刑事責任追及が目的ではない・資料の取得収集に直接結びつく作用を一般的に有しない・公益上の必要性と合理性〕→第2段は次の板
1件目は、川崎民商事件の、38条の部分です。前回と同じ事件で、帳簿の検査を拒んで起訴された事業者が、令状が無いのは35条違反だと主張しました。あわせて、38条違反も主張されました。当時の旧所得税法の収税官吏による検査と質問は、今の法律でいえば、国税通則法74条の2の質問検査と、罰則の128条2号に当たる型です。質問に答えない者は罰せられる、という仕組みです。判決の組み立ては、2段です。第1段は、35条で見た点を、38条の側でも使うこと。第2段が、38条が及ぶ範囲の基準を立てることです。まず第1段です。
判例最大判昭47・11・22 刑集26巻9号554頁
川崎民商事件 35条で見た点を、質問にも引く しかし、同法七〇条一〇号、六三条に規定する検査が、もつぱら所得税の公平確実な賦課徴収を目的とする手続であつて、刑事責任の追及を目的とする手続ではなく、また、そのための資料の取得収集に直接結びつく作用を一般的に有するものでもないこと、および、このような検査制度に公益上の必要性と合理性の存することは、前示のとおりであり、これらの点については、同法七〇条一二号、六三条に規定する質問も同様であると解すべきである。
前示のとおり、とは、35条の部分で述べた、ということです。検査は、税を公平確実に集めるための手続で、刑事責任の追及を目的としません。刑事責任追及の資料集めに直結する作用も、一般的には有しません。検査制度には、公益上の必要性と合理性もあります。そして、質問も同様だ、と述べています。38条の側の当てはめは、新しい理由づけではありません。35条で見た理由の引用です。38条の保障が及ぶかどうかは、その手続がどういう性質かで決まります。検査も質問も、同じ質問検査の仕組みの一部ですから、性質の評価も同じになる、というわけです。次が第2段です。
判例最大判昭47・11・22 刑集26巻9号554頁
川崎民商事件 38条の保障が及ぶ範囲と、質問検査 そして、憲法三八条一項の法意が、何人も自己の刑事上の責任を問われるおそれのある事項について供述を強要されないことを保障したものであると解すべきことは、当裁判所大法廷の判例(……)とするところであるが、右規定による保障は、純然たる刑事手続においてばかりではなく、それ以外の手続においても、実質上、刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有する手続には、ひとしく及ぶものと解するのを相当とする。しかし、旧所得税法七〇条一〇号、一二号、六三条の検査、質問の性質が上述のようなものである以上、右各規定そのものが憲法三八条一項にいう「自己に不利益な供述」を強要するものとすることはできず、この点の所論も理由がない。
⭐ 論文で書く規範:【規範】38条1項による保障は、純然たる刑事手続に限らず、それ以外の手続においても、実質上、刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有する手続には、ひとしく及ぶ (判例が立てた規範(条文に無い基準)/38条1項の射程の核心)
 図:川崎民商事件の38条の部分の第2段
- 38条の保障が及ぶ範囲の基準=刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有する手続にはひとしく及ぶ
- 質問検査は当たらず保障は及ばない
- 38条の側の基準は直結の1本・強制の態様は出てこない
この規範は、条文には書いていません。判例が立てた基準です。答案では、判決の言葉のまま書いてください。なぜ、手続の名前ではなく、働きで決めるのでしょうか。38条1項が守るのは、自分の刑事責任の材料を、自分の口から出させられないことです。名前が行政の手続でも、働きが処罰の材料集めなら、守る理由は同じです。規範の、実質上、という言葉が、その考え方を表しています。日常の言葉にすると、その手続が、そもそも刑事責任を問うための材料集めとして働く性質を、普段の姿として持っているか、という問いです。ここで大事なのは、一般的に、という言葉です。質問検査で答えた結果、たまたま脱税が見つかることはありえます。しかし、それだけでは、普段の姿が材料集めだとは言えません。前回見たとおり、検査の範囲が、脱税の嫌疑でなく、税額を決める必要で定められているからです。境界の対を置きます。売上帳や仕入帳を見て、税額を確かめる。これは、結果として過少申告が分かるかもしれなくても、手続の性格は税額の確定です。基準の外側です。これに対して、脱税したに違いないという疑いを出発点に、本人に答えを求める。この手続は、基準の内側に入りそうです。後者の判例が、次の犯則調査です。
35条のときの、強制の程度の物差しは、38条の基準には出てこないのですか。出てきません。基準として立てられているのは、直結の1本です。38条1項が守るのは、答えた中身を、自分を処罰する材料にされないことでした。だから、強制がどれほど強いかではなく、手続が材料集めとして働くかで分けます。当てはめでは、35条で見た、目的、直結、必要性を引いています。必要性は、税を集める制度として筋が通っている、という性質の裏づけです。ここが、35条との違いです。結論は、質問検査の性質が先に見たとおりなので、憲法38条1項のいう、自己に不利益な供述の強要には当たらない、というものでした。
犯則調査 同じ基準で、保障が及ぶ側へ
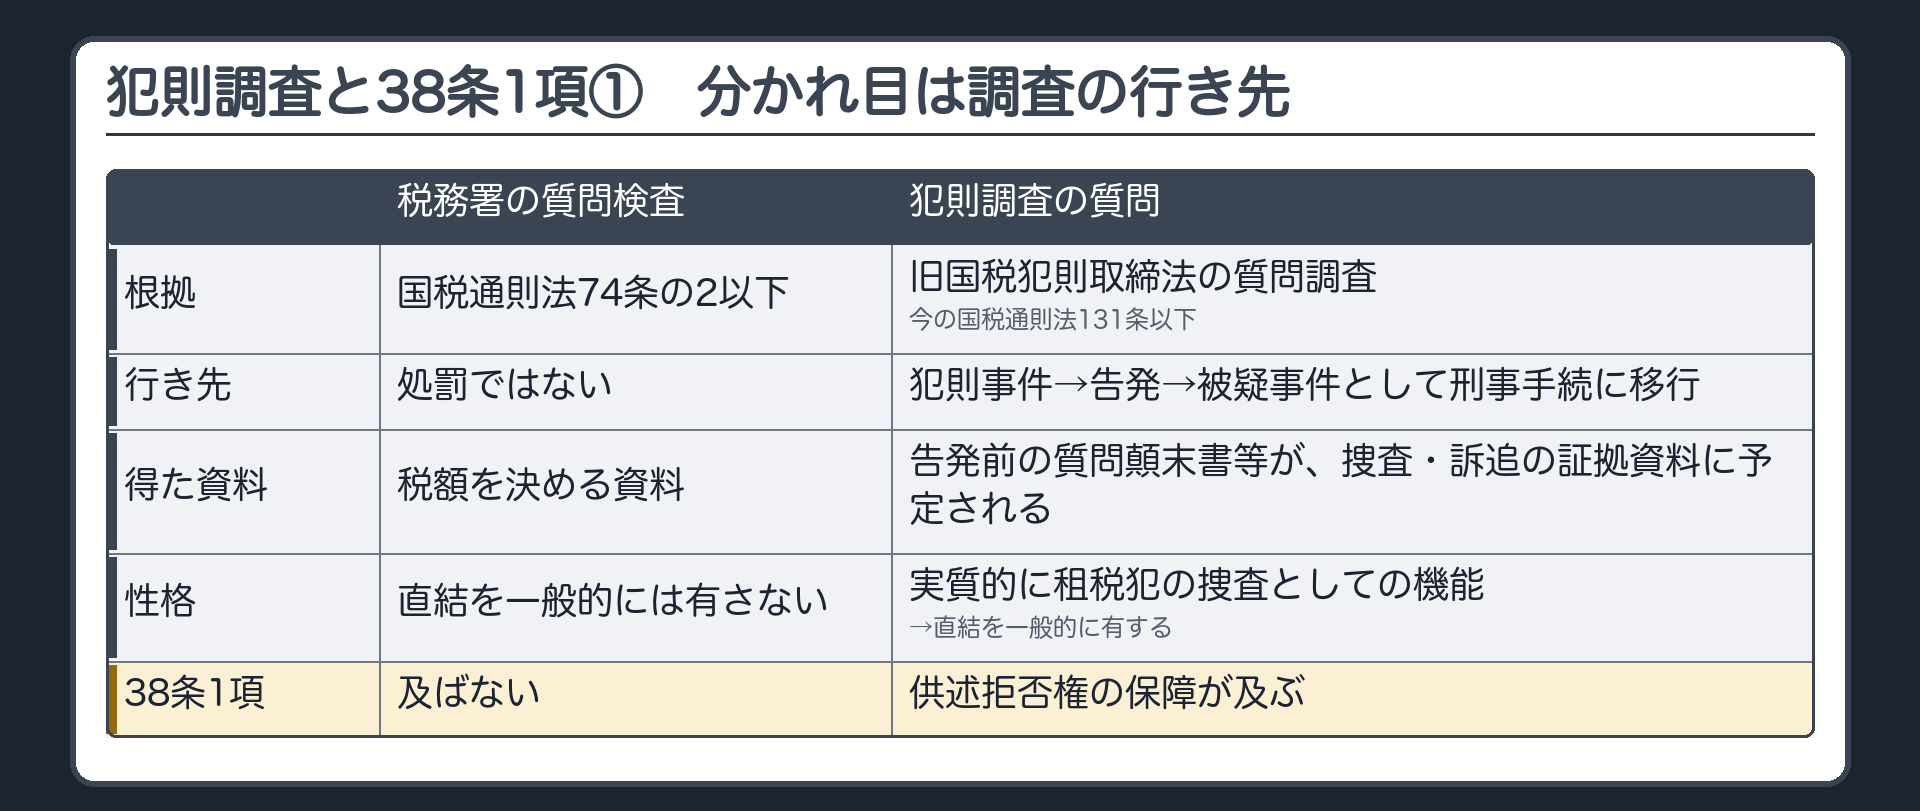
判決を見る前に、考えてみてください。この基準だと、税務署の質問検査は、及ばない側でした。では、脱税の疑いをはっきり持った調査官の質問は、どちらの側に寄りそうでしょうか。分かれ目になりそうな点は、何でしょう。疑いが先にあるかどうかに目を向けるのは、方向として合っています。憲法の回で結論を見た判決を、今日は理由の言葉から読みます。素材は、旧国税犯則取締法の質問調査です。国税の犯則事件を調べるために、犯則の嫌疑のある者に質問する制度でした。この法律は、2018年4月に施行された改正で、国税通則法に取り込まれました。今の条文では、131条以下に当たり、出頭を求めて質問する形です。判決は、2つのことを述べています。1つ目は、保障が及ぶかどうか。2つ目は、及ぶとして、答えなくてよいと前もって告げる必要まであるかどうかです。まず1つ目です。判決は、この調査の対象になる事件の行方に注目します。
判例最判昭59・3・27 刑集38巻5号2037頁
犯則調査 供述拒否権の保障が及ぶ理由 ……右調査の対象となる犯則事件は、間接国税以外の国税については同法一二条ノ二又は同法一七条各所定の告発により被疑事件となつて刑事手続に移行し、告発前の右調査手続において得られた質問顛末書等の資料も、右被疑事件についての捜査及び訴追の証拠資料として利用されることが予定されているのである。このような諸点にかんがみると、右調査手続は、実質的には租税犯の捜査としての機能を営むものであつて、租税犯捜査の特殊性、技術性等から専門的知識経験を有する収税官吏に認められた特別の捜査手続としての性質を帯有するものと認められる。したがつて、国税犯則取締法上の質問調査の手続は、犯則嫌疑者については、自己の刑事上の責任を問われるおそれのある事項についても供述を求めることになるもので、「実質上刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有する」ものというべきであつて、前記昭和四七年等の当審大法廷判例及びその趣旨に照らし、憲法三八条一項の規定による供述拒否権の保障が及ぶものと解するのが相当である。
判決が挙げた事情は、2つです。判決文の、間接国税以外、とは、所得税のような税のことで、今日の筋には関わりません。1つ目、犯則事件は、告発によって被疑事件となり、刑事手続に移行します。告発とは、犯罪があったと検察官に申し出て、処罰を求めることです。2つ目、告発の前の調査で得た質問顛末書、つまり質問と答えを書き留めた書面などが、捜査と訴追の証拠資料として使われることが予定されています。この2つから、判決は、この調査が実質的には租税犯の捜査としての機能を営む、と見ました。そうなれば、嫌疑者に自己の刑事責任に関わる事項まで供述を求めることになります。つまり、直結を一般的に有する。だから、供述拒否権の保障が及びます。
疑いが先にあることは、判決では、調査の行き先に表れています。この調査は、疑いのある事件を調べ、告発で刑事手続につなぎ、答えた内容を証拠に使うことが予定されています。疑いが先にあって、行き先が処罰である。この流れが、手続の普段の姿になっています。質問検査には、この行き先がありません。たとえを1つ置きます。工場の定期点検と、事故の原因究明の聞き取りです。定期点検で不具合が見つかり、後で責任が問われることはありえます。しかし、点検の性質は、責任追及ではありません。一方、事故の原因究明の聞き取りは、最初から責任を問う可能性を前提にしています。質問検査が前者、犯則調査が後者です。ただし、答案では、このたとえではなく、判決の言葉で書いてください。
 図:犯則調査の告知は立法政策
- 及ぶこと=供述拒否権の保障
- 告知=答えなくてよい権利を事前に告げること
- 判決=憲法38条1項は告知を義務づけず要するかは立法政策
- 告知の規定が無く告知しなくても38条1項違反にはならない
- 答案では及ぶかと告知は要るかを別々に論じる
2つ目です。保障が及ぶことと、告知が要ることは、別の話です。判決は続けて、こう述べました。
判例最判昭59・3・27 刑集38巻5号2037頁
犯則調査 供述拒否権の告知は立法政策 しかしながら、憲法三八条一項は供述拒否権の告知を義務づけるものではなく、右規定による保障の及ぶ手続について供述拒否権の告知を要するものとすべきかどうかは、その手続の趣旨・目的等により決められるべき立法政策の問題と解されるところから、国税犯則取締法に供述拒否権告知の規定を欠き、収税官吏が犯則嫌疑者に対し同法一条の規定に基づく質問をするにあたりあらかじめ右の告知をしなかつたからといつて、その質問手続が憲法三八条一項に違反することとなるものでないことは、……
告知とは、あなたには答えなくてよい権利がある、と事前に告げることです。判決は、憲法38条1項が告知を義務づけているとは見ませんでした。告知を要するかどうかは、手続の趣旨や目的で決まる、立法政策の問題です。つまり、国会が法律でどう定めるかに任されている、ということです。そして、法律に告知の規定が無く、告知しないで質問しても、38条1項違反にはならない、としました。保障が及ぶとは、答えを強制されない地位が守られる、ということです。告げられなくても、答えない地位そのものは、奪われていません。告げる手続は、その地位を知らせて使いやすくする仕組みで、置くかどうかは設計の話です。判決は、設計までは憲法が決めていない、と整理しました。実際、刑事訴訟法は、取調べの前の告知を、198条2項で、法律として定めています。この区別が、答案で、及ぶか、告知は要るか、を別々に論じる土台になります。
医師の届出義務 答える義務と38条1項
 図:医師の届出義務の事案
- 医師法21条=死体を検案して異状があると認めたとき24時間以内に所轄警察署へ届出・違反は罰金
- 問い=診療行為で業務上過失致死などの責任を問われるおそれのある医師Bにもこの義務があるとするのは38条1項に反しないか
- 届け出ると自分の過失が警察に知られるおそれ
ここまでは、質問に答える義務でした。38条1項が問題になるのは、質問検査だけではありません。届出や報告の義務も、自分の刑事責任を問われる材料になりえます。個別法には、この型が多くあります。最後の判例は、刑事訴訟法の黙秘権の回でも見た、医師の届出義務です。まず条文です。
条文医師法21条
医師法第21条 医師は、死体又は妊娠四月以上の死産児を検案して異状があると認めたときは、二十四時間以内に所轄警察署に届け出なければならない。
検案とは、医師が死体を調べて、死因などを判断することです。異状があると認めたら、24時間以内に警察署へ届け出る。違反すると、50万円以下の罰金があります。問題は、こうです。診療行為で業務上過失致死などの責任を問われるおそれのある医師にも、この届出義務があるとするのは、38条1項に反しないか。
 図:判決が挙げた3つの点
- ①義務の性格と公益上の必要性=犯罪捜査の端緒・被害拡大防止・行政手続上の義務
- ②届け出る内容=異状の事実で犯罪行為を構成する事項の供述までは強制されない
- ③医師免許=人の生命を直接左右する診療行為の資格と社会的責務
届け出ること自体が、自分の過失を警察に知らせてしまうかもしれない。そこが争点です。判決は、3つの点を挙げて、この義務を許容しました。義務の性格と必要性、届け出る内容、医師免許です。まず、義務の性格と必要性です。
判例最判平16・4・13 刑集58巻4号247頁
医師の届出義務 性格と、公益上の必要性 そこで検討すると,本件届出義務は,警察官が犯罪捜査の端緒を得ることを容易にするほか,場合によっては,警察官が緊急に被害の拡大防止措置を講ずるなどして社会防衛を図ることを可能にするという役割をも担った行政手続上の義務と解される。そして,異状死体は,人の死亡を伴う重い犯罪にかかわる可能性があるものであるから,上記のいずれの役割においても本件届出義務の公益上の必要性は高いというべきである。
犯罪捜査の端緒、つまり捜査を始めるきっかけを、得やすくするだけではありません。被害の拡大を防ぐ措置にもつながります。たとえば、異状のある死体の背後に、まだ続いている危険があるかもしれない。そうした役割を担う、行政手続上の義務です。だから、公益上の必要性は高い、としました。1つ目の理由です。2つ目は、届け出る内容です。
判例最判平16・4・13 刑集58巻4号247頁
医師の届出義務 供述の範囲 他方,憲法38条1項の法意は,何人も自己が刑事上の責任を問われるおそれのある事項について供述を強要されないことを保障したものと解されるところ(……),本件届出義務は,医師が,死体を検案して死因等に異状があると認めたときは,そのことを警察署に届け出るものであって,これにより,届出人と死体とのかかわり等,犯罪行為を構成する事項の供述までも強制されるものではない。
届け出るのは、異状があるという事実です。届出人と死体とのかかわりなど、犯罪行為を構成する事項の供述までは、強制されません。届け出る事実と、犯罪になる行為の供述との違いを、境界の対で考えます。この遺体には異状があります、と警察に知らせる。これが、義務の中身です。一方、私の処置のここが悪かったので亡くなりました、と述べる。これは、犯罪行為を構成する事項の供述に近づきます。義務が求めているのは、前者までです。3つ目の理由と結論です。
判例最判平16・4・13 刑集58巻4号247頁
医師の届出義務 医師免許と、許容の理由 また,医師免許は,人の生命を直接左右する診療行為を行う資格を付与するとともに,それに伴う社会的責務を課するものである。このような本件届出義務の性質,内容・程度及び医師という資格の特質と,本件届出義務に関する前記のような公益上の高度の必要性に照らすと,医師が,同義務の履行により,捜査機関に対し自己の犯罪が発覚する端緒を与えることにもなり得るなどの点で,一定の不利益を負う可能性があっても,それは,医師免許に付随する合理的根拠のある負担として許容されるものというべきである。 ……死体を検案して異状を認めた医師は,自己がその死因等につき診療行為における業務上過失致死等の罪責を問われるおそれがある場合にも,本件届出義務を負うとすることは,憲法38条1項に違反するものではないと解するのが相当である。
医師免許は、診療という、人の生命を左右する行為の資格を与えると同時に、社会的責務を課すものです。この責務を引き受けた人に、異状を届ける負担があるのは、合理的です。これらを合わせて、判決は、犯罪が発覚する端緒を与えるという不利益を負う可能性があっても、医師免許に付随する合理的根拠のある負担として許容される、と結論しました。理由をまとめます。公益上の必要性が高いこと。求められる内容が、異状の事実で、犯罪事項の供述までは含まないこと。医師免許という資格の責務。この3点です。
 図:医師の届出義務の結論と位置づけ
- 不利益=犯罪が発覚する端緒を与えることにもなり得る
- 結論=医師免許に付随する合理的根拠のある負担として許容・38条1項に違反しない
- 川崎民商との関係=直結の基準語では当てはめていない・保障が及ぶとも言っていない
- 直結を満たさないから及ばないという説明は作らない
医師の届出の判決は、川崎民商の、直接結びつく、という基準語で当てはめてはいません。保障が及ぶと認めたとも言っていません。ただ、結論の最後に、川崎民商を含む大法廷の判例の趣旨に照らして明らかだ、と添えています。川崎民商は、判断の背景として引かれているのです。ですから、直結を満たさないから及ばない、という説明は作らないでください。許容される、という判断の中身は、3つの点の働き方で見えます。判決は、38条1項の意味を、罪に問われるおそれのある事項の供述を強要されないこと、と確かめた直後に、届出は犯罪行為を構成する事項の供述まで強制しない、と続けました。38条1項が守る供述は、そもそも求められていない、と読める並びです。残るのは、犯罪が発覚するきっかけを与える、という不利益です。それを、公益上の高い必要性と医師免許の責務から、合理的な負担として許しました。この2段で、38条1項に違反しない、としたのです。
山場 38条側の3件を、1枚の表に
 図:38条側の3件の表(行=川崎民商の質問検査/犯則調査の質問/医師の届出、列=目的・直結・強制の態様・結論/質問検査=税を集める資料収集・直結は一般的には有さない・保障は及ばない/犯則調査=脱税の摘発・直結を有する・保障が及ぶ〔告知は立法政策〕/医師の届出=捜査の端緒と被害拡大防止の高度の公益上の必要性・直結は基準語で論じていない・異状の事実の届出で犯罪事項の供述は強制されず一定の不利益があっても許容/38条で基準になるのは直結だけ・強制の態様は基準に出てこない)
3件を並べる前に、前回の表を思い出してください。令状が要る側に寄るのは、どんなときでしたか?今日の3件も、同じ物差しの言葉で並べます。何のための調査か、直結するか、強制の程度と態様です。ただし、38条で基準になるのは、直結だけです。川崎民商の質問検査。目的は、税を公平確実に集めるための資料収集で、性質上、刑事責任の追及を目的としません。検査制度には公益上の必要性と合理性があります。直結は、一般的には有さない。範囲が嫌疑でなく、賦課徴収の必要で決まるからです。強制の態様は、38条の基準には出てきません。結論は、保障は及ばない。犯則調査の質問。目的は、脱税の摘発です。直結は、有する。告発から刑事手続に移り、得た資料が証拠に予定されているからです。強制の態様は、やはり基準には出てきません。結論は、保障が及ぶ。告知は、立法政策です。医師の届出。捜査の端緒と被害拡大の防止という、公益上の高度の必要性があります。直結は、判決が基準語で論じていません。届け出るのは異状の事実で、犯罪事項の供述までは強制されない。結論は、一定の不利益があっても許容される。
38条の基準が立つ場面では、保障が及ぶかどうかは、直結の強さで決まります。直結が強いほど、及ぶ側に寄ります。ただ、届出義務のように、直結を論じないまま、内容と必要性と資格で許容した判決もあります。物差しは判断の材料であって、点数を足して決める機械的な計算ではありません。この表を使って、個別法の調査権限や義務の合憲性を論じる形は、論文で論点になりうる部分です。
 図:35条と38条の対比
- 35条=令状が要るか:判決の点を合わせて総合判断〔川崎民商は4つの点・成田新法は3つの点〕、前回の3つの物差しで整理
- 38条=供述拒否権が及ぶか:保障の範囲の基準は直結の1本、当てはめで35条の点を引く
- 同じ直結の語でも答える問いが別・条文ごとの別の物差しで天秤ではない
- 今日の答え=黙る自由は一律には効かない・分け目は手続の行き先が処罰かどうか
35条の側と並べて、整理を1つ足します。前回は、判決が挙げた点を、目的、直結、強制の程度の3つの物差しに整理しました。35条の側は、その点を合わせて見て、令状が要るかを決めます。38条の側は、保障が及ぶ範囲の基準として、直結の1本を立て、当てはめで35条の点を引きます。同じ直結という言葉を使いながら、答えている問いは別です。35条は、令状が要るか。38条は、供述拒否権が及ぶか。前者は令状の要否、後者は保障の範囲です。条文ごとに別の物差しで考えるもので、比べて軽重を決める天秤とは違います。3件を並べると、今日の答えが見えます。黙る自由は、一律には効きません。分け目は、その手続の行き先が処罰かどうかです。
個別法の読み方 犯罪捜査のために認められたものと解してはならない
 図:犯罪捜査のためと読ませない型の規定3つ
- 国税通則法74条の8=質問検査権等「犯罪捜査のために認められたものと解してはならない」・成田新法3条5項「…解釈してはならない」・関税法105条4項「…解してはならない」
- 同じ型の規定が複数の法律に置かれていることを押さえる・条文番号は暗記しない
- 働き=直結の物差しを条文で先に確保する装置→直結しないという評価が成り立ちやすい
最後に、個別法の読み方です。前回、成田新法の立入りと質問の権限が、犯罪捜査のために認められたものと解釈してはならない、と定められているのを見ました。同じ型の規定が、他の法律にもあります。税務署の質問検査についての規定を読みます。
条文国税通則法74条の8
国税通則法第74条の8 第七十四条の二から第七十四条の七まで(当該職員の質問検査権等)又は前条の規定による当該職員又は国税局長の権限は、犯罪捜査のために認められたものと解してはならない。
質問検査権だけでなく、報告を求める権限にも、かかっています。板には、成田新法3条5項と、関税法105条4項を並べました。どれも同じ型です。条文番号は、暗記しません。同じ型の規定が、複数の法律に置かれていることを、押さえてください。直結の物差しを、条文で先に確保する装置です。この権限は、犯罪捜査の手段として使うものではない、と法律が先に宣言しておく。すると、刑事責任追及の資料の取得収集に直結する作用を一般的に有さない、という評価が成り立ちやすくなります。実際に、成田新法の判決も、この規定を、直結しないことの理由に挙げていました。
 図:個別法を読む手順4つ
そこから、個別法を読む手順が出ます。4つです。1つ目、何を調べさせる権限か。目的と範囲です。2つ目、拒んだら何が起きるか。罰則の重さです。たとえば国税通則法128条2号は、質問への不答弁に、1年以下の拘禁刑または50万円以下の罰金を定めています。3つ目、捜査目的の使用を禁じる規定や、身分証明書、範囲の限定があるか。4つ目が、今日の新しい視点です。何を答えさせるのか、何を届けさせるのかを見ます。事実の確認で足りる内容か、それとも自分の犯罪を認めさせる内容まで求めているか。医師の届出義務の判決が、異状の事実で足り、犯罪事項の供述までは強制しない、と見たことが、この4つ目の読み方の元になっています。
74条の8は、この質問検査の権限が犯罪捜査のためのものではない、と性格を定める規定です。ただし、権限をどこまで犯則調査や捜査の手段として使えるのかは、別の回で扱います。今日は、条文の存在と意味づけまでです。令状も供述拒否権も一律には効かない調査権限は、条文の歯止めに支えられています。たとえば、さきほど読んだ、犯罪捜査のために認められたものと解してはならない、という規定があるから、直結しない、という評価が成り立ちやすくなります。個別法を読むときは、こうした歯止めを探してください。
今日の地図(保存版)
 図:まとめ
- 問い=罰則で担保された質問・届出に答えない自由は一律には効かない
- 38条の射程の基準=刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有する手続には及ぶ
- 質問検査=及ばない・犯則調査=及ぶ〔告知は立法政策〕・医師の届出=公益上の必要性・異状の事実にとどまる内容・医師免許の責務の3点から許容
- 個別法の歯止めと読む手順の4つ目=何を答えさせるのか
- 次の問い=質問検査で集めた資料を脱税の処罰に使ってよいか
まとめます。1つ目、問いです。罰則で担保された質問や届出に、答えない自由は、行政調査では一律には効きません。2つ目、38条の射程の基準です。刑事手続でなくても、実質上、刑事責任追及のための資料の取得収集に直接結びつく作用を一般的に有する手続には、保障が及びます。川崎民商の質問検査は、この基準に当たらないとされました。基準は直結の1本で、当てはめでは35条で見た点を引きます。3つ目、犯則調査です。告発から刑事手続に移り、資料が証拠に予定されているので、保障が及びます。ただし、告知を要するかは、立法政策です。4つ目、医師の届出義務です。公益上の必要性、届け出る内容が異状の事実にとどまること、医師免許の責務。この3点から、不利益があっても許容されました。5つ目、表と個別法です。38条の側の3件を、前回の物差しの言葉で並べました。個別法には、犯罪捜査のために認められたものと解してはならない、という歯止めがあり、読む手順の4つ目に、何を答えさせるのか、を加えます。導入の3つの場面に戻ります。税務署の職員の質問は、直結しないので、38条1項は及びません。脱税の疑いを前提にした調査官の質問は、犯則調査で、保障が及びます。医師の届出は、不利益の可能性があっても、許容され、義務は課されます。それでは、質問検査で集めた資料を、脱税の処罰に使ってよいのか。これが、次の問いです。
参照条文
- 日本国憲法38条1項
- 医師法21条
- 国税通則法74条の8