
抵当権の被担保債権の範囲と375条
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第3章 担保物権 #117/動画の内容を見返し用にまとめたものです(動画には含みません)。
銀行Aと、後順位のCさん
 図:冒頭設例の関係図
- 1番抵当権者A(銀行)がB(債務者・土地所有者)に元本1000万円・年利6%で貸付
- 2番抵当権者C(元本1500万円)
銀行Aは、Bさんの土地に1番抵当権を付けて、1000万円を貸しました。利率は年6パーセントです。Aより後から、Cさんが同じ土地に2番抵当権を登記して、1500万円を貸しています。ところが、Bさんは何年も利息を払わないまま、土地が競売にかけられました。5年間、利息だけが未払いのまま溜まって、300万円になりました。土地は、2000万円で売れました。ところが銀行Aは、配当の場で、「元本1000万円に、5年分の利息300万円を足した、1300万円」を請求しました。Cさんの取り分は、2000万円から、1300万円を引いた、700万円しか残りません。
先に答えを言っておきます。今日の主役は、375条という条文です。この条文があるおかげで、銀行Aが先取りできる利息には上限があり、Cさんの取り分は700万円より増えます。ただし、Bさん本人に対しては、銀行Aは利息も遅延損害金も、全額を主張できます。なぜ、相手によって結論が違うのか。今日は、375条の中身と趣旨から、この違いを組み立てます。
前回の約束、被担保債権の範囲へ
 図:前回の確認板
- 抵当権の成立要件=設定契約+被担保債権の存在(付従性)
- 被担保債権の種類は問わない・一部でも複数でも可
- 今日の問い=「では、担保される範囲はどこまでか」
前回、抵当権が成立するには、設定契約に加えて、被担保債権が存在していなければならない、と見ましたね。被担保債権は、種類を問わず、一部でも複数でもかまいません。今日は、この成立要件の話から、もう一歩進みます。被担保債権が「ある」ことは分かった。では、その抵当権は、いくらまでを担保するのか。これが今日の問いです。担保されるのは借りた金額だけ、と考えたくなりますよね。でも、さっきのBさんのように、利息が何年も溜まることがあります。この利息や、期限に払わなかったことへの遅延損害金まで、抵当権はどこまで担保するのか。順番に見ていきましょう。
元本は、全額担保される
 図:一言板
- 元本債権は制限なく全額が抵当権によって担保される
- 制限がかかるのは利息・遅延損害金の側だけ(375条)
まず、大原則を確認します。元本、つまり借りたお金そのものは、金額に制限なく、全額が抵当権によって担保されます。1000万円を貸したなら、1000万円全部が担保の対象です。制限がかかるのは、これから見ていく利息と遅延損害金の側だけです。この切り分けを、まず頭に入れてください。
利息と遅延損害金は、何が違うか
 図:利息・遅延損害金の対比板
- 利息=約定の利率(無ければ法定利率)で、弁済期までの間、元本を使わせてもらう対価として発生する
- 遅延損害金=弁済期を過ぎても払わなかったこと(履行遅滞)に対する損害賠償(415条1項本文)
- 利息の利率は特約があればその率、無ければ法定利率(404条)
- 遅延損害金は法定利率、約定利率がそれを超えるときは約定利率(419条1項)
375条を読む前に、利息と遅延損害金の違いを、最小限だけ押さえておきます。利息と遅延損害金は、発生する理由が違います。利息は、弁済期が来るまでの間、元本を使わせてもらっていることへの対価です。お金を借りている間、ずっと発生します。家賃に近いイメージです。土地を借りて地代を払うように、お金を借りて利息を払う、という関係です。一方、遅延損害金は、弁済期を過ぎても払わなかったこと、つまり履行遅滞に対する損害賠償です。利息は「使わせてもらった対価」、遅延損害金は「約束を破ったことの埋め合わせ」です。利率は、契約で特約があればその利率、無ければ法定利率に従います。この2つの区別と法定利率の中身は、後の回でたっぷり扱いますので、今日は「払う理由が違う」ということだけ持ち帰ってください。
利息の限度——375条1項
 図:375条1項の全文カードの背景
では、375条を条文で読みましょう。まず1項です。
条文民法375条1項
民法第375条1項 抵当権者は、利息その他の定期金を請求する権利を有するときは、その満期となった最後の二年分についてのみ、その抵当権を行使することができる。ただし、それ以前の定期金についても、満期後に特別の登記をしたときは、その登記の時からその抵当権を行使することを妨げない。
「満期となった最後の2年分」の意味を、言葉を1つずつ見ていきます。条文の「利息その他の定期金」とは、利息のように、一定の期間ごとに支払うお金のことです。今日は、その代表である利息で見ていきます。そして「満期」とは、その利息の支払期日が来て、請求できる状態になったことです。抵当権者が優先弁済を受けられるのは、その満期が来た利息のうち、直近の2年分だけ、ということです。5年分あっても、抵当権として先取りできるのは、そのうち直近の2年分だけです。残りの3年分は、抵当権では担保されません。5年分も溜まっているのに、なぜその2年分で切られるんですか。2年分で切る理由を一言だけ先に言うと、後ろに並ぶCさんからは、Aの利息が何年分溜まっているのか、外から見えないからです。詳しい理由は、数字で効き目を確かめたあとで組み立てます。
「特別の登記」とは、それより前の分についても、満期のあとに特別な登記をしておけば、その登記の時から抵当権を行使できる、という例外です。逆に言うと、この特別な登記をしていなければ、2年より前の分は、抵当権による優先弁済を受けられません。実務ではほとんど使われませんが、条文の仕組みとしては押さえておいてください。
配当計算で見る、375条の効き目①
 図:配当計算板①
- 375条なしの場合
- 1番抵当権者A:元本1000万円・年利6%・5年間未払い。未払利息=1000万×6%×5年=300万円。Aの債権総額=1300万円。2番抵当権者C:元本1500万円。売却代金2000万円。375条が無いとしたら、Aが1300万円を取り、Cは残り700万円しか受け取れない。
冒頭のBさんの例で、実際に数字を追ってみましょう。Aの元本は、1000万円、利率は年6パーセントで、5年間、利息が未払いのまま競売が実行されました。Aの債権総額は、元本1000万円に利息300万円を足して、1300万円です。Cの元本は、1500万円、売却代金は、2000万円でした。Aが1300万円を取ると、Cに残るのは700万円です。Cは、せっかく1500万円も貸したのに、800万円が回収不能になります。
 図:配当計算板①
- 375条ありの場合
- Aが先取りできる利息は最後の2年分=1000万×6%×2年=120万円のみ。Aの取り分=1120万円(元本1000万円+利息120万円)。Cの取り分=2000万円-1120万円=880万円(1500万円には届かないが、375条なしの700万円より180万円多く回収できる)。
375条があると、Aが優先弁済を受けられる利息は、最後の2年分だけです。1000万円かける6パーセントかける2年で、120万円です。Aの取り分は、元本の1000万円に120万円を足した、1120万円です。Cの取り分は、2000万円からこの1120万円を引いた、880万円になります。まだ1500万円には届きませんが、375条が無い場合より180万円多く回収できています。この差が、375条が後順位抵当権者を守っている中身です。
遅延損害金にも及ぶ——375条2項
 図:375条2項の全文カードの背景
今の話は、利息だけの場合でした。次は、遅延損害金が混じる場合です。条文の2項を見ましょう。
条文民法375条2項
民法第375条2項 前項の規定は、抵当権者が債務の不履行によって生じた損害の賠償を請求する権利を有する場合におけるその最後の二年分についても適用する。ただし、利息その他の定期金と通算して二年分を超えることができない。
遅延損害金についても、最後の2年分に制限されます。ただし書に注目してください。「利息その他の定期金と通算して2年分」とあります。利息の分と、遅延損害金の分を、別々に2年分ずつ数えるのではなく、種類をまたいで時系列でつなげて、合わせて2年分まで、という意味です。1つの元本について、弁済期までは利息が、弁済期を過ぎると遅延損害金が、途切れずに続けて発生します。性質は違っても、時間の上ではずっと1本の線につながっているわけです。そして、さっき言ったとおり、後ろに並ぶCさんからは、何年分溜まっているのか外から見えません。だから、利息か遅延損害金かを問わず、先に取れるのは、その線の最後の2年分までに抑えるのです。数字で確かめましょう。
配当計算で見る、375条の効き目②
 図:配当計算板②
- 375条なしの場合
- 1番抵当権者A:元本1000万円、弁済期3年後、利率年6%。弁済期到来後、1年間履行遅滞(遅延損害金年14%)。利息総額(3年分)=180万円。遅延損害金総額(1年分)=140万円。Aの債権総額=1320万円(1000万+180万+140万)。2番抵当権者C:元本800万円。売却代金2000万円。375条が無いとしたら、Aが1320万円を取り、Cは残り680万円しか受け取れない。
今度は、別の設例で見ましょう。Aの元本は1000万円、弁済期は3年後、利率は年6パーセントです。弁済期が来ても払われず、そこから1年間、履行遅滞が続きました。遅延損害金の利率は年14パーセントです。利息の総額は、1000万円かける6パーセントかける3年で、180万円。遅延損害金の総額は、1000万円かける14パーセントかける1年で、140万円です。Aの債権総額は、元本1000万円に、180万円と140万円を足して、合計1320万円になります。もし375条が無ければ、Aが、その1320万円を取り、Cは残りの680万円しか受け取れません。800万円のうち、120万円が回収不能になります。
 図:配当計算板②
- 375条ありの場合
- 「最後の2年分」を時系列で遡って数える。履行遅滞の1年分(140万円)がまず全部含まれ、あと1年分足りないので、遡って利息の直近1年分(1000万×6%×1年=60万円)を足す。通算した2年分=200万円(140万円+60万円)。Aの取り分=1200万円(1000万円+200万円)。Cの取り分=2000万円-1200万円=800万円(全額回収)。
375条があると、ここで「通算」が効いてきます。競売の時点から、時系列を遡って、直近2年分を数えます。遅延損害金の1年分、140万円は、まるごと含まれます。でも、まだ2年分には1年足りません。そこで、さらに遡って、利息の直近1年分を足します。通算した2年分は、まず140万円に60万円を足して、200万円になります。Aの取り分は、元本1000万円に200万円を足して、1200万円です。利息と遅延損害金は、種類は違っても、時系列でつながる1本の2年分として合算される。これが、375条2項ただし書の「通算」の意味です。
別々に2年分ずつ数えると、利息の2年分で120万円、遅延損害金の1年分で140万円、合わせて260万円です。Aの取り分は1260万円になり、Cさんは740万円しか受け取れません。期間で言えば、3年分を先に取られたことになります。「最後の2年分まで」という枠を超えてしまうので、通算して、1本の2年分にまとめるのです。
なぜ2年で切るのか——375条の趣旨
 図:趣旨の図解
- 登記簿には元本額と利率だけが記載され、未払い年数は記載されない
- 後順位抵当権者・一般債権者は、登記簿から「最悪でも元本+最後の2年分まで」しか先取りされないと見積もって取引に入る
- 無制限に認めると、この見積もりが崩れる
ここまで、375条の中身を数字で見てきました。では、なぜこんな制限があるんでしょうか。375条の制限は、Aさんに損をさせるための決まりではありません。この制限は、Cさんのような後順位抵当権者や、担保を持たずにBさんにお金を貸している一般債権者を守るための制限です。Cさんは、この土地の順位に並ぶかどうかを決めるとき、登記簿を見ます。登記簿に載っているのは、Aの元本額と利率、つまり「1000万円・年6パーセント」という情報だけです。何年分の利息が実際に溜まっているかは、登記簿には出てきません。もし、Aが溜まった利息を無制限に先取りできるとしたら、Cは自分の取り分がいくら残るのか、まったく見積もれません。見積もれないのに、後ろに並んでお金を貸すのは怖いですよね。
だから、民法の375条は、登記簿から読み取れる範囲、つまり元本と、直近2年分の利息・遅延損害金までしか、先順位者が先取りできないようにしています。こうすることで、後順位抵当権者や一般債権者は、「最悪でもこれくらいまでしか持っていかれない」という見積もりを立てて、安心して取引に入れます。
この制限が及ばない相手
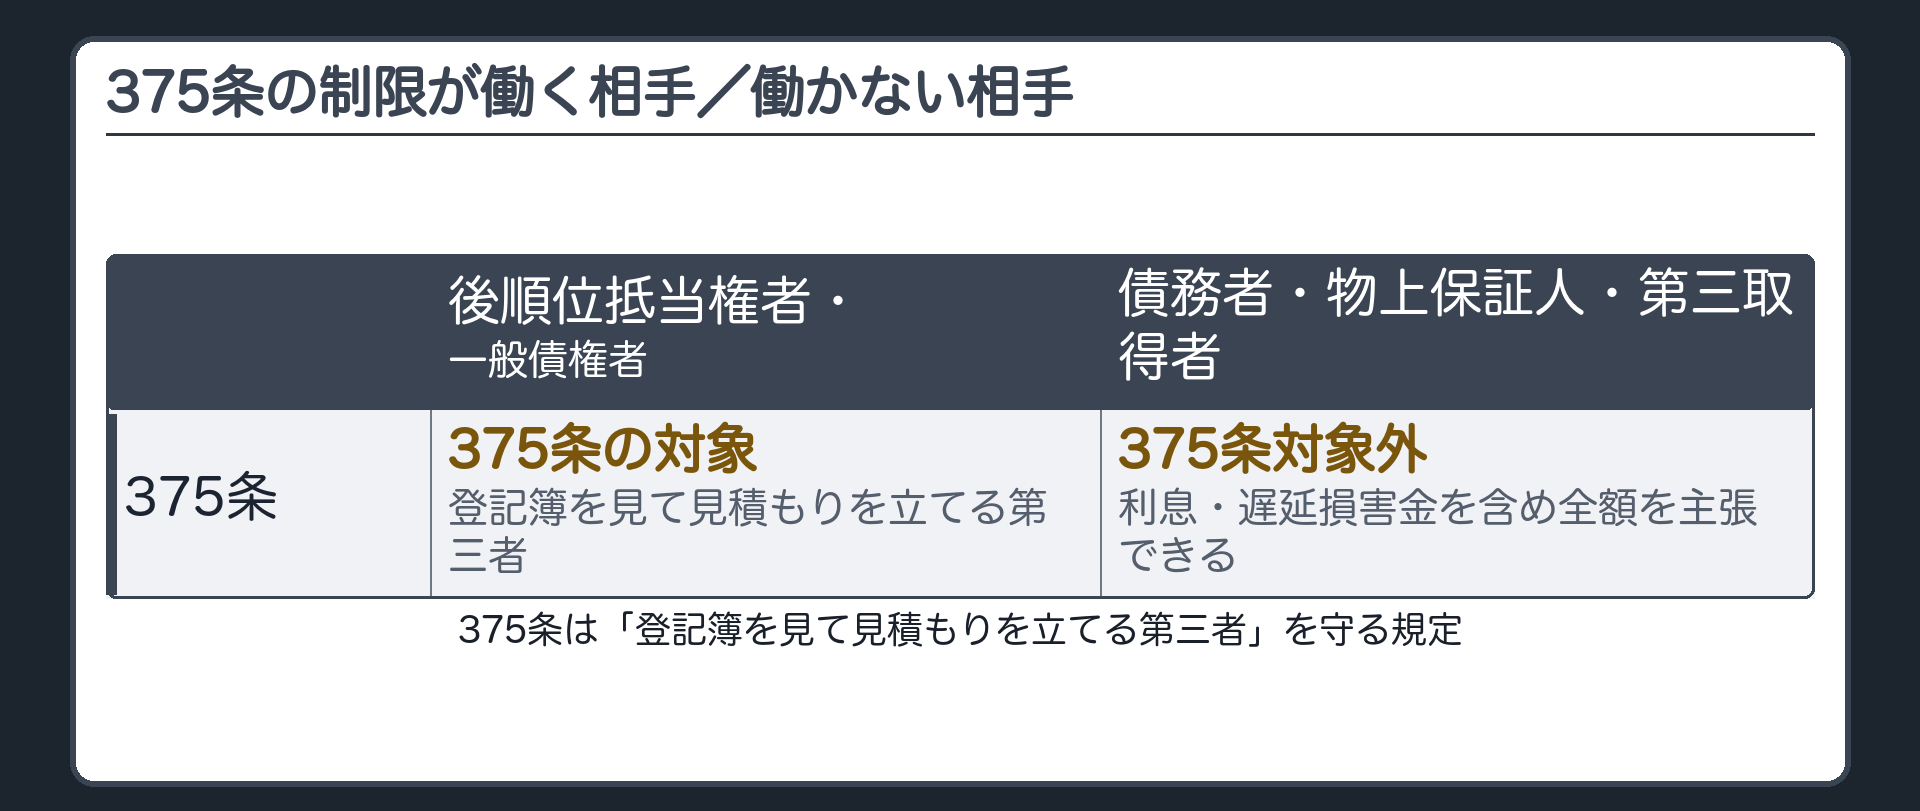
- 375条が働く相手/働かない相手の対比板
- 左=後順位抵当権者・一般債権者(制限が効く=375条の壁)
- 右=債務者・物上保証人・その承継人たる第三取得者(制限が効かない=全額主張できる)
前回、他人の借金のために、自分の不動産を担保に差し出す人を、物上保証人と呼びました。債務は負わず、責任だけを負う立場でしたね。この物上保証人に対して、抵当権者はどこまで請求できるでしょうか?物上保証人に対しても、375条の制限がかかりそうに見えますが、実は、そうはなりません。この375条の制限が及ぶのは、後順位抵当権者や一般債権者との関係だけです。債務者本人、そして物上保証人、さらに、Bさんから抵当権が付いたまま土地を買って、その立場を引き継いだ第三取得者との関係では、この制限は働きません。さっきの登記簿の話を思い出してください。375条が守っているのは、「登記簿を見て、見積もりを立てて取引に入ってくる第三者」でした。債務者本人は、自分の借金の中身を最初から知っている立場です。物上保証人も、「他人の借金のために、自分の不動産を差し出す」と決めた当事者です。どちらも、375条が守ろうとしている「見積もりを立てる第三者」には当たりません。
判例大判大正4年9月15日
債務者・物上保証人・第三取得者には及ばない375条の制限 375条は後順位抵当権者や一般債権者のような第三者を保護するための規定であるから、債務者・物上保証人・その承継人である第三取得者に対しては、抵当権者は利息・遅延損害金を含めた債権の全額について抵当権を行使できる。
Bさん本人に対しては、銀行Aは、元本1000万円だけでなく、未払いの利息300万円、そして遅延損害金があればそれも含めて、全額を主張できます。抵当権を消して土地を守りたければ、Bさんは全額を弁済しなければなりません。もし、Cさんのような後順位の抵当権者も、配当を求めてくる一般債権者もいなければ、2000万円の売却代金から、Aは元本と5年分の利息を合わせて、1300万円を全部受け取れます。冒頭の問いに戻ると、Cさんとの関係では375条の壁があるので、Aが先に取れる利息は120万円までで、Cさんの取り分は880万円に増えました。一方、Bさん本人との関係では、取り切れなかった残り180万円の利息も消えるわけではなく、Aは全額を請求できる立場のままです。
第三取得者との関係
 図:一言板
- 抵当不動産を買い受けた第三取得者に対しても、375条の制限は及ばない(全額主張できる)
- 理由は物上保証人と同じ趣旨(375条は後順位抵当権者・一般債権者という「第三者」を保護する規定であって、当事者側の地位を引き継いだ者を保護する規定ではない)
- 第三取得者には代価弁済・抵当権消滅請求という別の保護制度がある
もう1つ、抵当権付きの不動産を買い受けた第三取得者との関係も確認しておきます。たとえば、競売になる前に、BさんがDさんに土地を売っていたとします。Dさんが抵当権を消したいなら、元本1000万円と5年分の利息として300万円、合わせて1300万円を払う必要があります。Dさんも、買う前に登記簿は見ています。でもDさんは、後ろに並んで自分の取り分を見積もる人ではありません。抵当権の負担が付いたまま、Bさんの所有者としての立場をそっくり引き継いだ人です。だから、375条が守る「後ろに並ぶ第三者」には当たらず、抵当権者は全額を主張できます。
375条による保護はありませんが、別の仕組みで守られています。代価弁済や、抵当権消滅請求という制度です。本体は別の回で扱います。今日は、375条とは別の話がある、とだけ知っておいてください。
元本の範囲と、根抵当権との違い
 図:一言板
- 被担保債権の元本は、種類を問わず、一部でも複数でも抵当権で担保できる
- 375条の2年分の制限は、この元本に付く利息・遅延損害金にかかる話
- 根抵当権は、375条ではなく極度額で担保の上限を切る仕組み(本体は別の回)
前回、被担保債権は種類を問わず、一部でも複数でも1つの抵当権で担保できる、と見ましたね。今日見た375条の2年分の制限は、この元本に付いてくる利息・遅延損害金にかかる話です。元本そのものの範囲を、375条が変えるわけではありません。なお、根抵当権という仕組みでは、375条ではなく、極度額という別の方法で担保の上限を切ります。これは段階が違う話なので、別の回で扱います。
冒頭の答えを、もう一度
 図:まとめ板
今日の骨格を振り返りましょう。元本は、金額の制限なく全額が担保されます。375条1項で利息は最後の2年分、2項で遅延損害金も同じ制限を受け、しかも利息と通算して2年分が上限になります。2年で切るのは、登記簿を見て取引に入ってくる後順位抵当権者や一般債権者が、自分の取り分を見積もれるようにするためでした。だからこそ、この制限は、そういう第三者との関係だけで働きます。債務者本人や物上保証人、第三取得者に対しては、抵当権者は元本・利息・遅延損害金、すべて全額を主張できます。冒頭のCさんは、375条のおかげで、取り分が700万円から880万円へと、180万円増えました。一方、Bさん本人に対しては、Aは最初から全額を請求できる立場でした。相手が変われば結論が変わる、という375条の仕組みが、これでつながりましたね。
参照条文
- 民法375条1項
- 民法375条2項