
受領権者以外への弁済
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第4章 債権総論 #178/動画の内容を見返し用にまとめたものです(動画には含みません)。
泥棒に払った銀行は、もう一度払うのか
 図:冒頭の関係図
- 預金者Aの通帳と印鑑を、泥棒Bが盗んだ
- Bは銀行Cの窓口で、通帳と印鑑を出して300万円を引き出した
- Cは何も疑わずに払った
- 問い=Aの預金は、これでどうなるのか
- 銀行Cは、Aにもう一度300万円を払わなければならないのか
今日は、その問いです。前回は、誰が払えるか、つまり払う側の話でした。今日は反対側です。誰に払えば、有効な弁済になるのか。受け取る側の話です。先に、答えの形だけ言います。窓口で払った銀行は、一定の条件を満たせば守られます。ただし、その条件は、思ったより厳しいものです。条件とは何か、そしてなぜ銀行を守るのか。条文と判例で、たどっていきます。
原則:受領権者以外への弁済は無効
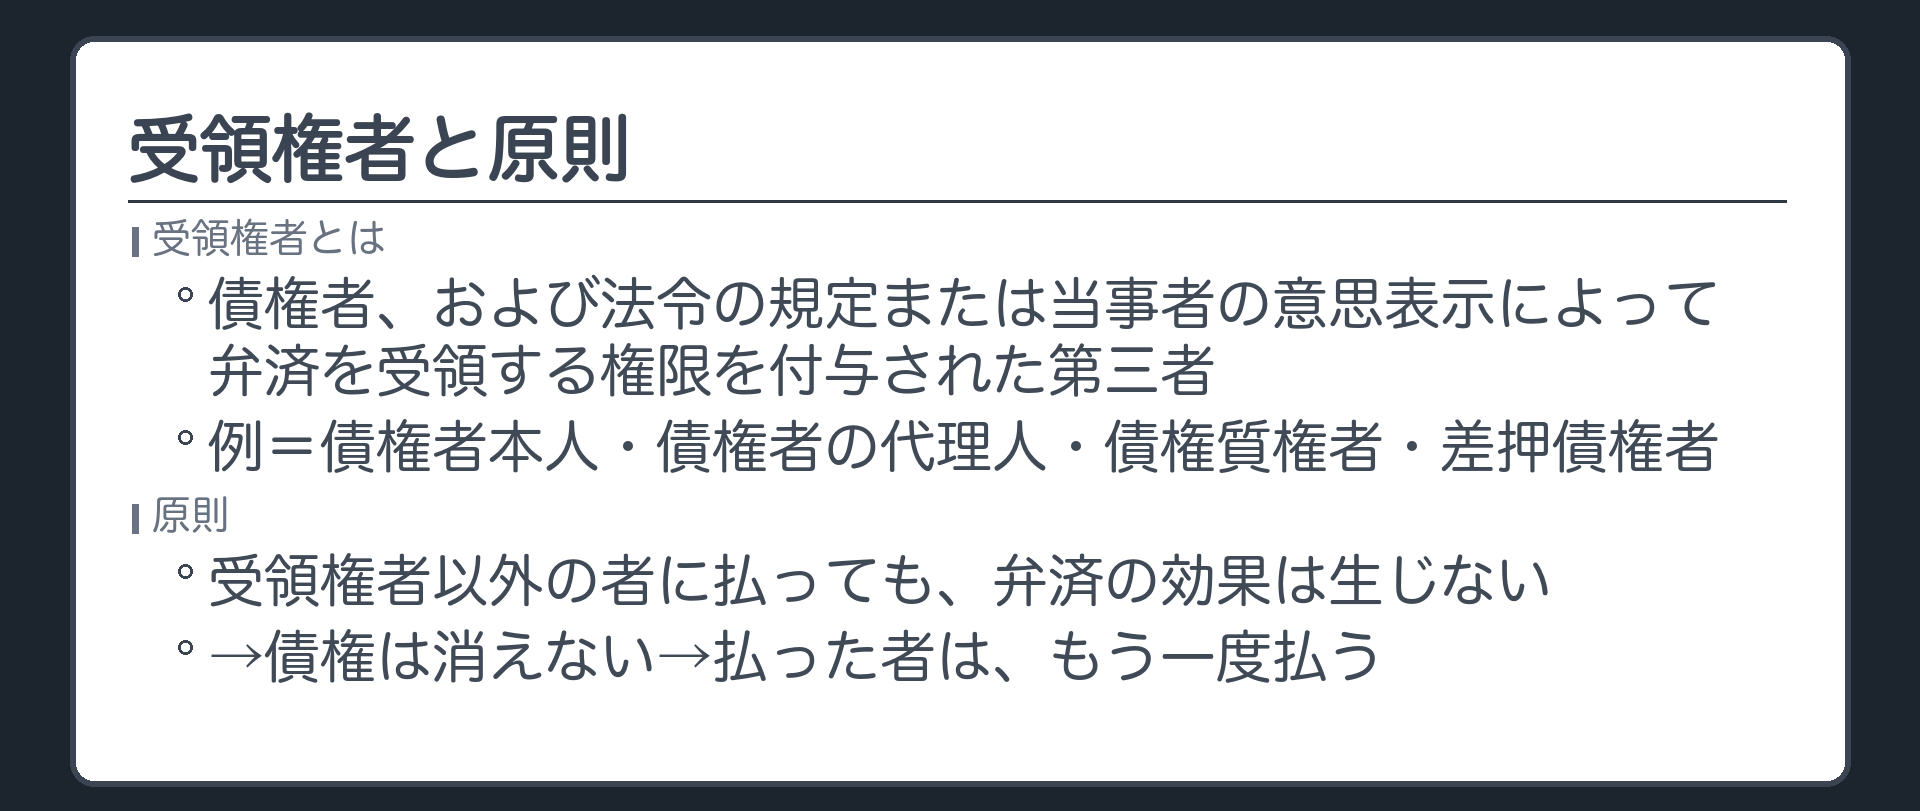
- 受領権者=債権者、および法令の規定または当事者の意思表示によって弁済を受領する権限を付与された第三者
- 例=債権者本人・債権者の代理人・債権質権者・差押債権者
- 原則=受領権者以外の者に払っても、弁済の効果は生じない→債権は消えない→払った者は、もう一度払う
弁済を受け取る権限を持つ人を、受領権者と呼びます。債権者本人は、その代表です。そのほかに、債権者から代理権を与えられた代理人、お金を貸した担保として、債権に質権を持つ債権質権者、債権を差し押さえた差押債権者のように、法令や当事者の意思表示で、受け取る権限を与えられた人も受領権者です。債権者本人でも、いつでも受け取れるとは限りません。債権者が判断能力の不十分な人で、単独では有効に受け取れない場合があります。また、債権が差し押さえられたら、債権者本人も、受け取れなくなります。差押えは、あとで481条で見ます。受領権者でない人に払ったらどうなるか。原則は、弁済の効果が生じません。債権は消えず、払った人は、もう一度払う必要があります。冒頭の例なら、銀行は泥棒に300万円を渡しましたが、預金者の預金債権は残ったままです。
たとえ話で考えます。宅配便の配達員が、隣の部屋の見知らぬ人に、あなた宛ての荷物を渡してしまいました。あなたは荷物を受け取っていません。配達は終わっていないので、配達員は、あなたに、もう一度届けなければなりません。受け取る権限のある人の手に届いていないからです。これが原則です。ところが、配達員が、あなたの名前の入った表札のある部屋で、あなたそっくりの人に渡したらどうでしょう。配達員を責めすぎるのは酷です。この発想を条文にしたのが、478条です。その前に、口座への払込みの条文を、1つだけ見ておきます。
預貯金口座への払込みによる弁済
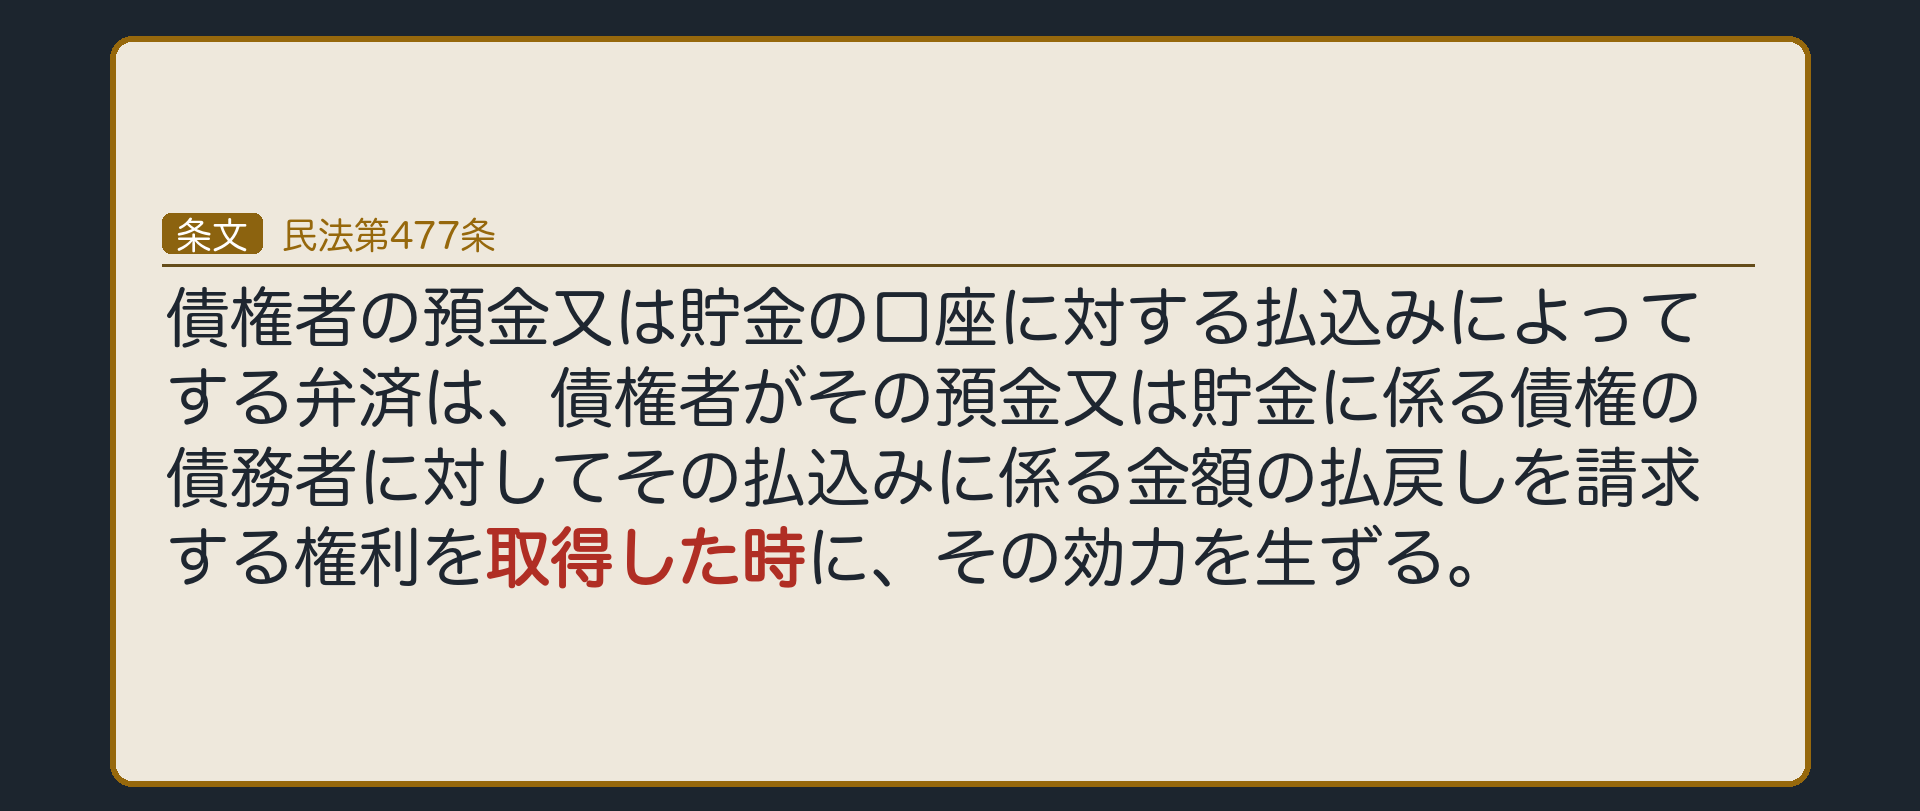
- 477条=債権者の預金又は貯金の口座に対する払込みによってする弁済は、債権者がその払込みに係る金額の払戻しを請求する権利を取得した時に、その効力を生ずる
- 例=小売チェーンが卸会社の口座に200万円を振り込む
- 効力が生じる時=入金が口座に記録されて、卸会社が預金債権を取得した時
- 2017年の改正で新設
冒頭の例は、お金を口座から引き出す場面でした。今度は逆に、口座へ振り込んで払う場面です。
条文民法477条
民法第477条 債権者の預金又は貯金の口座に対する払込みによってする弁済は、債権者がその預金又は貯金に係る債権の債務者に対してその払込みに係る金額の払戻しを請求する権利を取得した時に、その効力を生ずる。
設例です。小売チェーンが、卸会社に200万円の代金を払います。卸会社が口座への振込みを認めているとき、小売チェーンは、卸会社の口座へ振り込めば払ったことになります。問題は、いつ弁済になるのか、という点です。条文の答えは、卸会社が、銀行に対して、この200万円の払戻しを請求する権利を取得した時です。入金が口座に記録されて、卸会社が銀行に対する預金債権を取得した時です。その時に、卸会社の代金債権が消えます。なぜその時か。振込の手続をしただけでは、卸会社は、まだそのお金を使えません。払戻しを請求できるようになって初めて、お金が債権者の手に届いたと言えるからです。この条文は、2017年の改正で新しく設けられました。当事者の合意があることが前提で、効力が生じる時点を決める、短い条文です。ここは短答で聞かれる点なので、取得した時、という言葉を覚えておいてください。
478条:受領権者としての外観を有する者への弁済
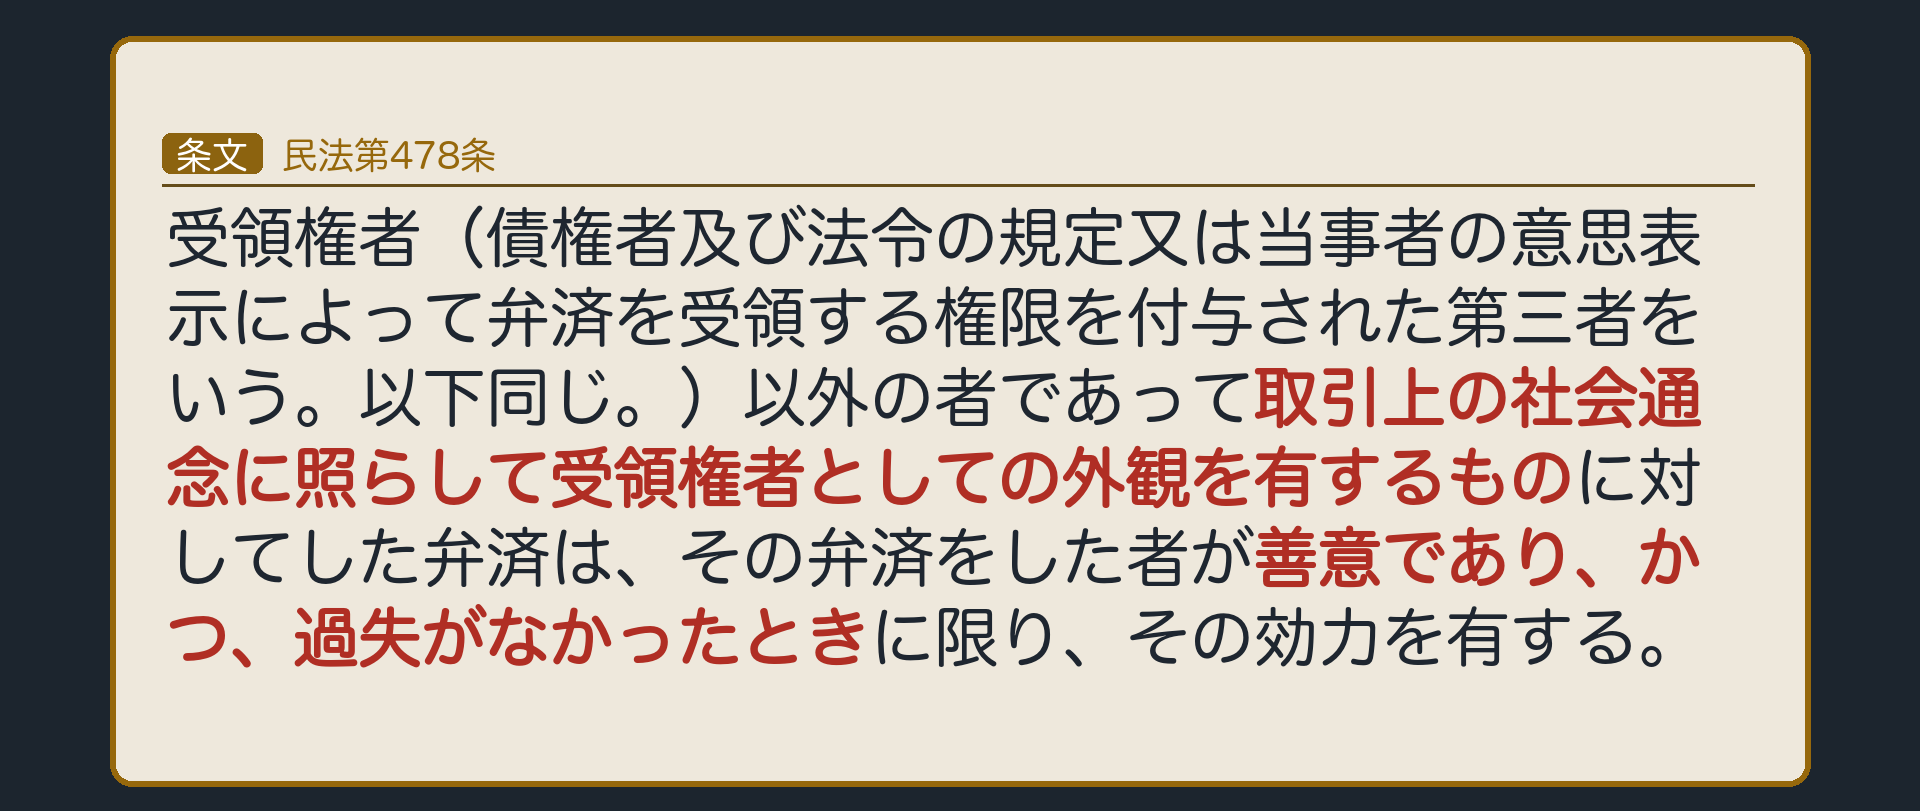
- 478条=受領権者以外の者であって取引上の社会通念に照らして受領権者としての外観を有するものに対してした弁済は、その弁済をした者が善意であり、かつ、過失がなかったときに限り、その効力を有する
- 成立要件(条文どおり)=①受領権者以外の者が、取引上の社会通念に照らして受領権者としての外観を有する②弁済をした者が善意③弁済をした者に過失がない
- 効果=弁済は有効→債権は消える
ここが、今日の山場です。条文の全文を見ます。
条文民法478条
民法第478条 受領権者(債権者及び法令の規定又は当事者の意思表示によって弁済を受領する権限を付与された第三者をいう。以下同じ。)以外の者であって取引上の社会通念に照らして受領権者としての外観を有するものに対してした弁済は、その弁済をした者が善意であり、かつ、過失がなかったときに限り、その効力を有する。
条文を、要件に分けます。1つめは、受け取った人が、受領権者ではないのに、取引上の社会通念に照らして、受領権者としての外観を有していること。つまり、取引の常識から見て、受け取る権限がありそうに見えることです。2つめは、弁済をした人が善意であること。善意とは、この人は本当の受領権者だ、と信じていたことです。3つめは、弁済をした人に過失がないこと。つまり、信じたことに落ち度がなかったことです。これは、覚える規範ですか。違います。この3つは、条文を読めば出てくる成立要件です。条文に書かれていない基準を、解釈で立てたものではありません。解釈で立てた基準なら、なぜその基準なのかという理由まで覚える必要があります。この3つは条文に書いてあるので、条文の言葉を、そのまま言えれば足ります。そして効果は、その弁済が有効になること。弁済が有効になれば、債権は消えます。
受け取る権限のない人への弁済を有効にする理由は、2つあります。1つめは、弁済は、債務者にとって果たさなければならない義務だからです。義務を果たそうとする人に、目の前の相手が本当の債権者かどうか、疑いを尽くし続けることまで求めるのは酷です。2つめは、取引の安全です。外観を信じて、払った人が、あとで本当の債権者から、もう一度払えと言われるなら、誰も安心して払えなくなります。無過失の輪郭を、対にして見ます。窓口の担当者が、届出印と通帳を確かめ、印影を照合し、本人確認の書類まで見ました。そのうえで払ったなら、信じたことに落ち度はありません。反対に、通帳の持参人の印影が、届出印と明らかに違っているのに、そのまま払った。これは、確かめれば分かったはずなので、過失があります。決め手は、通常の確認をして、それでも気づけなかったかどうか、です。二重譲渡の回で見た、劣後する譲受人を真の債権者と信じたことに相当な理由が要る、という基準も、同じ無過失を、その場面に当てはめたものです。
 図:478条の効果の裏側
- 弁済が有効になる→真の債権者は債権を失う→受け取った者に不当利得の返還(703条以下)または不法行為による損害賠償(709条)を請求する
- 冒頭の例=預金者Aは銀行Cにはもう請求できない
- 泥棒Bに請求する
- 二重譲渡の例=劣後する譲受人(金融業者)が受け取れば、優先する譲受人(商社)は金融業者に、不当利得として返せと求める
効果の裏側です。弁済が有効になると、真の債権者は債権を失います。その代わり、受け取った人に対して、法律上の理由なく得たお金を返せという、不当利得の返還や、不法行為による損害賠償を求めることができます。冒頭の例なら、預金者は、銀行にはもう請求できません。泥棒に求めることになります。同じ債権を2人に売った二重譲渡の回でも、同じ構造でした。負けた側の金融業者に払われたら、勝った側の商社が、金融業者に返せと求めます。478条で銀行が守られると、損を負うのは、泥棒を探し出して取り立てるしかない預金者の側になります。これが、この制度の厳しいところです。だから、銀行が守られるかどうか、つまり、無過失かどうかが、重大な争点になります。あとで判例を見ます。窓口の払戻しには、もう1つ大事な点があります。478条の条文には、預金者が通帳や印鑑をうっかり管理した、という事情を要件とする文言がありません。預金者に落ち度がなくても、銀行が善意無過失なら、478条は銀行を守ります。この点は、110条との比較で、もう一度出てきます。2017年の改正で変わった点を確認します。1つめは、条文の言葉です。以前は債権の準占有者への弁済と書かれていました。それが、受領権者としての外観を有する者への弁済になりました。善意と無過失の要件は、以前の条文にもあり、そこは変わっていません。変わったのは、範囲が条文から読み取れるようになったことです。債権者の代理人と名乗る人も含むことが、文言上、明らかになりました。受領権者の定義も、条文に入りました。
2つめは、旧480条の削除です。以前は、受取証書、つまり領収書の持参人を、受領権限のある人とみなす条文がありました。たとえば、債権者の名前の入った領収書を持ってきた人です。弁済者が、悪意または有過失のときだけ、例外でした。この条文は、なくなりました。受取証書の持参人も、外観を有する者の1つとして、478条で処理されます。そのとき、自分が善意無過失だったことは、払った側が示す必要があります。
表見受領者の例
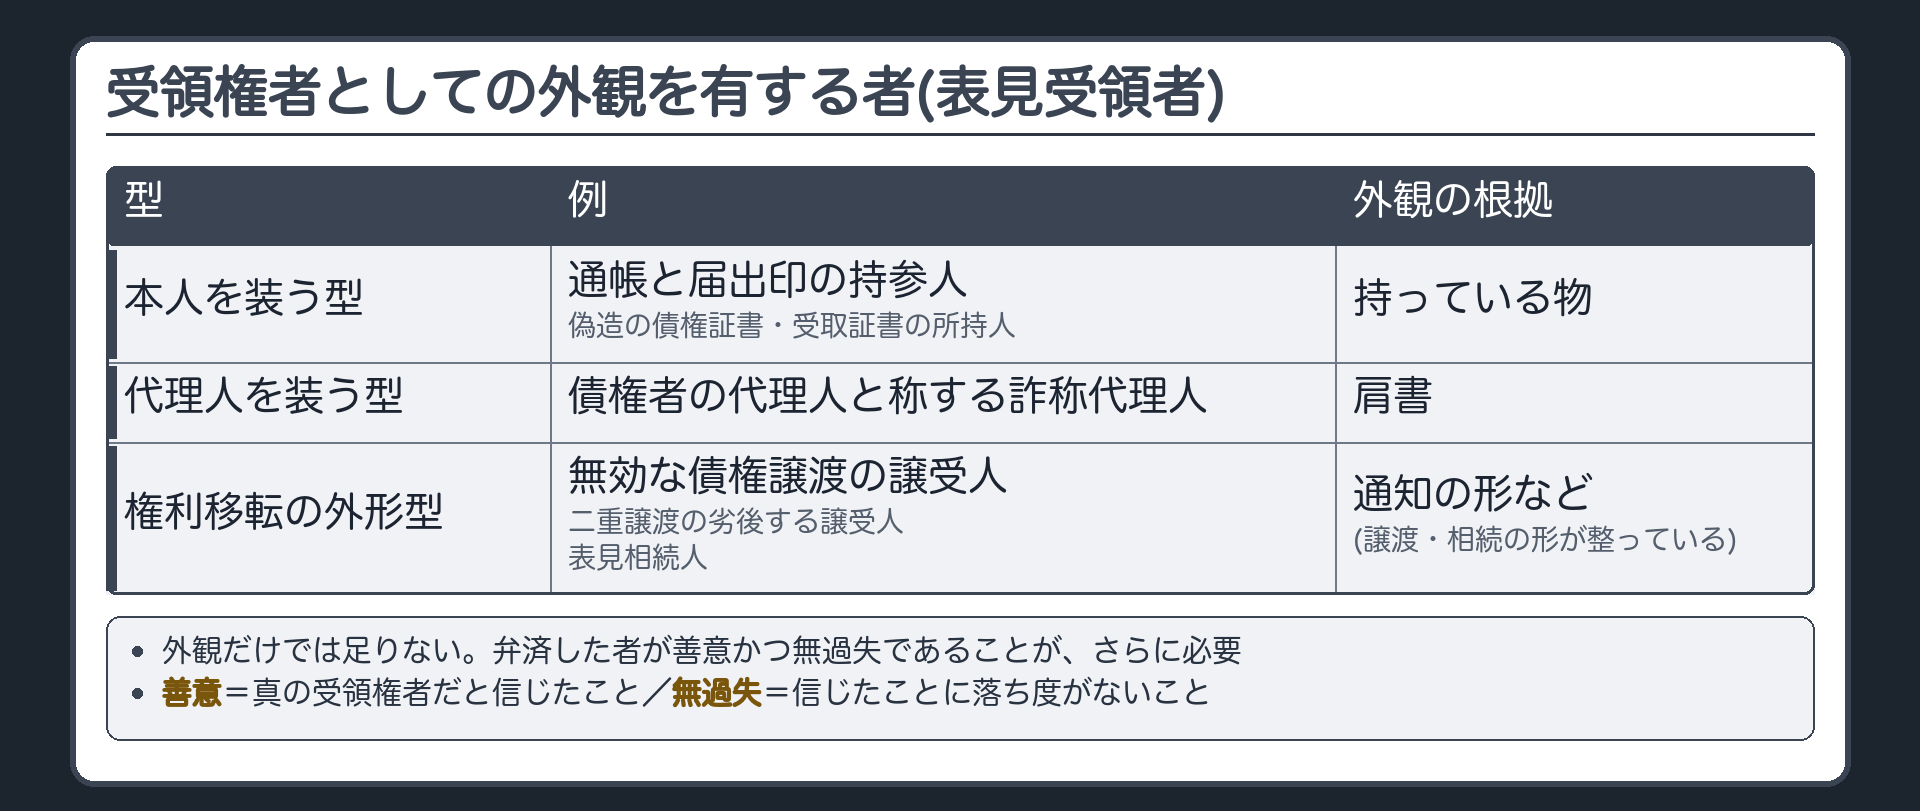
受領権者としての外観を有する者を、表見受領者と呼んでおきます。典型例を、3つの型に分けて整理します。1つめは、本人を装う型です。冒頭の泥棒のように、通帳と届出印を持って窓口に来た人が代表です。持っている物が、預金者らしさの根拠になります。偽造の債権証書や受取証書を持ってきた人も、ここに入ります。債権の証拠書類を持っているので、債権者らしく見えます。2つめは、代理人を装う型です。債権者の代理人と名乗る人、つまり詐称代理人です。肩書が、受け取る権限があるという外観の根拠です。これは次に、110条との比較で詳しく見ます。3つめは、権利が移った形が整っている型です。債権譲渡が無効だったのに、譲受人として受け取りに来た人は、通知が届いているので、譲受人らしく見えます。劣後する譲受人も、ここです。卸会社が同じ売掛金を、商社と金融業者の2人に売り、商社が勝ったとき、負けた金融業者が劣後する譲受人です。金融業者は通知を備えているので、小売チェーンから見れば債権者らしく見えます。亡くなった債権者の子として遺産を管理していたのに、あとで相続人でないと分かった人、つまり表見相続人も、同じ型です。
通帳と印鑑、代理人という肩書、届いている通知。こうした、権限がありそうに見える根拠が、外観の中身です。外観があるかどうかは、取引の常識から見て、受け取る権限がありそうに見えるか、で決まります。ただ、外観があっても、それだけでは足りません。弁済した人が、善意無過失であることが、さらに必要です。問いです。小売チェーンが、卸会社の元社員から、卸会社の代理人だと名乗られました。小売チェーンは、確かめないまま、200万円を払いました。この弁済は、有効でしょうか?元社員は、代理人らしく見えるので、外観はあると思います。でも、確かめていないので、無過失ではなく、478条では有効にならないと思います。478条は使えません。ただ、元社員が、受け取った200万円を、そっくり卸会社に渡していたら話が変わります。その限度で有効になる条文が、あとで出てくる479条です。478条と479条の振り分けは、あとでもう一度整理します。
なぜ110条ではなく478条か
 図:設例
- 卸会社Aの元社員Cが「卸会社の代理人です」と名乗り、小売チェーンBから代金200万円を受け取った
- Cには何の代理権もない
- 問い=表見代理(110条)でBを守れるか
- 110条=基本代理権・権限外の行為・正当な理由
- Cには基本代理権が無い→110条は使えない(代理権を一度も与えられていない→112条も使えない)
詐称代理人の場面を、設例で見ます。卸会社の元社員が、小売チェーンのところへ来て、卸会社の代理人です、と名乗りました。小売チェーンは、代金の200万円を渡しました。元社員は、在職中も含めて、卸会社から代理権を与えられたことは一度もありません。表見代理を思い浮かべるのは、自然な発想です。ここで、1問だけ思い出しておきます。110条の表見代理が成り立つためには、代理人に、何の代理権があることが必要でしたか?基本代理権、です。何かの代理権が、もともとあることです。表見代理は、代理権が無いのに、一定の条件がそろえば、効果を本人に届ける制度でした。110条は、基本代理権があって、その権限の外で行為をした場合に、相手方に正当な理由があれば、本人に責任を負わせる条文でした。この元社員には、そもそも何の代理権もありません。だから、110条は、使えません。かつて代理権を与えられていた人なら、代理権が消えた後の112条も考えますが、この元社員には一度もありません。112条も使えません。
そこで、478条です。判例が、はっきり答えています。
判例最判昭37・8・21 民集16巻9号1809頁
債権者の代理人と称する者への弁済 債権者の代理人と称して債権を行使する者も民法四七八条にいわゆる債権の準占有者に該ると解すべきことは原判決説示のとおりであつて、これと見解を異にする上告理由第四点の論旨は理由がない。
判決は、改正前の条文の言葉で書かれています。債権の準占有者は、現在の条文の、受領権者としての外観を有する者のことと読み替えて構いません。判旨は、債権者の代理人と称して債権を行使する人も、この外観を有する者に当たる、と言っています。ただし、有効になるのは、あくまで、弁済者が善意かつ無過失の場合だけです。
 図:110条と478条の比較
- 基本代理権=110条は必要(代理人に何らかの代理権が要る)/478条は不要
- 対象の場面=110条は新たな取引(代理人と契約する)/478条は既に負っている義務の履行(弁済)
- 本人の関与・帰責=110条は基本代理権という形で要る/478条は独立の要件ではない
- 保護される者=110条は代理人と取引した相手方(正当な理由)/478条は弁済した者(善意・無過失)
比較します。理由づけは2段です。1段目。詐称代理人には、基本代理権がありません。だから110条の適用の余地がない。2段目が、より重要です。弁済は、債務者が既に負っている義務の履行です。新たに取引に入る場面よりも、外観への信頼を、厚く守る必要があります。新たな取引なら、相手が怪しければ、取引をやめれば済みます。しかし、弁済は、やめられません。払わなければ、債務不履行になります。払う義務があるから、払う人は、目の前の相手を信じて、払うしかない。その人を、外観を信じたことを理由に守るのです。もう1つの違いは、本人の関与です。110条は、基本代理権という形で、本人が代理人に何らかの権限を与えていたことが要りました。478条には、本人の落ち度や関与を、独立の要件とする文言がありません。冒頭の泥棒の例でも、預金者は何も悪くありません。それでも、銀行が善意無過失なら、弁済は有効になります。表見代理の回で見た権利外観法理は、外観、それを作った本人の帰責性、相手方が信じたことに落ち度がないこと、の3つがそろえば相手方を守る考え方でした。478条は、このうち本人の帰責性を、独立には要求しないのが特徴です。そのぶん、守られる条件は、弁済者の善意無過失という、1本に絞られています。だから、無過失の判断が、重くなるのです。
無過失の判断:窓口は手続全体、ATMはシステム全体
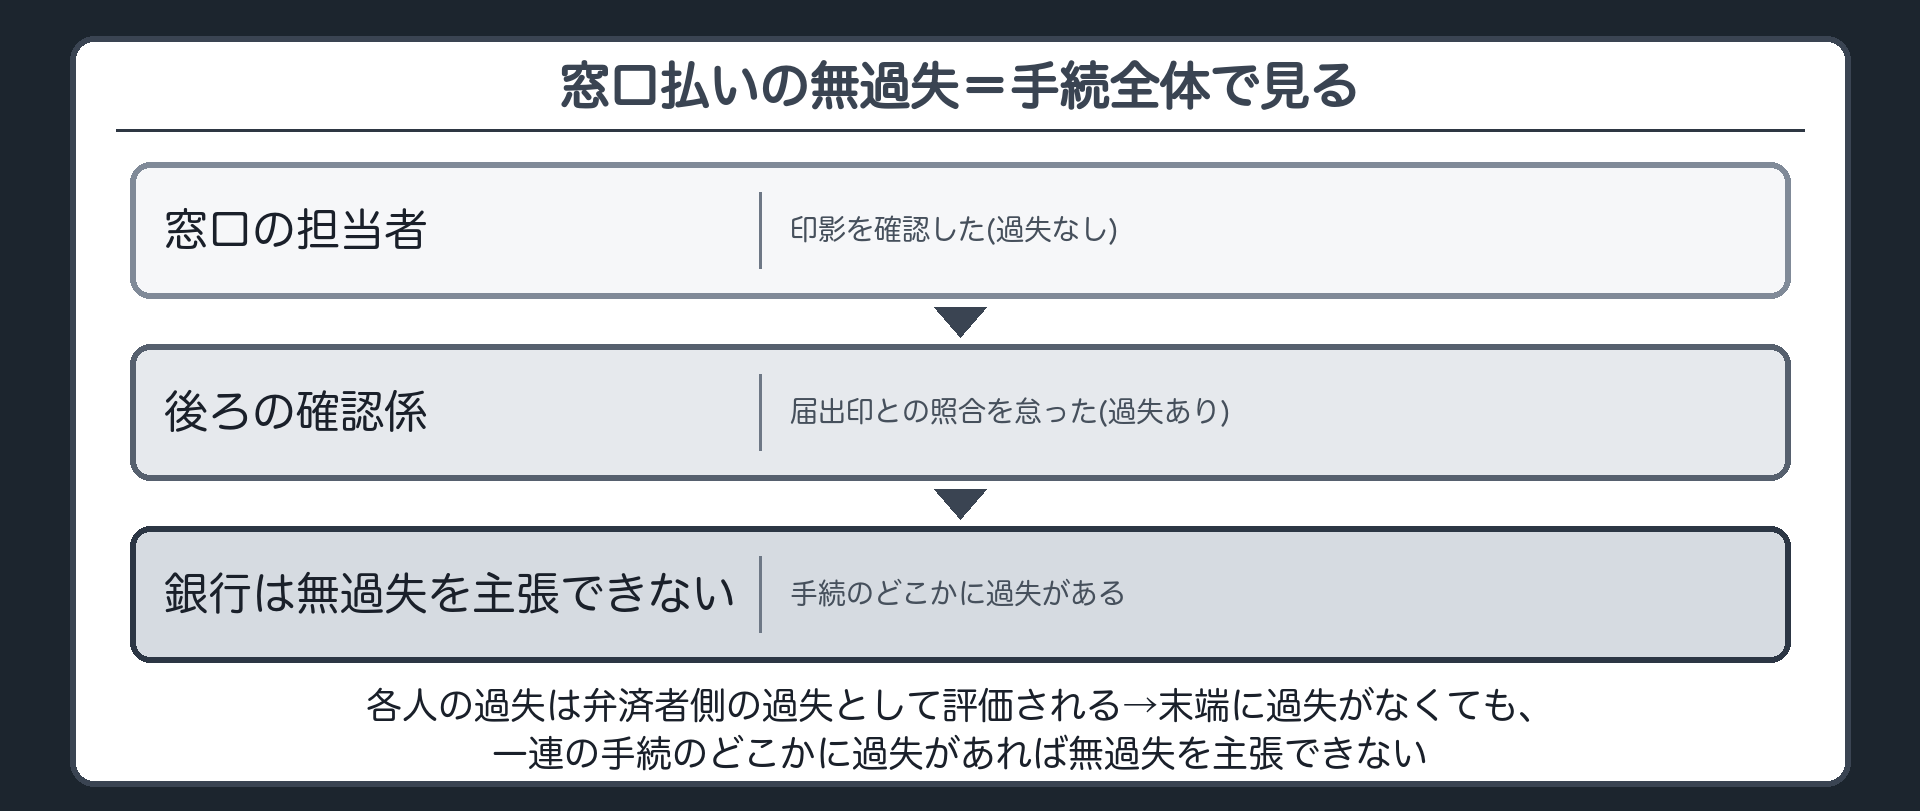
- 窓口払い=弁済手続に数人が段階的にかかわるとき、各人の過失は弁済者側の過失として評価される→末端の担当者に過失がなくても、一連の手続のどこかに過失があれば、弁済者は無過失を主張できない
- 設例=窓口の担当者は印影を確認したが、後ろの確認係が届出印との照合を怠った→銀行側に過失あり
無過失は、誰の目で見るのか。窓口の払戻しで考えます。払戻しには、窓口の担当者、書類を確認する係、上司の決裁と、複数の人がかかわります。同じ判例が、この点にも答えています。
判例最判昭37・8・21 民集16巻9号1809頁
弁済手続に数人が関与する場合の無過失 しかし、民法四七八条により債権の準占有者に対する弁済が有効とされるのは、弁済者が善意かつ無過失である場合に限ると解すべきところ、 ……本件のように、弁済手続に数人の者が段階的に関与して一連の手続をなしている場合にあつては、右の手続に干与する各人の過失は、いずれも弁済者側の過失として評価され、右の一連の手続のいずれかの部分の事務担当者に過失があるとされる場合は、たとえその末端の事務担当者に過失がないとしても、弁済者はその無過失を主張しえないものと解するのが相当であつて、
事案は、連合軍向けの物資の納品代金を、払う手続でした。納品を受けたことを示す受理書を偽造して持ってきた人に、国の機関が代金を払いました。原審は、末端の担当者が善意無過失なら、それで弁済は有効だとしました。最高裁は、これを破棄しました。言っているのは、こうです。手続のどこかの部分の担当者に過失があれば、末端の担当者にいくら落ち度がなくても、弁済者は、無過失を主張できません。窓口の担当者が申し分なく対応しても、後ろの確認係が届出印の照合を怠っていれば、銀行は、無過失とは言えないのです。手続を、どれだけの人数で分担するかは、払う側が自分で決めることです。分けたことで無過失になれるなら、末端の担当者に何も知らせない仕組みにするだけで、責任を逃れられてしまいます。だから、弁済手続の全体を、弁済者の側の問題として見ます。ここまでが、人が窓口で受け取る場合でした。では、機械で払い戻す場合は、どうでしょう。
 図:ATMと478条
- 機械払いにも478条の適用がある(非対面でも否定されない)
- 銀行が無過失というには、機械が正しく作動しただけでは足りず、機械払システムの設置管理の全体について、可能な限度で無権限者による払戻しを排除し得るよう注意義務を尽くしていたことを要する
- 事案=盗まれた通帳と暗証番号による通帳機械払
- 銀行は、通帳機械払ができる旨を預金規定等で預金者に明示していなかった→過失あり→478条による有効は認められない
判例最判平15・4・8 民集57巻4号337頁
機械払と478条:適用と無過失の中身 無権限者のした機械払の方法による預金の払戻しについても,民法478条の適用があるものと解すべきであり,これが非対面のものであることをもって同条の適用を否定すべきではない。 ……債権の準占有者に対する機械払の方法による預金の払戻しにつき銀行が無過失であるというためには,払戻しの際に機械が正しく作動したことだけでなく,銀行において,預金者による暗証番号等の管理に遺漏がないようにさせるため当該機械払の方法により預金の払戻しが受けられる旨を預金者に明示すること等を含め,機械払システムの設置管理の全体について,可能な限度で無権限者による払戻しを排除し得るよう注意義務を尽くしていたことを要するというべきである。
1つめの文は、機械払でも478条は使える、と言っています。人の目が無い、非対面の払戻しだからといって、478条が否定されるわけではありません。2つめの文が、無過失の中身です。機械が正しく作動しただけでは足りない。システムの設置と管理の全体について、できる限り、無権限者による払戻しを排除するよう、注意義務を尽くしていたことが要る、という基準です。窓口は、人が見て確かめられます。印影を照合し、表情を見て、おかしければ引き止められます。機械には、人の目が無い。だから、確認の代わりに、システム全体の設計や管理、そして預金者への明示まで、銀行の注意義務の範囲に入ってくるのです。事案を見ます。預金者は、通帳を盗まれ、暗証番号を推測した泥棒に、通帳を使った機械払の方法で、預金を払い戻されました。銀行は、通帳でも機械払ができる、ということを、預金規定などで預金者に明示していませんでした。
判例最判平15・4・8 民集57巻4号337頁
機械払と478条:本件の結論 通帳機械払のシステムを採用する銀行がシステムの設置管理について注意義務を尽くしたというためには,通帳機械払の方法により払戻しが受けられる旨を預金規定等に規定して預金者に明示することを要するというべきであるから,被上告人は,通帳機械払のシステムについて無権限者による払戻しを排除し得るよう注意義務を尽くしていたということはできず,本件払戻しについて過失があったというべきである。
銀行は、機械払ができる旨を、預金者に明示していませんでした。だから、注意義務を尽くしたとは言えず、過失がありました。478条による弁済の有効は認められず、預金者の返還請求が認められました。預金者の側にも、落ち度はなかったんでしょうか。ありました。預金者は、暗証番号を、車の登録番号と同じにして、通帳を車内に置いたまま、車を駐車していました。それでも、銀行に過失があるという判断は変わりませんでした。478条は、預金者の落ち度を要件にしていません。問われるのは、銀行の側が注意義務を尽くしたかどうかです。結論として、機械払でも478条は使えますが、銀行が無過失と認められるのは、かなり限定的になります。
 図:預金者保護法
- 偽造カード等及び盗難カード等を用いて行われる不正な機械式預貯金払戻し等からの預貯金者の保護等に関する法律
- 対象=個人の預貯金者・機械式の払戻し。窓口払いは対象外=冒頭の泥棒の窓口払いは478条そのまま。偽造カード等による払戻し=478条を適用しない・原則として払戻しは無効。盗難カード等(真正のカード・通帳)による払戻し=預貯金者が速やかな通知など所定の手続をとれば、金融機関に補てんを求められる(預貯金者の過失の程度で補てん額が変わる)。
補足です。カードの不正な払戻しについては、預金者保護法という別の法律があります。位置づけだけ、言い分けます。対象は、個人の預貯金者の、機械式の払戻しです。窓口払いは対象外なので、冒頭の泥棒の窓口払いには、478条がそのまま働きます。偽造カードによる払戻しには、478条を適用しません。原則として、その払戻しは無効です。盗難カードや盗まれた通帳による払戻しは、預貯金者が速やかに通知するなど所定の手続をとれば、金融機関に補てんを求められます。補てんの額は、預貯金者の過失の程度で変わります。偽造と盗難で、扱いが分かれます。ひとまとめにはできません。
479条:債権者が利益を受けた限度で有効
- 479条=前条の場合を除き、受領権者以外の者に対してした弁済は、債権者がこれによって利益を受けた限度においてのみ、その効力を有する
- 478条が適用されない場合の受け皿
- 設例=小売チェーンが、確かめないまま、卸会社の元社員に200万円を払った(過失あり→478条は使えない)
- 元社員が卸会社に200万円を渡した→その限度で有効
- 渡さなかった→有効にならない
478条が使えなかった場合は、どうなるのでしょう。受け皿になる条文が、479条です。
条文民法479条
民法第479条 前条の場合を除き、受領権者以外の者に対してした弁済は、債権者がこれによって利益を受けた限度においてのみ、その効力を有する。
前条の場合を除き、とあるのが、478条との関係です。まず478条を見て、使えなかったときに、479条を見ます。先ほどの設例に戻ります。小売チェーンが、確かめないまま、卸会社の元社員に200万円を払いました。過失があるので、478条は使えません。ここで、元社員が、受け取った200万円を、そっくり卸会社に渡していたとします。卸会社は、現に200万円を受け取って、利益を受けています。その限度で、弁済は有効です。小売チェーンの債務は、消えます。元社員が渡していなかったなら、卸会社は、何も受け取っていません。利益を受けていないので、有効にはなりません。小売チェーンは、卸会社に、もう一度払うことになります。債権者が現に受け取った分だけを、有効にする。弁済の目的が、債権者の満足にあることを考えれば、自然な結論です。
481条:差押えを受けた債権の弁済
 図:481条の関係図
- D運送会社が、A卸会社のB小売チェーンに対する売掛金200万円を差し押さえた
- 差押命令はB(第三債務者)に、Aへの弁済を禁止する
- それでもBがAに払った→Dに対しては通用しない→Dは損害の限度でBにさらに弁済を請求できる(1項)→払い損のBは、Aに求償できる(2項)
差押えの回で見た設例を、続けて使います。運送会社が、卸会社に運賃150万円の債権を持っていました。運送会社は、卸会社が小売チェーンに持つ売掛金200万円を、差し押さえました。差押えとは、債権者の債権を、裁判所の手続で押さえて、債務者が勝手に払ったり取り立てたりできないようにすることでした。差押命令は、第三債務者である小売チェーンに、卸会社への弁済を禁止します。効力が生じるのは、差押命令が、小売チェーンに送達された時、つまり裁判所から正式に届いた時です。
条文民法481条
民法第481条 差押えを受けた債権の第三債務者が自己の債権者に弁済をしたときは、差押債権者は、その受けた損害の限度において更に弁済をすべき旨を第三債務者に請求することができる。 2 前項の規定は、第三債務者からその債権者に対する求償権の行使を妨げない。
それなのに、小売チェーンが、卸会社に200万円を払ってしまいました。1項の結果は、こうです。この弁済は、差押債権者の運送会社との関係では、通用しません。払ってよいとすると、差し押さえても、卸会社が先に受け取って使ってしまえば、差押えが空振りになるからです。運送会社は、自分が受けた損害の限度で、小売チェーンに、さらに弁済するよう請求できます。運賃150万円が回収できていなければ、その分が、請求の基礎になります。そこで2項です。小売チェーンは、さらに払った分を、卸会社に求償できます。求償とは、代わりに負担した分を、本来負担すべき人に請求することです。もともと、卸会社に払うべきでなかったお金を払ったので、負担は、本来の債権者である卸会社に戻されます。ただ、卸会社に払う資力がなければ、取り戻せません。差押えを受けた債権は、払ってはならない、と覚えておいてください。差押えの回で、譲渡制限特約があっても、差押債権者には対抗できない、と見ました。今日の481条は、その続きです。差押えの効力は、特約より強く、債務者の弁済にも及ぶのです。
483条:特定物の引渡債務の内容
- 483条=債権の目的が特定物の引渡しである場合において、契約その他の債権の発生原因及び取引上の社会通念に照らしてその引渡しをすべき時の品質を定めることができないときは、弁済をする者は、その引渡しをすべき時の現状でその物を引き渡さなければならない
- 2017年の改正で「定めることができないときは」が入った
ここまでは、誰に払えば弁済になるか、でした。最後は、何を渡せば弁済になるか、です。特定物の引渡しについて、483条を見ます。
条文民法483条
民法第483条 債権の目的が特定物の引渡しである場合において、契約その他の債権の発生原因及び取引上の社会通念に照らしてその引渡しをすべき時の品質を定めることができないときは、弁済をする者は、その引渡しをすべき時の現状でその物を引き渡さなければならない。
特定物とは、この物、と指定された物でした。弁済する人は、約束した品質の物を渡します。先に、契約などから、品質を定められるかを見ます。定められるなら、その品質で渡します。定められないときに限って、その時点の現状のまま渡して構いません。2017年の改正で、定めることができないときに、という限定が入りました。契約から生じた債務は、普通、品質を定められます。たとえば、傷のない状態で渡す約束なら、その品質です。ですから、483条が実際に働くのは、契約によらない債権に、ほぼ限られます。たとえば、特定の物を返す不当利得返還請求権が、その例です。契約が無ければ、どんな状態で渡すという約束もありません。だから、品質を決める手がかりが無いのです。特定物の引渡しを扱った回で見たとおり、現状で足りるのは、品質の約束が無ければ、約束の中身がその物そのものしか残らないからでした。
冒頭の答えと、まとめ
 図:冒頭の答え
- 窓口で通帳と印鑑を持ってきた泥棒への払戻し=銀行が善意・無過失なら有効(預金者は銀行にもう請求できず、泥棒に不当利得の返還や損害賠償を求める)
- 無過失は、弁済手続全体で判断される
- 過失があれば原則無効=銀行はもう一度払う
- ATM・カード=機械払システム全体の注意義務/偽造・盗難カードは預金者保護法
冒頭の答えを言い切ります。通帳と印鑑を持った泥棒への窓口払いは、銀行が善意で、かつ無過失なら、有効です。預金者は、銀行にはもう請求できず、泥棒に、不当利得の返還や損害賠償を求めます。ただし、無過失は、窓口の一人ではなく、弁済手続の全体で判断されます。どこかに過失があれば、原則どおり無効で、銀行は、もう一度払います。機械払なら、システムの設置管理の全体について、注意義務を尽くしたかが問われ、認められるのは限定的です。カードの不正払戻しは、預金者保護法で、別の仕組みが用意されています。
 図:まとめ
- 477条=口座への払込みは、債権者が払戻請求権を取得した時に効力
- 478条=外観・善意・無過失で有効
- 表見受領者=本人を装う型・代理人を装う型・権利移転の外形の型
- 詐称代理人=110条は基本代理権が無く使えない→478条
- 479条=478条が使えないとき、債権者が利益を受けた限度で有効
- 481条=差押え後の弁済は差押債権者に通用せず、損害の限度でさらに弁済(求償は2項)
- 483条=品質を定められないときに限り現状引渡し
整理します。1つめ。受領権者以外への弁済は、原則として無効です。債権は消えず、払った人は、もう一度払います。2つめ。例外が478条です。受領権者以外の者が、取引上の社会通念に照らして、受領権者としての外観を有し、弁済した人が善意無過失なら、有効になります。これは成立要件で、条文どおりに言えれば足ります。3つめ。表見受領者の例は、通帳と届出印の持参人、詐称代理人、無効な債権譲渡の譲受人、劣後する譲受人、表見相続人などです。4つめ。詐称代理人に110条が使えないのは、基本代理権が無いからです。478条が使えるのは、弁済が既に負った義務の履行で、外観への信頼を厚く守るからです。本人の帰責は、独立の要件ではありません。5つめ。478条が使えないとき、479条で、債権者が利益を受けた限度で有効になります。差押えを受けた債権は、481条で、差押債権者に通用しません。483条は、品質を定められないときに限り、現状引渡しです。
通帳の泥棒の話に戻ると、銀行が守られるかどうかは、善意無過失かどうか、でした。478条の要件へのあてはめは、論文で論点になりうる部分です。
参照条文
- 民法477条
- 民法478条
- 民法479条
- 民法481条
- 民法483条