
更改・免除・混同
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第4章 債権総論 #191/動画の内容を見返し用にまとめたものです(動画には含みません)。
借金を返す代わりに、車を渡す約束にした
 図:冒頭の関係図
- 貸主Aは借主Bに100万円を貸している(保証人と抵当権が付いている)
- Bが「返す代わりに、この車を渡す約束に切り替えたい」と申し出て、Aも合意した
- 問い=この瞬間、100万円の債務はどうなるか
- 付いていた保証人や抵当権はどうなるか
借主のBは、貸主のAから、100万円を借りています。この借金には、保証人が付いていて、抵当権も付いています。ある日、Bが言い出しました。返す代わりに、この車を渡す約束に切り替えさせてください。Aも、それでいいと合意しました。問いです。この合意をした瞬間に、100万円の借金はどうなるでしょうか。そして、付いていた保証人や抵当権は、どうなるでしょうか。借金が消えるという見立ては、半分だけ当たっています。先に答えの形を言います。合意の中身によって、2通りに分かれます。1つめは、古い100万円の債務を消して、車を渡す債務に入れ替える合意です。この場合は、合意した時に100万円の債務が消えて、保証も抵当権も、原則として、消えます。2つめは、車で払うことにする、というだけの合意です。この場合は、合意しただけでは100万円の債権は残ります。車を実際に渡した時に、はじめて消えます。こちらは代物弁済として、前に見ました。今日は、1つめの話です。
同じ「車を渡す」という合意なのに、保証人の運命まで変わるんですか。変わります。分かれ目は、当事者の意思です。なぜ意思で分かれるのか。そして、消えてしまうものを、一部だけでも守る方法はあるのか。今日の中心は、そこです。答えは、最後にもう一度確認します。
更改とは何か——513条と3つの型
 図:513条の要点
- 更改=従前の債務に代えて、新たな債務を発生させる契約
- 古い債務が消えるのは、新しい債務ができた時
- 新しい債務の3つの型=1号 給付の内容の重要な変更(例=100万円を払う債務→車を渡す債務)/2号 債務者の交替(A→B 100万円がA→C 100万円に)/3号 債権者の交替(A→B 100万円がC→B 100万円に)
更改を、前に、古い債務を、新しい債務に入れ替えること、と言いました。条文で確かめます。
条文民法513条
民法第513条 当事者が従前の債務に代えて、新たな債務であって次に掲げるものを発生させる契約をしたときは、従前の債務は、更改によって消滅する。 一 従前の給付の内容について重要な変更をするもの 二 従前の債務者が第三者と交替するもの 三 従前の債権者が第三者と交替するもの
柱書きに、大事な点が2つあります。1つめは、従前の債務に代えて、新たな債務を発生させる契約、という部分です。古い債務の代わりに、新しい債務を作る契約、ということです。2つめは、従前の債務は、更改によって消滅する、という結論です。古い債務が消えるのは、新しい債務ができた時です。冒頭の問いの答えの、前半にあたります。合意の時に、100万円の債務は消えます。新しい債務の型は、1号から3号の3つに限られます。1号は、給付の内容についての重要な変更です。冒頭の例なら、100万円を払う債務を、車を渡す債務に替えることです。2号は、債務者の交替です。借主のBが抜けて、Cが新しい債務者になり、AはCに100万円を請求する形になります。3号は、債権者の交替です。貸主のAが抜けて、Cが新しい債権者になり、CがBに100万円を請求する形になります。
2号と3号は、債務引受や債権譲渡と、そっくりに見えます。どこが違うんですか。そこが、今日の後半の山場です。先に一言だけ言うと、同じ債務が続くのか、別の債務になるのか、です。債務引受の回で、同一性と呼びました。比較表で、じっくり見ます。その前に、2017年の改正で、答案が変わる点を2つ確認します。1つめ。以前の条文は、債務の要素を変更する契約、とだけ書いていて、何が要素にあたるかは、解釈に任されていました。いまは、この3つの型に具体化されています。2つめ。以前は、条件のついた債務を条件のない債務にしたり、条件を付けたり、条件を変えたりすると、要素の変更とみなす規定がありました。これは削られました。ですから、条件を付け外しただけでは、当然には更改になりません。担保も抗弁も、当然には消えません。
更改の意思——なぜ厳しく見るのか
 図:更改の意思
- 同じ「車を渡す」合意でも、①古い債務を消して新しい債務に入れ替える意思がある=更改(合意の時に100万円が消え、保証・抵当権も原則消える)②車で払うだけの意思=代物弁済(車を渡すまで100万円は残る)
- 意思が明らかでなければ更改とは扱わない
- 意思がないとき=1号は代物弁済の合意か単なる内容の変更/2号は免責的債務引受/3号は債権譲渡と読む
513条の3つの型にあたる変更をすれば、それだけで更改になるのでしょうか。ならない、というのが答えです。もう一歩、必要なものがあります。古い債務を消して、それに代えて新しい債務を発生させる、という当事者の意思です。これを、更改の意思と呼びます。条文に、意思ということばそのものは書かれていません。ただ、従前の債務に代えて、という言葉に、この意思が表れています。解釈で、更改の意思が必要だと考えられているのです。境界のペアで見ます。Bが、100万円の借金はいったん消して、そのかわりに車を渡す約束を新しく結びましょう、と言い、Aが同意した。これは、更改の意思が明らかです。他方、Bが、100万円は車で払わせてください、と言い、Aが、いいですよ、と答えただけなら、どうでしょうか。古い借金を消す、という話は、どこにも出ていません。これは更改ではなく、代物弁済の合意です。
どうして、そこまで意思を厳しく見るんですか。更改と読むと、効果がとても重いからです。古い債務が消えるだけではありません。保証も抵当権も、債務者が持っていた反論も、消えます。債権者にとっても、債務者にとっても、大きな変化です。意思が明らかでないのに更改と扱えば、当事者が思ってもいない不利益を、押しつけることになります。ですから、判例も学説も、更改の意思が明らかでなければ、更改とは扱いません。では、意思がなければ、何と読むのでしょうか。1号の変更なら、代物弁済の合意か、単なる内容の変更です。2号の債務者の交替なら、免責的債務引受です。3号の債権者の交替なら、債権譲渡です。どれも、古い債務を消さずに、そのまま続ける側の読み方です。代物弁済の合意なら、車を渡すまで、100万円の債務が、保証や抵当権ごと残ります。債務引受や債権譲渡なら、同じ債務が移るので、抗弁が引き継がれます。担保がどうなるかは、あとの比較表で確かめます。冒頭の2通りの分かれ目は、ここにあったのです。この合意は更改か、代物弁済か。この認定は、論文で論点になりうる部分です。
要件——古い債務の存在と、新しい債務の成立
 図:更改の要件
- (a)古い債務が存在すること=無ければ更改は効力を生じない(例=すでに返し終えた100万円の債務)
- (b)新しい債務が成立すること=成立しなければ古い債務は消えない
- 2つの債務は因果でつながる=古い債務が無ければ新しい債務は生まれない/新しい債務が生まれなければ古い債務は消えない
- 新しい債務が取り消されたとき=121条により初めから無効→原則、古い債務は消えなかったことになる(以前の517条は削除)
更改が成り立つには、2つの要件があります。1つめは、古い債務が存在していることです。無ければ、更改は効力を生じません。たとえば、100万円をすでに返し終えて、消えている債務について、更改の合意をしたとします。消すべき債務が、もう無いのです。2つめは、新しい債務が成立することです。成立しなければ、古い債務は消えません。たとえば、車を渡す債務を作る合意が、無効だったとします。それでも古い100万円だけが消える、というのでは、貸主は何も得ないまま、債権を失います。古い債務が無ければ、新しい債務は生まれません。新しい債務が生まれなければ、古い債務は消えません。この因果で、2つの債務は結ばれています。
ここも、改正で変わりました。以前は517条という規定があり、不法な原因や当事者の知らない事由で、新しい債務が成立しなかったり、取り消されたりしたときは、古い債務は消えない、と決めていました。この規定は、改正で削られました。現在は、一般の規定で考えます。更改の契約が取り消されると、121条により、初めから無効だったものとして扱われます。ですから、原則は、古い債務は消えなかったことになります。ただし、債権者が古い債務を免除する意思だった、と評価できる場合に、古い債務が消えうるかどうかは、個別の事案ごとの判断に委ねられています。答案では、原則は消えない、というところまで書いてください。
債務者の交替——514条
 図:2号の前後
- 前=A→B 100万円
- 後=A→C 100万円
- 契約するのは債権者Aと新しい債務者C
- Bは契約に加わらない
- 更改の効力はAがBに通知した時に生じる(514条1項)
- CはBに求償権を取得しない(2項)
当事者の話に入ります。1号は、債権者と債務者の、普通の契約です。気をつけるのは、2号と3号です。まず2号、債務者の交替から。設例は、Aが貸した100万円の債務者が、Bから、Cに替わる場合です。
条文民法514条
民法第514条 1 債務者の交替による更改は、債権者と更改後に債務者となる者との契約によってすることができる。この場合において、更改は、債権者が更改前の債務者に対してその契約をした旨を通知した時に、その効力を生ずる。 2 債務者の交替による更改後の債務者は、更改前の債務者に対して求償権を取得しない。
1項のポイントは3つです。契約をするのは、債権者のAと、新しい債務者になるCです。借主のBは、契約に加わらなくてかまいません。そして、更改の効力が生じるのは、AがBに、その契約をした旨を通知した時です。AとCが契約しただけで、まだ通知をしていない間は、更改の効力は生じていません。Bの100万円の債務も、まだ消えていません。2項は、新しい債務者のCは、Bに求償権を取得しない、という規定です。Cは、Bの代わりに払うのではなく、自分自身の債務として払うからです。反対していても、できます。以前は、更改前の債務者の意思に反するときはできない、というただし書がありましたが、削られました。債務者の意思に反しても可能です。免責的債務引受と、要件も効果もそろえた形になっています。
どうしてBは抜きでいいんでしょうか。Bに、不利益が残らないからです。Bは、債務を免れる側です。しかも、CはBに求償権を取得しません。Bに、後から請求が来ることもありません。通知は、債務が消えたことをBに知らせるための、効力が生じる要件です。
債権者の交替——515条。なぜ三者の契約なのか
 図:3号の前後
- 前=A→B 100万円
- 後=C→B 100万円
- 契約するのは更改前の債権者A・更改後に債権者となるC・債務者Bの三者
- 確定日付のある証書によらなければ第三者に対抗できない(515条2項)
- 対比=2号では新しい債務を負うのは契約当事者のC/3号では新しい債務を負うのはB
次に、3号、債権者の交替です。設例は、Aが持っていた100万円の債権者が、Aから、Cに替わる場合です。Bは、Aではなく、Cに対して、100万円を払う債務を負うことになります。
条文民法515条
民法第515条 1 債権者の交替による更改は、更改前の債権者、更改後に債権者となる者及び債務者の契約によってすることができる。 2 債権者の交替による更改は、確定日付のある証書によってしなければ、第三者に対抗することができない。
1項は、更改前の債権者のA、更改後に債権者となるC、そして債務者のB、この三者の契約でする、と言っています。2項は、確定日付のある証書によらなければ、第三者に対抗できない、です。新しい債務を、誰が負うのか、に注目してください。2号で新しい債務を負うのは、契約の当事者のCです。借主のBは、債務を免れるだけなので、契約に加わらなくても、害されません。ところが、3号で新しい債務を負うのは、債務者のBです。AでもCでもありません。Bに新しい債務を負わせる以上、Bが自分で契約に加わる必要があります。債権譲渡ではBは契約に入りませんが、更改の3号ではBも契約の当事者になります。そこが、違いです。債権譲渡は、同じ債権が、AからCに移るだけです。Bの債務の中身は変わらないので、Bには、通知か承諾があれば足りました。更改の3号は、Bが新しい債務を負う、別の債務を作ります。Bが契約の当事者ですから、債権譲渡のような、債務者への通知や承諾は要りません。ただ、債権者がAからCに替わる点は、債権譲渡と同じです。Aから同じ債権を譲り受けた人や、差し押さえた人との間で、どちらが優先するかを決める必要があります。そのために、債権譲渡の対抗要件で見た、確定日付のある証書が、ここでも使われます。債権譲渡では、通知か承諾を、この証書でしました。更改の3号では、更改の契約そのものを、この証書でします。
効果——古い債務が消えると、付いていたものも消える
 図:更改の効果
- 原則
- 冒頭の設例=前は100万円の債務に保証人と抵当権が付いている。後は車を渡す債務だけ。古い債務が消えるので、保証・抵当権・質権(付従性)と、債務者が古い債務について言えた抗弁も消える。新しい債務は別の債務=古い債務に付いていた抗弁は引き継がれない。2号で債務者が替わっても同じ。
効果に入ります。ここで、少し立ち止まってください。古い債務が消えたとき、その債務に付いていた抵当権は、どうなるでしょうか。付従性という言葉を使って、答えてみてください。担保は、担保されている債務に付き従います。これが付従性です。付き従う先が消えれば、担保も消えます。この考え方から、更改の原則が出てきます。原則は、こうです。古い債務が消えると同時に、そこに付いていた担保、つまり保証、抵当権、質権も消えます。債務者が持っていた抗弁、つまり反論も消えます。新しい債務は別の債務ですから、古い債務に付いていた反論は、新しい債務に引き継がれません。冒頭の問いの答えの、後半です。車を渡す債務が、新しい債務です。100万円の債務は消えて、保証人の保証も、抵当権も、原則として、消えます。2号で債務者がCに替わる場合でも、同じです。
困ります。だから、更改の意思を厳しく見るのでしたね。そして、困りすぎないように、条文は例外を用意しています。次の518条です。
例外——518条。担保を新しい債務に移す
 図:518条の設例
- 貸主A・借主B・物上保証人(自分の土地に抵当権を付けた第三者)・後順位の抵当権者
- 2号の更改でCが新しい債務者になる
- 移すために必要なこと=①担保を設定した第三者の承諾(物上保証人。2号では債務者本人も)(1項ただし書)②Cに対する意思表示(2項)③あらかじめ又は同時に
- 範囲=更改前の債務の目的の限度
まず、条文を全文で出します。
条文民法518条
民法第518条 1 債権者(債権者の交替による更改にあっては、更改前の債権者)は、更改前の債務の目的の限度において、その債務の担保として設定された質権又は抵当権を更改後の債務に移すことができる。ただし、第三者がこれを設定した場合には、その承諾を得なければならない。 2 前項の質権又は抵当権の移転は、あらかじめ又は同時に更改の相手方(債権者の交替による更改にあっては、債務者)に対してする意思表示によってしなければならない。
1項から読みます。債権者は、更改前の債務の目的の限度で、その債務の担保として設定された質権か抵当権を、更改後の債務に移せます。ただし、第三者が設定したものは、その第三者の承諾が要ります。2項は、移す意思表示の方法です。あらかじめ、または同時に、更改の相手方に対してします。相手方とは、2号ならC、3号ならBです。設例を置きます。貸主のA、借主のBの100万円の債務に、第三者の土地に付けた抵当権があります。自分の土地を他人の借金の担保に出した人を、物上保証人と呼びます。その土地には、後から別の人の2番抵当権も付いています。後順位の抵当権者です。2号の更改で、Cが新しい債務者になります。AがCの新しい債務に、この抵当権を移したいなら、物上保証人の承諾を得て、Cに対して、あらかじめ、または同時に、移す意思表示をします。
物上保証人は、Bの借金を担保するつもりで、土地を差し出しました。その担保が、別の債務のために使われるのですから、本人の了解が要る、と考えられます。なお、2号では、債務者のBは、更改の契約に加わりません。ですから、Bが自分で設定した担保を移すときも、Bの承諾が要ります。3号では、Bも契約の当事者なので、この承諾は要りません。次に、時期です。あらかじめ、または同時に、というのは、更改のあとではだめなんですか。だめです。理由は付従性です。古い債務が消えると、担保も一緒に消えます。更改の後には、移すべき担保が、もう無いのです。更改より後に移すことを認めると、消えたはずの担保が、復活することになります。木にたとえます。担保は、債務という幹に付いた枝です。幹を切って別の木を植えれば、枝は付いてきません。518条は、幹を切る前に、質権と抵当権の枝だけを、新しい木に接ぎ木する手続です。境界の例で見ます。更改の契約と同時に、この抵当権を移します、と伝えたなら、有効です。更改の契約から1週間後に、やっぱり移します、と伝えても、もう遅いのです。
 図:518条の理由
- ①あらかじめ又は同時=古い債務が消えると担保も消える→消えた後では移すものが無い②限度=古い債務の範囲内(例=古い債務100万円・新しい債務120万円でも移るのは100万円まで)→後順位の担保権者の期待を害さない③質権と抵当権だけ=条文が移せると定めるのはこの2つ
- 順位のある担保物権で、更改後も同じ順位を保てることに意味がある
- 保証は移せない=保証人が約束したのは古い債務の保証だけ→新しい債務については保証人と改めて保証契約を結ぶ
- 改正=以前は更改の当事者が移すとされ合意が必要→現行は債権者の単独の意思表示で足りる
更改前の債務の目的の限度、つまり、古い債務の範囲です。後順位の担保権者を守るための線だと説明されます。抵当権の優先枠は、古い債務を前提に決まっています。その枠を超えて新しい債務の担保にすると、後順位の担保権者の取り分が減ってしまいます。数字で見ましょう。古い債務が100万円で、新しい債務が120万円になったとします。移せるのは、100万円の範囲までです。超えた20万円の部分には、この抵当権の優先枠は及びません。こうすれば、後順位の担保権者の期待を害しません。質権と抵当権だけなのは、どうしてですか。保証は、移せないんですか。移せません。518条が移せると定めているのは、質権と抵当権だけです。保証は、条文に入っていません。ですから、原則どおり、古い債務と一緒に消えます。保証人が約束したのは、古い債務の保証です。別の債務である新しい債務まで保証する、とは約束していません。新しい債務も保証してもらうには、保証人と、改めて保証契約を結ぶしかないのです。では、質権と抵当権だけ、移す道があるのは、なぜでしょうか。この2つは、順位のある担保物権です。更改の後も同じ順位を保てることに、意味があります。保証には順位が無いので、契約を結び直せば足り、移す規定を置く実益が乏しいのです。改正点も1つ。以前は、更改の当事者が移す、とされていて、当事者の合意が必要な形でした。現行は、債権者の単独の意思表示で足ります。担保を設定した人ではない債務者の関与を求める合理性が、乏しいからです。
担保を新しい債務に移せるかどうかは、論文で論点になりうる部分です。
比較表——更改と、似た3つの制度
 図:比較の見方
- 更改の3つの型を、似た制度と1組ずつ並べる=1号と代物弁済/2号と免責的債務引受/3号と債権譲渡
- 4つの列=何が変わるか/古い債務はいつ消えるか/債務の同一性/担保と抗弁の行方
- 分かれ目は同一性があるかないか
ここで、更改と、似た3つの制度を並べます。見分ける軸は、同一性です。同じ債務が続くのか、別の債務になるのか。4つの列で比べます。何が変わるか、古い債務はいつ消えるか、同一性、担保と抗弁の行方です。3組を、1枚ずつ見ます。
 図:1組め
- 更改の1号と代物弁済
- 変わるもの=どちらも給付の内容
- 古い債務が消える時=更改は合意だけで新しい債務ができた時/代物弁済は合意だけでは債権は残り、別の物を渡した時(482条)
- 同一性=更改は失う/代物弁済は債権が消える
- 担保=更改は原則消える(518条で質権・抵当権は移せる)/代物弁済は弁済と同一の効力で債権が消えるので、結果として担保も消える
1組めは、更改の1号と、代物弁済です。変わるのは、どちらも給付の内容です。違いは、古い債務が消える時期です。更改は、合意だけで、新しい債務ができた時に、古い債務が消えます。代物弁済は、合意しただけでは債権が残り、別の物を渡した時に消えます。482条です。担保の行方も、見ておきます。更改は、原則として担保が消えますが、518条で、質権と抵当権は移せます。代物弁済は、弁済と同一の効力を持ち、債権そのものが消えるので、移す対象が残りません。担保も、そのまま消えます。2組めの前に、1つ思い出してください。免責的債務引受の引受人は、元の債務者が持っていた反論を、使えましたか?
使えました。同じ債務が移るので、抗弁も引き継がれました。それが同一性が保たれる、ということでした。この対比で、2組めを見ます。
 図:2組め
- 更改の2号と免責的債務引受
- 変わるもの=どちらも債務者
- 同一性=更改は失う(別の債務)/債務引受は保つ(同じ債務が移る)
- 担保と抗弁=更改は原則消える・移せるのは質権と抵当権だけ(518条)/債務引受は抗弁が引き継がれ、担保は472条の4の手続で移せて、保証も移せる(保証人の書面による承諾)
- 方法=どちらもあらかじめ又は同時の意思表示
- 要件・効果=債権者と新債務者の契約・通知で効力・求償権なし(472条の3)で、そろえてある
2組めは、更改の2号と、免責的債務引受です。変わるのは、どちらも債務者です。更改は別の債務になるので、同一性を失い、担保と抗弁は原則として、消えます。移せるのは、質権と抵当権だけです。免責的債務引受は、同じ債務が移るので、抗弁も引き継がれます。担保は、472条の4の手続で移せます。こちらは、保証も移せます。ただし、保証は、保証人の書面による承諾が要ります。移す方法は、どちらも、あらかじめ、または同時にする意思表示で、同じです。要件と求償権も、そろえてあります。債権者と新しい債務者の契約でできて、通知で効力が生じ、求償権は取得しません。
保証が移せるかどうかの違いは、同一性から来ています。引受は同じ債務が移るので、保証もその債務に付いて行けます。更改は別の債務なので、保証は付いて行けません。
 図:3組め
- 更改の3号と債権譲渡
- 変わるもの=どちらも債権者
- 同一性=更改は失う/債権譲渡は保つ(同じ債権が移る)
- 担保と抗弁=更改は原則消える/債権譲渡は担保が随伴し、債務者は譲渡人に言えた反論を譲受人にも言える(468条)
- 当事者=更改は三者の契約/債権譲渡は譲渡人と譲受人(債務者には通知か承諾)
3組めは、更改の3号と、債権譲渡です。変わるのは、どちらも債権者です。更改は、三者の契約で別の債務を作るので、担保と抗弁は原則として、消えます。債権譲渡は、同じ債権が移るので、担保も付いて行き、債務者は、譲渡人に言えた反論を、譲受人にも言えます。468条です。同一性は、結果の見分け方です。更改と読むかどうかは、当事者に更改の意思があったかで決まります。意思がなければ、古い債務が続く側の制度と読むのでした。ここで1問、見分けてみてください。AとCが、Bの100万円の債務をCが引き受けることに合意しました。ただ、古い債務を消して新しい債務を作る、という意思は、はっきりしていません。更改でしょうか。
意思が明らかでないなら、更改とは扱いません。2号なら、免責的債務引受と読むのだと思います。そう読めば、同じ債務が移るので、抗弁も引き継がれ、保証も、保証人の書面による承諾があれば移せます。実務で、更改があまり選ばれない理由も、これで分かります。担保と抗弁が切れるからです。債権者にとっては、同一性を保つ債務引受や債権譲渡のほうが、都合がよいのです。更改の制度の区別は、論文で論点になりうる部分です。
免除——519条
 図:免除
- 519条
- 債権者が債務者に対して債務を免除する意思を表示したとき、その債権は消滅する。性質=単独行為(債務者の同意は不要)・無償・方式不要(黙示でもよい=借用証書を返す/請求しないと伝える)。意思表示の相手=債務者(第三者に話しただけでは消えない)。一部だけの免除もできる。効果=債権が消え、付従性により保証・担保も消える。
次は、免除です。前に、債権者が、債務を帳消しにすること、と言いました。条文は短いです。
条文民法519条
民法第519条 債権者が債務者に対して債務を免除する意思を表示したときは、その債権は、消滅する。
性質を3つ言います。1つめは、単独行為です。債権者の意思表示だけで効力が生じ、債務者の同意は要りません。2つめは、無償です。債務者は、何も払いません。3つめは、方式が不要なことです。黙示でもよく、たとえば、借用証書を返したり、請求しないと伝えたりすることも、免除と認められることがあります。債務を免れることは、債務者にとって、利益だけで、不利益がありません。そして、債権者は、自分の債権を、放棄できる立場にあります。ですから、債権者の意思表示だけで足ります。利益でも押しつけるべきではない、という見方から、免除は契約として構成すべきだと主張する見解もあります。ただ、条文は、単独行為の形です。答案は、条文に従って書いてください。意思表示の相手は、債務者です。借主のBに、もういいよ、と伝えれば、債権は消えます。ところが、第三者に、Bの借金はもういいんだ、と話しただけでは、消えません。一部だけの免除もできます。効果は、債権が消えることです。付従性により、保証も担保も、一緒に消えます。
 図:免除の限界
- AのBに対する100万円の債権に、Cの質権が設定されている
- AがBを免除しても、Cに対しては主張できない(質権者Cが把握した債権の価値を、設定者が一方的に消せない)
- 限界になるのは「債権を目的とする権利(質権など)が設定されている場合」
- 債権を担保する抵当権や保証のことではない(これらは免除で付従性により消える)
ただし、限界があります。その債権が、第三者の権利の目的になっているときは、免除で、その第三者を害することはできません。設例です。Aは、Bに100万円の債権を持っています。この債権に、Cの質権が設定されているとします。Aが、Bを免除しても、Cに対しては、免除を主張できません。質権者のCが押さえた債権の価値を、設定したAが、一方的に消すことは許されないからです。債権に抵当権や保証が付いている場合も、同じ扱いですか。違います。取り違えやすいところです。限界になるのは、債権を目的とする権利、つまり、債権の上に質権などが設定されている場合です。債権を担保する抵当権や保証は、別です。免除をすれば、付従性により、むしろ消えます。差押えが入っている場合なども、同じように整理されうるので、ここでは質権の例だけを押さえてください。免除が黙示でされたといえるか、という認定は、論文で論点になりうる部分です。
混同——520条と、物権の混同との対照
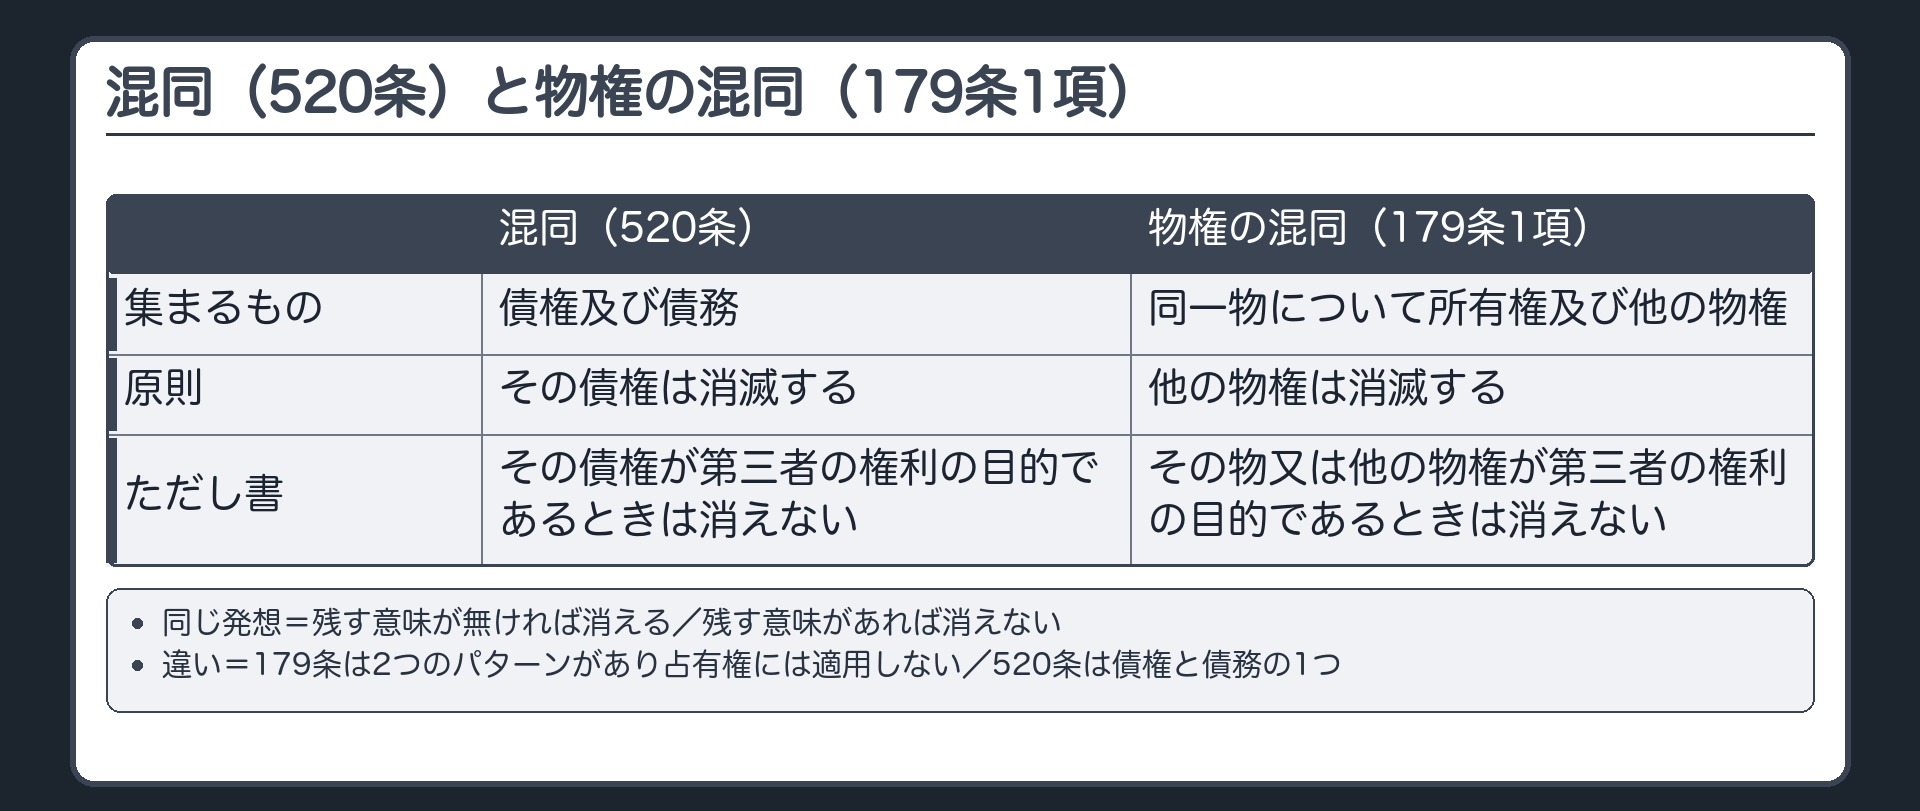
最後の1つ、混同です。物権の混同を、思い出してください。地上権者が、自分の地上権に抵当権を付けたあとで、その土地を買い取りました。このとき、地上権は消えたでしょうか?消えませんでした。第三者の抵当権の目的になっているので、ただし書で、残りました。債権でも、同じ発想が使われます。条文です。
条文民法520条
民法第520条 債権及び債務が同一人に帰属したときは、その債権は、消滅する。ただし、その債権が第三者の権利の目的であるときは、この限りでない。
本文は、債権と債務が、同じひとに帰属したときは、債権は消える、です。ただし書は、その債権が第三者の権利の目的であるときは、消えない、です。設例です。貸主のAは、借主のBに、100万円の債権を持っています。Bが亡くなり、AがBを単独で相続しました。すると、債権者もAで、債務者もAです。自分が自分に払う形になります。残しておく意味が無いので、債権は消えます。典型は、相続と合併です。
 図:混同の設例
- A→B 100万円
- Bが死亡しAが単独で相続→Aが債権者でも債務者でもある→債権は消える
- ただし書=AのBに対する債権にCの質権が設定されていたら、Bの死亡・Aの相続があっても債権は存続(消すとCの質権の目的が無くなりCを害する)
ただし書の設例です。AのBに対する100万円の債権に、Cの質権が設定されていたとします。同じように、Bが亡くなり、AがBを相続しても、債権は消えません。消してしまうと、Cの質権の目的が無くなって、Cを害するからです。ならべて確認します。179条1項は、所有権と他の物権が、同じひとに集まったときに、他の物権が消えます。ただし、その物や他の物権が、第三者の権利の目的であるときは、消えません。520条は、債権と債務が同じひとに集まったときに、債権が消えます。ただし、その債権が、第三者の権利の目的であるときは、消えません。同じ発想は、残す意味が無いものは消え、残す意味があるものは消えない、という点です。第三者の権利の目的になっていれば、残す意味があります。違いは2つです。179条は、所有権と他の物権、あるいは所有権以外の物権どうし、という2つのパターンがあり、占有権には適用しません。520条は、債権と債務の、1つのパターンです。また、第三者の権利の目的になるものは、179条では物か他の物権、520条では債権です。
ただし書の外の例外——混同で消えた賃借権が、消えなかったことになる
 図:賃借権の混同の事案
- 役割名
- 貸主が借主に家を贈与したが、登記は移していない。貸主はその後、別の者に同じ家を売り、その者が先に登記を備えた。借主は所有権の取得を新しい所有者に対抗できない。原審は「贈与で賃貸借は混同により終了した」と判断。最高裁は、原審の判断を誤りとして破棄。
ただし書以外にも、混同で消えたはずの債権が、消えなかったことになる場面があります。判例を1つだけ見ます。賃借権は、債権です。借主が、貸主から家を譲り受けると、借りる権利と、貸す義務が、同じひとに帰属します。そのため、いったん混同で消えます。事案を、役割名で言います。貸主が、借主に、家を贈与しました。ただし、登記は移していません。貸主はその後、同じ家を、別の者に売りました。その者が、先に登記を備えました。借主は、所有権の取得を、その新しい所有者に対抗できません。原審は、贈与によって賃貸借は混同により終了した、と判断しました。最高裁は、この判断を誤りとして、破棄しました。判旨を、カードで読みます。
判例最判昭40・12・21 民集19巻9号2221頁
賃借権は、混同でいったん消えても、登記で負けた相手に対しては消えなかったことになる 不動産の賃借人が賃貸人から該不動産を譲り受けてその旨の所有権移転登記をしないうちに、第三者が右不動産を二重に譲り受けてその旨の所有権移転登記を経由したため、前の譲受人たる賃借人において右不動産の取得を後の譲受人たる第三者に対抗できなくなつたような場合には、一たん混同によつて消滅した右賃借権は、右第三者に対する関係では、同人の所有権取得によつて、消滅しなかつたものとなると解するを相当とする。
読み方です。借主は、家を贈与された時点で、賃借権を混同で失いました。ここまでは、原則どおりです。ところが、その後、第三者が先に登記を備えて、借主は、所有権の取得を、その第三者に対抗できなくなりました。この第三者との関係では、賃借権は、消えなかったものとなる。判旨は、そう言っています。決め手は、混同で消す理由です。混同で消すのは、借主が所有者になったので、借りる権利を残す意味が無くなるからです。ところが、先に登記した第三者に対しては、借主は、所有者になったと主張できません。その第三者から見れば、借主は、所有者ではなく、借主のままです。そうであれば、借りる権利を消す理由が、その相手に対しては無い、と考えられます。逆に、借主が先に登記を備えていれば、所有者になったことを、誰に対しても主張できます。その場合は、借りる権利を残す意味が無いので、賃借権は、原則どおり消えたままと考えられます。まとめます。条文のただし書以外にも、混同の例外を認めた判例があります。混同は、常に決定的ではありません。二重譲渡と登記の話は、物権変動の回で見たものなので、ここでは繰り返しません。
冒頭の答えと、債権の消滅の総まとめ
 図:総まとめ
- 債権の消滅原因7つ
- 目的が達成されて消える=弁済(473条・債務者などが給付する)/代物弁済(482条・契約と実際の給付)/供託(494条・債務者が供託所に預ける)
- 目的が達成されないまま消える=相殺(505条・単独行為の意思表示)/更改(513条・契約)/免除(519条・単独行為)/混同(520条・相続や合併などで同一人に帰属すれば意思に関係なく生じる事実)
冒頭の問いに戻ります。借金を返す代わりに車を渡す約束に切り替えた、という合意でした。更改の意思があるなら、合意の時に、100万円の債務が消えて、車を渡す債務ができます。保証も抵当権も、原則として、消えます。518条で、抵当権や質権は移せますが、保証は移せません。代物弁済の意思なら、合意だけでは100万円の債権は残ります。車を実際に渡した時に消えます。決め手は、当事者の意思でした。7つの消滅原因を、前に見た2つの群のまま、1枚にします。目的が達成されて消える群は、弁済、代物弁済、供託。目的が達成されないまま消える群は、相殺、更改、免除、混同です。
誰の行為で消えるかで分ける見方も、できます。弁済は、債務者などが給付をすること。代物弁済は、契約と、実際の給付。供託は、債務者が供託所に預けること。相殺と免除は、単独行為、つまり一方の意思表示です。更改は契約です。混同は、行為ではありません。相続や合併などで、債権者と債務者が同じひとになれば、当事者の意思に関係なく生じます。今日の3つを、軸でもう一度つなぎます。更改は、別の債務を作るから、付いていたものが消える。免除は、債務者に利益だけだから、同意が要らず、第三者の権利の目的なら害せない。混同は、自分が自分に払う形だから消え、第三者の権利の目的なら消えない。債権の消滅は、ここまでです。
参照条文
- 民法513条
- 民法514条
- 民法515条
- 民法518条
- 民法519条
- 民法520条