
偏頗行為(424条の3第1項)
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第4章 債権総論 #203/動画の内容を見返し用にまとめたものです(動画には含みません)。
弟にだけ返したのは、ずるいのか
 図:冒頭の設例の関係図
- A 取消債権者、B 債務者(小さな食品卸の会社)、C 受益者(社長の弟)
- AからBへ債権900万円
- CからBへ債権500万円
- BからCへ弁済500万円
- Bの手元の現金は500万円だけで、弁済のあとは0
- 問い=借金を返しただけなのに、Aは取り消せるのか
設例から入ります。Bは、小さな食品の卸売会社です。Aに、売掛代金900万円を払う立場にあります。ほかにも、払うべきお金があります。手元の現金は500万円だけで、支払期日の来たお金は、もう払い切れません。そこで社長は、Bに500万円を貸していた自分の弟Cに、その500万円を全額、返しました。Aには、払えなくなりました。借金を返しただけです。それでも、Aは、この返済を取り消せるでしょうか?先に答えを言います。借金を返す行為は、原則として、取り消せません。取り消せるのは、返したときにBが支払不能、つまり期日の来たお金を払い切れない状態で、しかも、BとCが示し合わせて、ほかの債権者を害するつもりだったときに限られます。なぜ原則が取り消せない、なのか。取り消せるのは、なぜその2つがそろったときなのか。今日の中身です。
預けた問いの答えは、424条の3にある
 図:424条の3の位置
- 424条の3=既存の債務についての担保の供与又は債務の消滅に関する行為の特則
- 担保の供与=すでにある借金に、あとから抵当権を付ける
- 債務の消滅に関する行為=弁済、代物弁済など
- 項は2つ
- 第1項=原則(今日)/第2項=次の回
- 用語=偏頗行為(特定の債権者だけを有利にする行為)
424条の3は、すでにある借金について、特定の債権者を有利にする行為を扱います。条文の見出しは、特定の債権者に対する担保の供与等の特則です。扱う行為は、2種類あります。1つは、担保の供与です。たとえば、すでにある借金に、あとから抵当権を付けることです。もう1つは、債務の消滅に関する行為です。代表は弁済で、借金の代わりに別のもので済ませる代物弁済も入ります。どちらも、特定の債権者だけを有利にする行為、つまり偏頗行為です。424条の3は、項が2つあります。第1項が原則で、今日読みます。第2項は、次の回です。
偏頗行為は、なぜ原則として取り消せないのか
 図:弁済の前後の財産
- 前=財産1000万円・借金800万円(うち300万円がCへの借金)・差し引き200万円
- 弁済300万円のあと=財産700万円・借金500万円・差し引き200万円(変わらない)
- 贈与300万円のあと=財産700万円・借金800万円・差し引きマイナス100万円(減る)
- 根拠の種類=こちらの説明
数字で確かめます。ある債務者に、財産が1000万円あり、借金が800万円あるとします。その800万円のうち、300万円が、Cへの借金です。財産から借金を引いた差は、200万円です。ここで、考えてみてください。この債務者が、Cに300万円を返すと、財産の総額は減るでしょうか? 借金の総額は、どうなるでしょうか?財産は300万円減って、700万円になります。でも、Cへの借金も消えるので、借金は500万円になります。差し引きは、200万円のままです。弁済は、お金が出ていく代わりに、同じ額の借金が減る行為です。差し引きは変わりません。同じ300万円を、Cにただであげたとしたら、どうでしょうか。財産は700万円になりますが、借金は800万円のままです。差し引きは、マイナス100万円です。詐害行為とは、債務者が財産を減らして、債権者を害する行為のことでした。贈与は、差し引きを減らします。弁済は、減らしません。これが、原則として取り消せない、1つめの理由です。条文でも判例でもない、この講義での説明です。2つめの理由は、債務者の義務です。返す期限の来た借金を返すのは、債務者の義務の履行です。そして、債権者には、期限が来たら請求して受け取る権利があります。たとえるなら、閉店間際のレジの列です。順番が来たお客さんに商品を渡すのは、店の務めです。後ろに並ぶお客さんがいるからといって、止めることはできません。ほかに債権者がいるからといって、その権利の行使が妨げられる理由は、ありません。この義務の履行の点は、あとで読む判決も同じ趣旨を述べています。レジの列のたとえは、こちらの説明です。
3つめは、判例です。次の判決を読みます。
 図:判例の事案の関係図
- 債務超過の会社、手形の所持人(債権者の1人)、別の債権者
- 会社が振り出した約束手形の所持人は、満期の日に不渡りになることを知り、前日に、会社の社員に、手形金の支払いを強く求めた
- 社員は売掛金を取り立てて払うことにし、数日にわたって集金
- 最初の日の集金分は別の債権者への弁済に充て、その後の集金分から、手形金の一部を払った
- 取消しを求めたのは、最初の集金分を受けた債権者とは別の、会社のほかの債権者
- 原審は取消しを認め、最高裁は原判決を破棄して差し戻した
事案を、役割で言います。債務超過の会社が振り出した約束手形があります。約束手形とは、決められた日に決められた金額を払うと約束した証券です。この手形を持っている人、つまり所持人は、会社の債権者の1人です。所持人は、満期の日に不渡りになる、つまり払ってもらえなくなると知っていました。そこで、満期の前日から、会社の社員に、手形金を払うよう、強く求めました。社員は、売掛金を集めて払うことにして、数日にわたって集金しました。最初の日の集金分は、別の債権者への弁済に回しました。そして、その後の集金分から、手形金の一部を払いました。この手形金の弁済の取消しを求めたのは、会社のほかの債権者の1人です。最初の日の集金分を受け取った債権者ではありません。原審は、弁済の期限のあとの弁済であっても、受け取る債権者が、他の債権者を害するつもりで前日から求め、会社もそれを知って応じたのだから、通謀して弁済したものだ、として、取消しを認めました。最高裁は、これを破棄して、差し戻しました。次が、その判旨です。
判例最判昭33・9・26 民集12巻13号3022頁
弁済は原則として詐害行為にならない 債権者平等分配の原則は、破産宣告をまつて始めて生ずるものであるから、債務超過の状況にあつて一債権者に弁済することが他の債権者の共同担保を減少する場合においても、右弁済は、原則として詐害行為とならず、唯、債務者が一債権者と通謀し、他の債権者を害する意思をもつて弁済したような場合にのみ詐害行為となるにすぎないと解するを相当とする。
言葉を直します。「債権者平等分配の原則」とは、債務者の財産が足りないとき、債権者みんなで、債権の額に応じて公平に分ける、という考え方です。「破産宣告」は、今で言う、破産手続の開始の決定です。「共同担保」は、債権者みんなの引き当てになる、債務者の財産のことです。「唯」は、ただ、と読み、「通謀」は、示し合わせることです。判決が述べたことは、こうです。公平に分ける原則は、破産の手続が始まって初めて生じます。ですから、債務超過で、1人に返すと他の債権者の引き当てが減る場合でも、その弁済は、原則として、詐害行為になりません。例外は、債務者が1人の債権者と示し合わせて、他の債権者を害する意思で弁済した場合だけです。2つ、区別してください。「破産の手続の前に、債権者の平等は生じない」は、判決の言葉です。さきほどの「財産の総額が変わらない」は、判決の言葉ではなく、こちらの説明です。それから、この事案の結論です。最高裁は、2つの点を挙げました。1つめ。所持人は、自分も経済状態が苦しかったから強く求めた、と主張していました。それが認められるなら、会社は、払うべき債務を、強く求められてやむなく払ったことになり、原審が認めた経緯だけでは、通謀とは言い難い。2つめ。会社は、最初の日の集金分を、ほかの債権者への弁済に回していました。この事実からも、所持人を優先して、ほかの債権者を避ける示し合わせがあったとは、断じ難い。そこで最高裁は、原判決を破棄して、差し戻しました。
まとめます。弁済は、原則として、詐害行為になりません。この原則の例外を、2017年の改正で条文にしたのが、424条の3です。
取り消せる場合——424条の3第1項の2つの要件
 図:424条の3第1項の構造
- 柱書=債務者がした既存の債務についての担保の供与又は債務の消滅に関する行為について、債権者は、次の要件のいずれにも該当する場合に限り、詐害行為取消請求ができる
- 1号=その行為が、債務者が支払不能の時に行われた(客観の要件)
- 2号=その行為が、債務者と受益者とが通謀して他の債権者を害する意図をもって行われた(主観の要件)
- 根拠の種類=条文
条文を読みます。今日読むのは、第1項の柱書、1号、2号です。
条文民法424条の3第1項
民法第424条の3第1項 債務者がした既存の債務についての担保の供与又は債務の消滅に関する行為について、債権者は、次に掲げる要件のいずれにも該当する場合に限り、詐害行為取消請求をすることができる。 一 その行為が、債務者が支払不能(債務者が、支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない状態をいう。次項第一号において同じ。)の時に行われたものであること。 二 その行為が、債務者と受益者とが通謀して他の債権者を害する意図をもって行われたものであること。
まず、柱書です。既存の債務についての担保の供与や、債務の消滅に関する行為について、次の要件の、いずれにも該当する場合に限り、取消しを請求できる、と書いています。2つとも必要です。原則は取り消せない。取り消せるのは、全部そろった場合に限る。これは、条文の形から読めることです。1号は、客観の要件です。その行為が、債務者が支払不能の時に行われたものであること。支払不能の中身は、1号のかっこ書きで定義されています。次の節で解きます。2号の前に、復習です。424条1項で、債務者について必要な主観は、害することを知っていること、害する意図、どちらでしたか?
知っていれば足りて、意図までは要らなかったと思います。424条1項の債務者は、害することを知っている、つまり認識で足りました。受益者のほうは、知らなかったと証明できれば、取り消しを免れました。2号は、それより重い主観です。債務者と受益者とが通謀して、他の債権者を害する意図をもって行われたこと。通謀とは、示し合わせることです。つまり、債務者だけでは足りません。受益者も、加わっていなければなりません。そして、2号は、知っていれば足りる424条1項より、重い主観を求めています。条文の言葉が、通謀して、害する意図、だからです。さきほどのレジの列でいえば、店と一部のお客さんが示し合わせて、後ろのお客さんに回さないために、裏口で先に渡してしまう場面です。さきほどの判例の言葉でいえば、一債権者と通謀し、他の債権者を害する意思で弁済した、という例外です。立案の過程の説明では、この判例の考え方を条文にしたのが2号だ、と整理されています。判例は、害する意思の中身を細かく定義していません。意図の中身を、判例が決めている、とは言わないでください。前に、特定の債権者への弁済のような行為は、より強い主観が要る、という整理を見ました。その重い主観の中身が、この2号です。取消しを求めるのは、取消債権者です。1号と2号は、取消債権者が証明します。理由は2つです。1つは、条文の形です。いずれにも該当する場合に限り、という書き方は、取り消せる場面を絞っています。前の回で、裁判では、自分に有利な結果を求めるがわが、その根拠になる事実を証明する、という考え方を見ました。絞られた場面に当たると言って、取消しという有利な結果を求めるのは、取消債権者です。ですから、取消債権者が証明します。424条1項のただし書で、知らなかったと言って取消しを免れたい受益者が証明したのと、考え方は同じで、向きだけが逆です。もう1つは、立案の過程の説明です。改正前の判例のもとでも、通謀を主張して証明するのは、取り消したい原告の側でした。受益者が、通謀が無かったと証明するのではありません。
 図:なぜ絞ったのか
- 立案の過程の説明
- 1 逆転現象=破産の手続の否認では、原則として、支払不能になったあとの弁済だけを偏頗行為として否認の対象にしていた。民法は広く取り消せたため、平時なら債権者が取り消せるのに、破産管財人は否認できなかった。2 萎縮の防止=苦しい債務者から弁済を受ける債権者が、あとから取り消されるのをおそれて尻込みしないよう、取消しの対象を明確にして限定した。支払不能かどうかが行為の基準になる。そのうえで、実際の裁判では、通謀して害する意図があった不当な弁済だけが取り消される。3 判例の考え方を条文にした=通謀・害意の考え方を条文にし、破産法にそろえて支払不能を足した。
なぜ、ここまで要件を絞ったのでしょうか。改正のときの、立案の過程の説明です。3つあります。1つめ、逆転現象の解消です。破産の手続には、前の回でも出てきた、否認権という似た働きをする制度があります。否認権は、原則として、支払不能になったあとの弁済だけを、偏頗行為として否認の対象にしていました。ところが、民法の取消しは、もっと広く取り消せました。まだ破産していない平時なら債権者が取り消せるのに、破産管財人、つまり破産の手続で債務者の財産を管理する人は否認できない、という順序のずれです。2つめ、萎縮の防止です。経済的に苦しい債務者から、返してもらおうとする債権者は、あとから取り消されるのではないかと、尻込みしかねません。そこで、取消しの対象を、明確にして、限りました。支払不能かどうかに注意して行動すればよい、という行為の基準になります。そのうえで、実際の裁判では、通謀して害する意図があった不当な弁済だけが、取り消されます。3つめ、判例の考え方を条文にしたことです。通謀と害意、つまり害する意思の考え方を条文にして、そこに、破産法にそろえて、支払不能を足しました。改正前との違いを、こちらの整理で言います。改正前の判例は、債務超過の状態を前提に、通謀して他の債権者を害する意思があれば、取り消せるとしていました。改正で、支払不能の時、という要件が加わり、取り消せる範囲が狭くなりました。原則は取り消せない。取り消せるのは、支払不能の時に、通謀して他の債権者を害する意図で返した場合だけ。冒頭の答えは、この条文の形そのものです。
支払不能とは何か——債務超過とどう違うか
 図:支払不能の定義
- 1号のかっこ書き
- 債務者が、支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない状態。弁済期にあるもの=すでに期限が来た債務
- 一般的=特定の債務だけでなく全体として
- 継続的=一時的ではなく
- 支払能力を欠く=財産・信用・労務による収入のいずれをもってしても払えない(標準的な説明)。根拠の種類=条文、一語ずつの読みはこちらの説明。
支払不能を、1号のかっこ書きで解きます。債務者が、支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない状態です。一語ずつ読みます。ここからは、こちらの説明です。「弁済期にあるもの」とは、すでに期限が来た債務のことです。「一般的」とは、特定の債務だけでなく、全体として、ということです。「継続的」とは、一時的ではなく、続いている、ということです。「支払能力を欠く」とは、財産でも、信用でも、働いて得る収入でも、どれをもってしても払えない、ということだと説明されます。
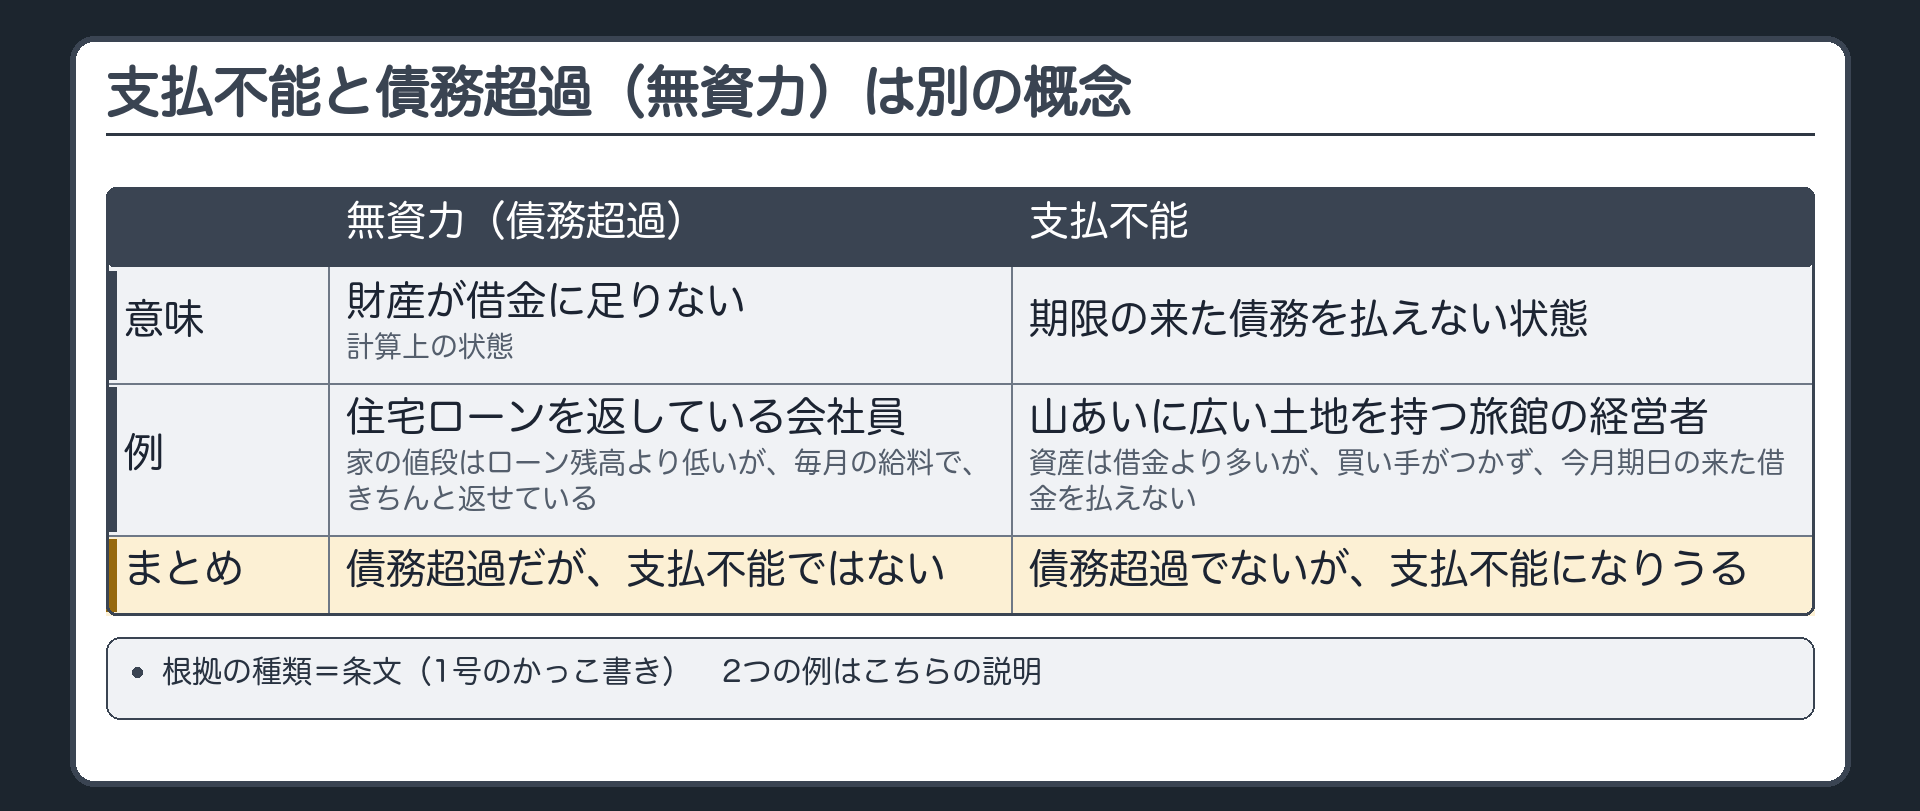
無資力は、財産が借金に足りない、つまり債務超過、という計算上の状態です。支払不能は、期限の来た債務を払えない、という状態です。別の概念です。例を2つ出します。1つめ。住宅ローンを返している会社員です。家の値段は、ローンの残高より下がっていて、計算上は債務超過です。けれども、毎月の給料で、きちんと返せています。この人は、支払不能ではありません。2つめ。山あいに広い土地を持つ、旅館の経営者です。資産は、借金より多く、債務超過ではありません。けれども、土地に買い手がつかず、今月、期日の来た借金を払えません。この人は、支払不能になりえます。計算のうえで財産があるかどうかではなく、期日に払えるかどうか。この違いを押さえてください。ただし、ここで比べたのは、2つの概念の違いです。詐害行為取消権に無資力が要ることは、立案の過程の説明でも、特則を通じた前提とされています。支払不能なら、それだけで取り消せる、という意味ではありません。もう1つ、回復の点です。解釈による整理です。行為のときに支払不能でも、その後、債務者が支払不能から回復したなら、もはや詐害行為ではなくなり、取り消せません。いま払えている債務者の取引を、あとから壊す必要は無いからです。ですから、取消しを求める裁判の終わりの時、つまり事実審の口頭弁論が終わる時点まで、支払不能の状態が続いていることが前提になります。前に、無資力の要件で、行為の時は無資力でも、裁判の終わりの時に資力が回復していれば取り消せない、と見たのと同じ考え方です。回復したことは、立案の過程の説明でも、取消しを求められた側が示す事情として整理されています。
冒頭の設例に当てはめる
 図:設例の整理
- A 取消債権者、B 債務者(小さな食品卸の会社)、C 受益者(社長の弟)
- AからBへ債権900万円
- CからBへ債権500万円
- BからCへ弁済500万円
- Bの手元の現金は500万円だけ
- 1号=弁済の時に支払不能か/2号=BとCが通謀して他の債権者を害する意図か
- この2つが、そろうかどうかで決まる
冒頭の設例に、当てはめます。ケースを3つに分けます。決め手は、1号の、支払不能の時かどうか、そして2号の、通謀して他の債権者を害する意図かどうか、の2つです。なお、基本の5つの要件のうち、被保全債権と、債務者の無資力は、満たされているものとして進めます。
 図:当てはめ1
- A 取消債権者、B 債務者、C 受益者
- AからBへ債権900万円
- CからBへ債権500万円
- BからCへ弁済500万円
- Bは支払期日の来たお金を払えない状態
- 社長とCは「Aに回る前に全部返しておこう」と話し合った
- 1号=支払不能の時で、満たす
- 2号=通謀して他の債権者を害する意図で、満たす
- 結論=取り消せる
1つめのケースです。Bは、支払期日の来たお金を、もう払えない状態でした。社長とCは、Aに回る前に全部返しておこう、と話し合って、500万円を返しました。1号は、返した時に、Bが支払不能でしたから、満たします。2号は、社長とCが示し合わせて、ほかの債権者を害する意図で返していますから、満たします。2つともそろいます。取り消せます。取り消すのはAで、Aは、この2つを証明しなければなりません。
 図:当てはめ2
- A 取消債権者、B 債務者、C 受益者
- AからBへ債権900万円
- CからBへ債権500万円
- BからCへ弁済500万円
- 返した時、Bは資金繰りが回っていて、支払期日の来た債務を普通に払えていた
- 半年後に行き詰まった
- 1号=返した時は支払不能ではなく、欠く
- 結論=取り消せない
2つめのケースです。返した時、Bは、まだ資金繰りが回っていて、期日の来た債務を、普通に払えていました。半年後に、行き詰まりました。欠けるのは、1号です。返した時に、支払不能ではなかったからです。あとから行き詰まっても、取り消せません。これが、要件を絞った狙いでもあります。返してもらう側は、その時に債務者が払えているかどうかに注意していれば、守られます。
 図:当てはめ3
- A 取消債権者、B 債務者、C 受益者
- AからBへ債権900万円
- CからBへ債権500万円
- BからCへ弁済500万円
- Bは支払不能だった
- Cは、期限の来た貸金を普通に請求し、Bが応じて払っただけ
- 示し合わせてはいない
- 2号=通謀がなく、欠く
- 親族であること自体は通謀ではない
- 結論=取り消せない
3つめのケースです。Bは、支払不能でした。けれども、Cは、期限の来た貸金を、普通に請求しました。Bは、それに応じて払っただけです。示し合わせては、いません。親族であること自体は、通謀ではありません。1号は満たしますが、2号を欠きます。ですから、取り消せません。民法には、親族だから通謀と推定する、という規定は置かれませんでした。立案の過程で、見送られたものです。実務では、事情から通謀を推し量る、というやり方が想定されていました。ですから、Aは、2人が示し合わせたことを、具体的な事実で証明する必要があります。先ほどの判例の事案は、この3つめのケースに近い形です。最高裁は、強く求められてやむなく払ったという事情が認められるなら、原審が認めた経緯だけでは、通謀とは言い難い、と述べていました。
 図:判例
- 債務超過の債務者が、特定の債権者に、債務の弁済に代えて、第三者に対する自分の債権を譲り渡した
- 原審=譲り渡した債権の額が債務の額を超えない以上、弁済と同じで、詐害行為の問題は生じない
- 最高裁=他の債権者を害することを知りながら特定の債権者と通謀し、その債権者だけに優先的に満足を得させる意図であれば、譲り渡した債権の額が債務の額を超えなくても、取消しの対象になる
- 破棄差戻し
設例は、お金で返す弁済でした。債務の消滅に関する行為には、別のもので済ませる代物弁済も入りました。借金の額を超えないもので済ませた代物弁済も、弁済と同じ考え方で取り消せるのか。判例を1つ読みます。債務超過の債務者が、特定の債権者に、債務の弁済に代えて、第三者に対する自分の債権を譲り渡した事案です。原審は、譲り渡した債権の額が債務の額を超えない以上、弁済と同じで、詐害行為の問題は生じない、としました。最高裁は、破棄して差し戻しました。
判例最判昭48・11・30 民集27巻10号1491頁
債権譲渡による代物弁済と詐害行為 債務超過の状態にある債務者が、他の債権者を害することを知りながら特定の債権者と通謀し、右債権者だけに優先的に債権の満足を得させる意図のもとに、債務の弁済に代えて第三者に対する自己の債権を譲渡したときは、たとえ譲渡された債権の額が右債権者に対する債務の額を超えない場合であつても、詐害行為として取消の対象になるものと解するのが相当だからである。
判決の言葉を直します。「右債権者」は、さきほど出てきた、その特定の債権者のことです。「たとえ」から「場合であつても」までは、額が超えない場合でも、という意味です。結論は、こうです。他の債権者を害することを知りながら、特定の債権者と通謀して、その人だけに優先的に満足を得させる意図で代物弁済をしたなら、譲り渡したものの額が債務の額を超えなくても、取消しの対象になります。代物弁済は、借金より価値が大きくなくても、通謀して害する意図があれば、偏頗行為として取り消せる、ということです。原審は、弁済と同じだから、債務者に害する意思があったかどうかにかかわらず、問題にならない、と考えました。けれども、弁済にも例外がありました。通謀して害する意思があれば、取り消せます。代物弁済を弁済と同じに扱うなら、この例外も、同じように当たります。ですから、害する意思があったかどうかを判断しないまま退けた原審は、誤りだとされました。原審の考え方は判決に書かれていて、代物弁済に例外が当たる理由は、こちらの説明です。借金より価値の大きなもので払う代物弁済は、次の回で扱います。なお、この判決は、債務超過を前提にした言い方で、改正前のものです。今の条文では、ここに、支払不能の時、という1号の要件が加わります。
冒頭の問いに戻る——今日のまとめ
 図:今日のまとめ
- 3つの柱と根拠の種類
- 1 偏頗行為は原則取り消せない=判例(破産の前に平等は生じない/債務者の義務)とこちらの説明(財産の総額が変わらない)/2 取り消せるのは、支払不能の時で、通謀して他の債権者を害する意図のとき=条文(424条の3第1項)と立案の過程の説明(取消債権者が証明)/3 支払不能は債務超過(無資力)と別=条文(1号のかっこ書き)
冒頭の問いに戻ります。Bが、社長の弟Cにだけ500万円を返しました。Aは取り消せるのか、でした。答えは、こうです。借金を返す行為は、原則として取り消せません。取り消せるのは、返した時にBが支払不能で、しかも、BとCが通謀して他の債権者を害する意図だった場合に限られます。社長の弟でも、示し合わせが無ければ、取り消せません。3つの柱を整理します。1つめ、偏頗行為は、原則として取り消せません。根拠は、破産の手続の前に債権者の平等は生じない、そして期限の来た債務を払うのは債務者の義務の履行だ、という判例と、財産の総額が変わらない、というこちらの説明です。2つめ、取り消せるのは、支払不能の時で、通謀して他の債権者を害する意図があったときです。根拠は、424条の3第1項の条文です。要件は2つとも必要で、取消債権者が証明します。証明の向きは、条文の形と立案の過程の説明からです。3つめ、支払不能は、債務超過、つまり無資力とは別の概念です。根拠は、1号のかっこ書きの条文です。期限の来た債務を、一般的かつ継続的に払えない状態のことでした。論文で論点になりうる点を、一言だけ言います。424条の3第1項の2つの要件は、条文どおりの成立要件です。他方、通謀の証明の向きや、回復したら取り消せないという点は、解釈や立案の過程の説明に基づく整理です。区別して書いてください。424条の3には、まだ続きがあります。次の回で見ます。
参照条文
- 民法424条の3第1項