
損益相殺と中間利息の控除
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第6章 法定債権 #306/動画の内容を見返し用にまとめたものです(動画には含みません)。
遺族に生命保険金が払われた
 図:冒頭の設例 交通事故でBが亡くなった
- 遺族Cに、Bが自分でかけていた生命保険の保険金3,000万円が保険会社から支払われた
- 加害者Aは「Cはもう3,000万円を受け取っている。その分は賠償から引くべきだ」と言う
- A=加害者/B=被害者(死亡)/C=遺族(Bの妻)
- 引けるのか
今日は、その問いから入ります。設例です。交通事故でBが亡くなりました。遺族のCは、Bの妻です。Bは生前、自分で生命保険をかけていて、Cに保険金3,000万円が支払われました。加害者のAは言います。Cはもう3,000万円を受け取っている。その分は、賠償から引くべきだ。引けるのでしょうか。今日の地図です。
 図:今日の地図
- 賠償額が決まったあとの後始末は3本
- 今回=額の後始末(損益相殺・中間利息の控除)/次回=請求権が時間で消える話(消滅時効)/その次=請求権そのものの扱い(譲渡・遅滞・相殺・差止)
- 軸=事故で得た利益は賠償から引けるか
不法行為の効果のうち、賠償額が決まったあとの後始末を、3回に分けます。今回は、額の後始末です。得た利益を引く損益相殺と、将来の分から利息を引く中間利息の控除を見ます。その次は、請求権そのものの扱いです。軸は1つです。事故で得た利益は、損害を埋める性質のものだけ引く。この線で、引くものと引かないものを分けていきます。先に答えを言うと、Aは3,000万円を引けません。理由は、あとで順に見ます。
損益相殺とは何か
 図:損益相殺
- 条文は無い
- 被害者が不法行為で損害を受けると同時に、同一の原因によって利益を受けたとき、その利益を損害額から差し引く
- 根拠=公平
- 見分ける物差し=①同一の原因 ②損害と利益の同質性
- 過失相殺とは別物(落ち度で額を減らす)
損益相殺は、債務不履行の賠償額の回と、不法原因給付の回で出てきました。思い出します。損害を受けると同時に、同じ原因で利益も生じたとき、その利益を賠償から差し引く。条文は無く、根拠は公平でした。条文はありません。ただ、損害と利益が同じ原因で同時に生じたのに、損害だけを丸ごと払わせると、被害者が事故のおかげで得をしてしまう場面があります。それは公平でない、という考えです。何を引くかの個別の判断は、不法行為の判例が中心になります。そこで、判決は引く基準の言葉を示しています。
判例最判平22・9・13 民集64巻6号1626頁
損益相殺の規範 判決の言葉 被害者が不法行為によって損害を被ると同時に,同一の原因によって利益を受ける場合には,損害と利益との間に同質性がある限り,公平の見地から,その利益の額を被害者が加害者に対して賠償を求める損害額から控除することによって損益相殺的な調整を図る必要がある
読み方です。見る点は2つです。1つめ、同一の原因によって利益を受けたこと。2つめ、損害と利益の間に同質性があること。同質性とは、同じ性格のものだ、ということです。損害を埋める性格の利益なら、引いて調整します。
⭐ 論文で書く規範:【規範(判例)】被害者が不法行為によって損害を被ると同時に、同一の原因によって利益を受ける場合に、損害と利益の間に同質性がある限り、公平の見地から、その利益の額を損害額から控除する。 (解釈で立てる規範(出どころ=判例)。条文は無い。決め手=損害を埋める性質の利益まで残したままだと、被害者が事故で得をしてしまい、公平でないから)
家計簿で考えると分かりやすいです。事故がなければ財布から出ていたはずのお金が、事故のせいで出ずに済んだ。これは、損害の裏返しです。損害を計算するときに、差し引いて調整します。一方、自分で払ってきた保険料の見返りに出た保険金や、お悔やみで渡された香典は、事故の損害の穴埋めとは別の財布の話です。ここが分かれ目になります。損益相殺は、過失相殺とは別物です。過失相殺は、被害者の落ち度を理由に、額を減らします。損益相殺は、被害者が得た利益を理由に、額から引きます。減らす理由が、落ち度なのか、利益なのかで区別してください。冒頭の設例で言えば、Bが信号を無視していたなら過失相殺の話、Cが保険金を受け取ったのは損益相殺の話です。
引くもの 生活費と確定した遺族年金
 図:引くもの
ここで、前回までの確認を1問です。過失相殺では、被害者に落ち度があると、賠償額はどうなりましたか?減らされます。722条2項で、裁判所が考慮して額を定めます。では、引くものから見ます。1つめは、生活費です。亡くなった人は、生きていれば、食費や住居費がかかったはずです。死亡したので、その支出をせずに済みました。死亡の逸失利益で、生活費を差し引いたことを思い出してください。あの回では、生活費控除と呼びました。損害を差額で数える引き算でしたが、同じ原因で浮いた支出を引くので、損益相殺の一例でもあります。事故がなければ出ていたお金が浮いたので、損害の裏返しとして引きます。2つめは、遺族年金です。実際の事件です。退職年金を受けていた人が事故で亡くなり、遺族が遺族年金を受けました。判決は、まず一般論を述べます。
判例最大判平5・3・24 民集47巻4号3039頁
遺族年金の判決 判決の言葉① 被害者又はその相続人が取得した債権につき,損益相殺的な調整を図ることが許されるのは,当該債権が現実に履行された場合又はこれと同視し得る程度にその存続及び履行が確実であるということができる場合に限られるものというべきである
読み方です。まだ支払われていない権利は、現実に履行されたか、それと同じ程度に確実なときだけ、引けます。まだ受け取っていない将来の年金まで引くと、被害者は、結局もらえないかもしれない分まで先に引かれてしまうからです。そこで結論は、次のとおりです。
判例最大判平5・3・24 民集47巻4号3039頁
遺族年金の判決 判決の言葉② 支給を受けることが確定した遺族年金の額の限度で,その者が加害者に対して賠償を求め得る損害額からこれを控除すべきものであるが,いまだ支給を受けることが確定していない遺族年金の額についてまで損害額から控除することを要しない
確定した分だけ引く。未確定の分は引かない、です。現実に損害が埋まった範囲で引く、という考え方です。そもそも、なぜ遺族年金は引く側なのか。亡くなった人は、生きていれば退職年金を受け取れました。それが失われたことが損害です。遺族年金は、その失われた年金の穴を埋めるために遺族に出るお金です。だから、同質性があります。相続の回で見た、政府が内縁の妻に先に払った扶養の分を、相続人の逸失利益から引いた判決も、二重には取れないという同じ引き算です。
引かないもの 保険金
 図:火災保険金の場面
- 貸主が建物を貸す→借主が、住込み店員の重過失で建物を焼失させた→貸主は火災保険金650万円を保険会社から受領(貸主の損害は846万円)→借主「保険金650万円を引け」
- 最高裁=引かない
- 保険会社は保険代位で、貸主の賠償請求権を取得する
- D=借主/E=貸主
ここからが山場です。冒頭の設例の答えに関わります。遺族に生命保険金が払われました。加害者は、その分を賠償から引けるでしょうか?直感はそうですね。でも、最高裁は引かないとします。理由を、似た形の火災保険金の判決で見ます。実際の事件です。建物の借主が、住込みの店員の重い過失で、借りていた建物を焼失させました。貸主の損害は846万円でした。貸主は、火災保険から保険金650万円を受け取っていました。借主は言います。貸主は保険金として650万円を受け取った。その分は、損益相殺で引くべきだ。原審は引きました。最高裁は、原判決を破棄しました。この判決は、二つに分けて読みます。
判例最判昭50・1・31 民集29巻1号68頁
火災保険金の判決 判決の言葉① 家屋焼失による損害につき火災保険契約に基づいて被保険者たる家屋所有者に給付される保険金は、既に払い込んだ保険料の対価たる性質を有し、たまたまその損害について第三者が所有者に対し不法行為又は債務不履行に基づく損害賠償義務を負う場合においても、右損害賠償額の算定に際し、いわゆる損益相殺として控除されるべき利益にはあたらないと解するのが、相当である。
読み方です。保険金は、すでに払い込んだ保険料の対価という性質をもちます。たまたま第三者が損害賠償義務を負う場合でも、損益相殺で控除される利益には当たりません。保険金は、貸主が自分で保険料を払ってきたことの見返りです。事故の損害の穴埋めとして出たお金ではありません。だから、同質性がなく、引きません。二重取りにならない理由が、判決の次の言葉です。
判例最判昭50・1・31 民集29巻1号68頁
火災保険金の判決 判決の言葉② ただ、保険金を支払つた保険者は、商法六六二条所定の保険者の代位の制度により、その支払つた保険金の限度において被保険者が第三者に対して有する損害賠償請求権を取得する結果、被保険者たる所有者は保険者から支払を受けた保険金の限度で第三者に対する損害賠償請求権を失い、その第三者に対して請求することのできる賠償額が支払われた保険金の額だけ減少することとなるにすぎない。
読み方です。保険会社は、保険金を払うと、保険代位という制度で、貸主が借主に対して持つ賠償請求権を、払った保険金の限度で取得します。その結果、貸主は、保険金の限度で請求権を失い、借主に請求できる額が、保険金の額だけ減ります。つまり、二重取りにはなりません。
⭐ 論文で書く規範:【規範(判例)】火災保険金は、保険料の対価たる性質を有し、損益相殺で控除すべき利益に当たらない。ただし、保険会社が保険代位により被害者の賠償請求権を取得する結果、被害者が加害者に請求できる額は、支払われた保険金の限度で減少する。 (解釈で立てる規範(出どころ=判例)。条文は無い。決め手=保険金は自ら払った保険料の対価であり、不法行為の損害を埋める性質の利益ではないから。減るのは損益相殺ではなく、保険代位の結果)
区別を確認します。保険金を引くのではありません。保険会社が賠償請求権を取得するので、被害者の請求できる額が、結果として減るのです。引く、と減る、は別の仕組みです。冒頭の設例に戻ります。遺族Cが受け取った生命保険金も、Bが自分で払ってきた保険料の対価です。事故の損害を埋めるために出たお金ではありません。だから、損害額から引きません。生命保険金について、最高裁は引かないとしています。火災保険との違いは、そのあとです。生命保険は、損害の額に関係なく、約束した額を払う保険なので、保険代位は働きません。だから、Cは保険金を受け取ったうえで、ほかに減らす事情がなければ、Aに損害の全額を請求できます。それでも、二重取りとは言いません。損害の穴埋めは、Aの賠償だけだからです。答えです。Aは、3,000万円を引けません。
引かないもの 香典・養育費・高利の貸付け
 図:引かないもの
引かないものは、ほかにもあります。まず香典です。会葬者、つまり葬儀に来た人から贈られる香典は、損害を補填すべき性質を有するものではない、と判決は言います。だから、賠償額から控除しません。お悔やみの気持ちとして渡されたもので、損害の穴埋めではないからです。次に、不法原因給付の回で見た、著しく高利の貸付けの場面です。業者が、法外な利息を取り立てるために被害者に貸し付けた元本は、被害者の利益に見えます。それでも、損害額から引けませんでした。この元本は、反倫理的な行為の一部として渡されたお金です。708条があるので、業者は、返せとは言えません。ところが、賠償額から引くことを認めると、業者は、返せと言えないはずのお金を、賠償を減らすという形で取り戻せてしまいます。それを許さない、というのが708条の趣旨でした。最後が、最も間違えやすい例です。幼児の養育費です。実際の事件です。ある交通事故で子どもが亡くなり、両親が賠償を求めました。原審は、子が将来得たはずの収入から、生きていれば必要だった養育費を引きました。最高裁は、引かないとして破棄しました。
判例最判昭53・10・20 民集32巻7号1500頁
幼児の養育費の判決 判決の言葉 交通事故により死亡した幼児の損害賠償債権を相続した者が一方で幼児の養育費の支出を必要としなくなつた場合においても、右養育費と幼児の将来得べかりし収入との間には前者を後者から損益相殺の法理又はその類推適用により控除すべき損失と利得との同質性がなく、したがつて、幼児の財産上の損害賠償額の算定にあたりその将来得べかりし収入額から養育費を控除すべきものではないと解するのが相当である
読み方です。相続した親が、養育費を出さなくて済むようになっても、養育費と子の将来の収入の間には、引くべき損失と利得の同質性がない、だから収入から養育費は引かない、と言っています。
⭐ 論文で書く規範:【規範(判例)】死亡した幼児の逸失利益の算定で、将来得べかりし収入から養育費は控除しない。 (解釈で立てる規範(出どころ=判例)。条文は無い。決め手=養育費と幼児の将来の収入の間には、控除すべき損失と利得の同質性がないから)
払う人が違います。生活費は、亡くなった本人が、自分の収入から払うはずだった支出です。だから、本人の将来の収入から引きます。養育費は、親が、自分の収入から子のために払うはずだった支出です。浮いたのは親の財布で、子の将来の収入ではありません。だから、同質性がなく、引きません。取り違えないでください。
引く・引かないの板まとめ
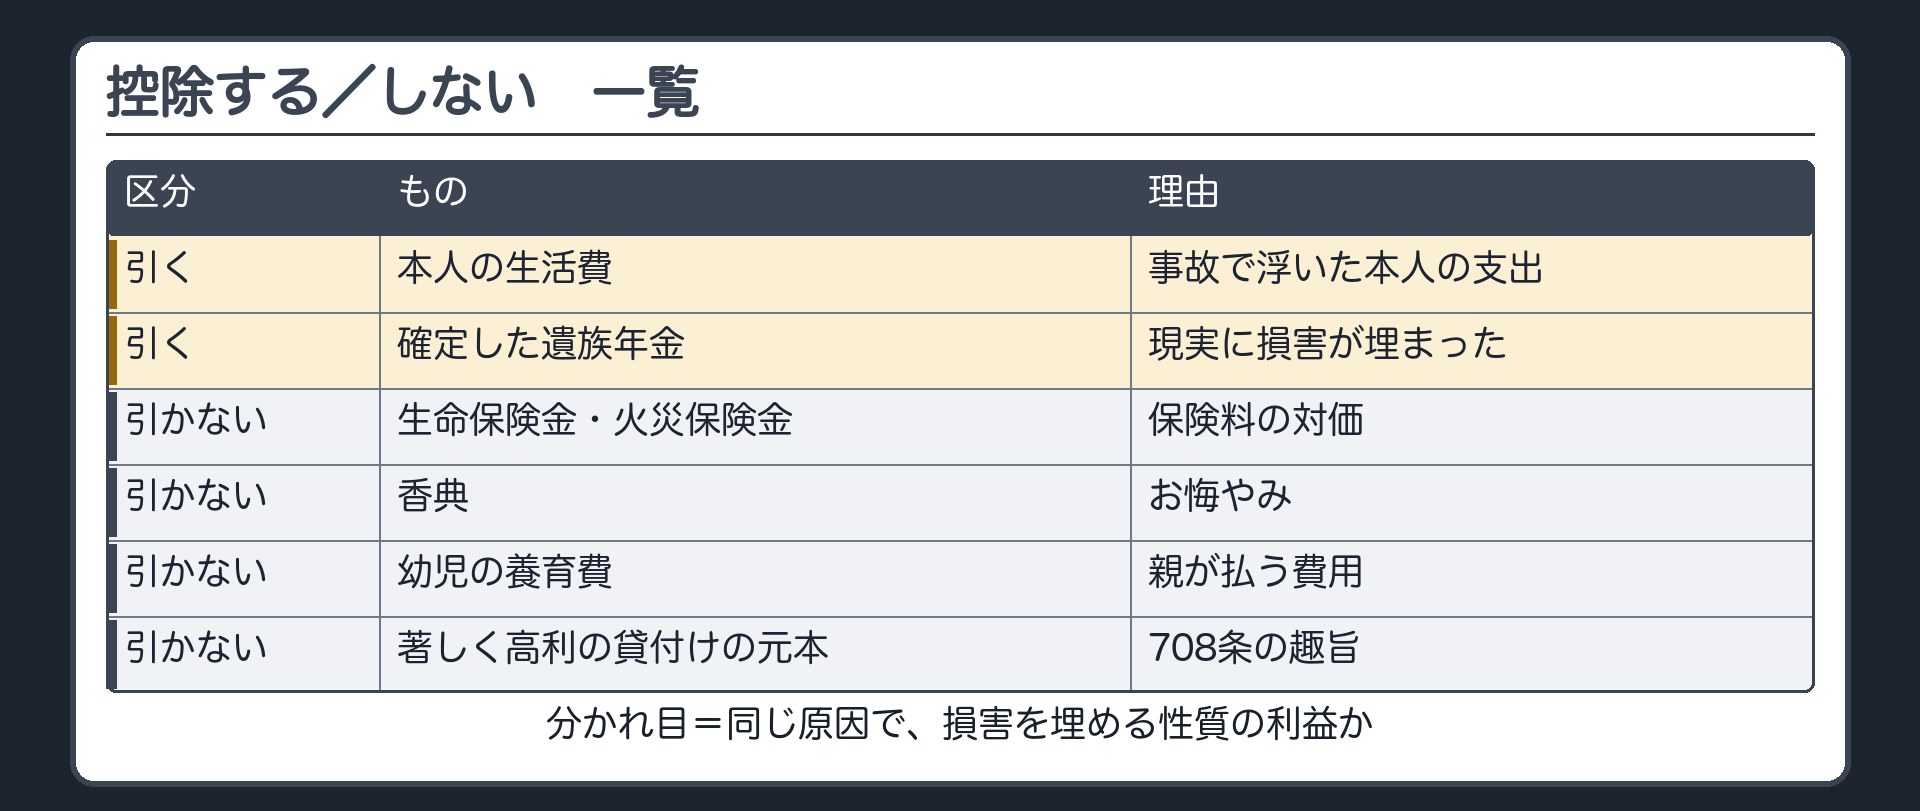
- 控除する/しないの一覧
- 引く=本人の生活費/確定した遺族年金
- 引かない=生命保険金・火災保険金(保険料の対価)/香典(お悔やみ)/幼児の養育費(親が払う費用)/著しく高利の貸付けの元本(708条の趣旨)
- 分かれ目=同じ原因で、損害を埋める性質の利益か
板で並べます。引くものは、本人の生活費と、支給が確定した遺族年金です。引かないものは、生命保険金と火災保険金、香典、幼児の養育費、そして著しく高利の貸付けの元本です。分かれ目の覚え方は1つです。同じ原因で、損害を埋める性質の利益か。保険料の対価、お悔やみ、親が払う養育費は、損害を埋める性質ではありません。だから引きません。確定した遺族年金は、現実に損害が埋まったので引きます。損益相殺は、論文で論点になりうるところです。
中間利息の控除 417条の2と722条1項
 図:中間利息の控除
- 将来得るはずの収入や、将来かかる費用を、一時金でまとめて受け取る→受け取るまでの利息に当たる分を引く
- 基準時=損害賠償の請求権が生じた時点(不法行為では事故の時)の法定利率で固定
- 不法行為にも722条1項で417条・417条の2が準用される
次は、中間利息の控除です。逸失利益の回で、将来の収入を一括で受け取るので、利息を引く、と見ました。思い出します。一時金でまとめて受け取るなら、将来の収入も今まとめて払うことになります。将来の分を先に受け取れば、その分の利息が付くので、引きます。受け取るまでの間に増えるはずの分を引かないと、被害者が得をしてしまいます。この利息に当たる分を引くのが、中間利息の控除です。たとえば、Bが生きていれば、10年後に受け取ったはずの100万円があるとします。これを、Cがいま一度に受け取ります。いまの100万円は、10年運用すれば100万円より増えます。だから、増える分を先に引いて、いま払う額を少なくします。条文です。417条の2は、債務不履行のところで見ました。
条文民法417条の2
民法第417条の2 将来において取得すべき利益についての損害賠償の額を定める場合において、その利益を取得すべき時までの利息相当額を控除するときは、その損害賠償の請求権が生じた時点における法定利率により、これをする。 2 将来において負担すべき費用についての損害賠償の額を定める場合において、その費用を負担すべき時までの利息相当額を控除するときも、前項と同様とする。
1項は将来の利益、2項は将来の費用、たとえば介護費用です。どちらも、基準は、損害賠償の請求権が生じた時点の法定利率です。法定利率は、当事者が利率を決めていないときに使う、法律が決めた利率です。利息の回で見たとおり、3年ごとに見直されます。それでも、この時点の率で固定されます。その後に動いても、この計算には影響しません。基準の時点を1つに決めておけば、いつ計算しても、使う率がぶれない、という考え方です。不法行為でこの条文を使える根拠は、前にも見た、次の条文です。
条文民法722条1項
民法第722条第1項 第四百十七条及び第四百十七条の二の規定は、不法行為による損害賠償について準用する。
準用とは、そのまま当てはめる、という意味です。不法行為でも、417条と417条の2が使えます。不法行為では、請求権が生じた時点は、事故の時です。冒頭のBなら、Bの事故の時の法定利率で、中間利息を引きます。裁判の途中で利率が見直されても、使う率は変わりません。逸失利益の回で、ライプニッツ式という名前だけ出ました。計算の方式は2つです。単利で計算するホフマン方式と、複利で計算するライプニッツ方式です。単利は、元本にだけ利息が付く数え方です。複利は、付いた利息にも利息が付く数え方で、そのぶん引く額が大きくなります。暗記は不要です。判決は、ライプニッツ式について言います。
判例最判昭53・10・20 民集32巻7号1500頁
計算方式の判決 判決の言葉 ライプニツツ式計算法は、交通事故の被害者の将来得べかりし利益を事故当時の現在価額に換算するための中間利息控除の方法として不合理なものとはいえず
読み方です。ライプニッツ式を使っても、不合理ではない、と言っています。最高裁は、どの方式を使えと決めたのではなく、不合理でないと述べただけです。ホフマン式を使った判決もあり、名前だけ押さえてください。整理します。417条の2と722条1項は、条文どおりです。方式の選択だけが、判例の話です。
今日の地図(保存版)
 図:まとめ
- ①損益相殺=同一の原因+損害と利益の同質性
- 損害を埋める性質の利益だけ引く(生活費・確定した遺族年金は引く/生命保険金・火災保険金・香典・幼児の養育費・著しく高利の貸付けの元本は引かない)②中間利息=損害賠償の請求権が生じた時点の法定利率(417条の2・722条1項の準用)
冒頭の問いの答えです。Cが受け取った生命保険金3,000万円は、Bが払ってきた保険料の対価です。損害を埋める性質の利益ではないので、Aは引けません。引かれるのは、Bが生きていればかかった生活費です。まとめます。1つめ、損益相殺は、同一の原因で利益を受け、損害と利益に同質性があるときに、公平の見地から引きます。条文は無く、判例の話です。過失相殺は、落ち度で額を減らす別物です。2つめ、引くものは、本人の生活費と、支給が確定した遺族年金です。引かないものは、生命保険金、火災保険金、香典、幼児の養育費、著しく高利の貸付けの元本です。火災保険金は、保険代位で請求できる額が結果として減ります。3つめ、中間利息の控除は、損害賠償の請求権が生じた時点の法定利率で行います。不法行為にも、722条1項で準用されます。ここまでで、賠償額の後始末が終わりました。では、賠償を求めたくても、事故から何年もたってしまったら。
参照条文
- 民法417条の2
- 民法722条1項