
特別受益と持戻しの計算
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
第8章 相続 #361/動画の内容を見返し用にまとめたものです(動画には含みません)。
3,000万円を1,500万円ずつ分けて公平か
 図:冒頭の設例
- A(父・死亡・遺産は預金3,000万円)、B(兄・10年前に頭金として1,000万円の贈与を受けた)、C(弟)
- 問い=3,000万円を1,500万円ずつ分けるのは公平か
設例です。父が亡くなりました。遺産は、預金3,000万円です。相続人は、兄と弟の2人です。ところが兄は、10年前、家の頭金として、父から、1,000万円を出してもらっていました。物価は変わらないものとします。このとき、3,000万円を、1,500万円ずつ分けるのは、公平でしょうか。1,500万円ずつ分けるのは、法定相続分だけを見れば、計算どおりです。ただ、それだと兄は、生前に受けた1,000万円に加えて、遺産も1,500万円受け取ります。合計2,500万円です。弟は1,500万円だけです。差は1,000万円。先にもらった人が、さらに同じだけ取るのは、おかしいですよね。今日は、その不公平を、どう計算で直すかを見ます。先に筋だけ言います。もらった分は、いったん遺産に戻して全体を測り直し、もらった人の取り分から引く。金額は、道筋を通ったあとで出します。
 図:地図
- 相続分の3つの意味
- ①法定相続分(900条・901条)②指定相続分(902条)③具体的相続分(法定・指定を出発点に、生前の贈与・遺贈・貢献(寄与分)で調整する)
- 今日の範囲=③の前半(特別受益の持戻しと計算)
前回、相続分には3つの意味があると見ました。法定相続分、指定相続分、そして3つ目の具体的相続分です。3つ目は、法定や指定を出発点にして、生前の贈与や遺言で与えられた財産、それに被相続人への貢献を考えて、調整した取り分でした。今日は、そのうち、贈与と遺贈の側です。貢献の側は、寄与分と呼び、あとの回で見ます。前回、兄だけが家を買ってもらっていたら、兄の取り分を調整する、と予告しました。今日は、その調整の中身です。なぜ調整するのか。理由は、相続人の間の公平です。生前の贈与は、実質的には、遺産の前渡しです。前渡しを受けた人が、残りの遺産まで同じ割合で取ると、他の相続人より多くなります。それを、計算で直します。道筋は4つです。まず、どんな贈与や遺贈が対象になるか。次に、それを遺産に戻して数える、持戻し。そのあと、各人の取り分から、もらった分を引く。最後に、率を出して、遺産分割のときに受け取る額に直します。条文は、903条と904条です。
特別受益になるのは3つの型
 図:特別受益の3類型
- ①遺贈(目的を問わない)②婚姻・養子縁組のための贈与(支度金・結納金など)③生計の資本としての贈与(扶養の範囲を超える給付=居住用不動産・すでに独立した子への援助)
- 対象外=日常の贈り物や扶養の範囲の援助
調整の対象になる受益を、特別受益と呼びます。共同相続人が、被相続人から特別に受けた利益、という意味です。生前にもらったものなら何でも、ではありません。条文が、3つの型に絞っています。条文を読む前に、思い出してください。共同相続人になるのは誰でしたか。相続を放棄した人は、どう扱われましたか。配偶者と、順位の先にいる血族です。放棄した人は、初めから相続人でなかったことになります。特別受益は、その共同相続人が受けたものが対象です。条文の主語も、共同相続人中に、となっています。では、条文を読みます。
条文民法903条
民法 第九百三条(特別受益者の相続分) 1項 共同相続人中に、被相続人から、遺贈を受け、又は婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた者があるときは、被相続人が相続開始の時において有した財産の価額にその贈与の価額を加えたものを相続財産とみなし、第九百条から第九百二条までの規定により算定した相続分の中からその遺贈又は贈与の価額を控除した残額をもってその者の相続分とする。 2項 遺贈又は贈与の価額が、相続分の価額に等しく、又はこれを超えるときは、受遺者又は受贈者は、その相続分を受けることができない。 3項 被相続人が前二項の規定と異なった意思を表示したときは、その意思に従う。 4項 婚姻期間が二十年以上の夫婦の一方である被相続人が、他の一方に対し、その居住の用に供する建物又はその敷地について遺贈又は贈与をしたときは、当該被相続人は、その遺贈又は贈与について第一項の規定を適用しない旨の意思を表示したものと推定する。
903条の1項です。長いので、今日の部分を分けます。前半が、誰の何が対象かです。共同相続人中に、遺贈を受け、または、婚姻もしくは養子縁組のため、もしくは生計の資本として、贈与を受けた者、とあります。後半が、遺産に戻して計算する話です。これは、あとで見ます。ひとことずつ言うと、2項は、もらった分が取り分以上なら、遺産からは受け取れない、という規定です。3項は、被相続人が異なる意思を表示していれば、それに従う、という規定です。4項は、結婚20年以上の夫婦の間で、住まいを贈ったときは、持戻しをしない意思があったと推定する規定です。今日は、1項だけです。対象は3つです。1つ目は遺贈です。遺贈は、目的を問いません。何のための遺贈でも、対象になります。2つ目は、婚姻または養子縁組のための贈与です。結婚の支度金や、結納金のようなものです。3つ目は、生計の資本としての贈与です。
生計の資本が何を指すか、言い換えます。生計の資本とは、その人の生活の基礎になる、財産上の給付で、扶養の範囲を超えるものです。たとえば、住む家やその土地の贈与。すでに独立している子への、生活費のまとまった援助。こういうものです。学費は、被相続人の資力や社会的な地位に照らして、扶養の範囲を超えるなら、生計の資本になります。決め手は、扶養として当然に出す範囲かどうか、です。冒頭の設例の頭金1,000万円は、どうでしょう。家の頭金は、住まいという生活の基礎をつくる、まとまった援助です。生計の資本としての贈与にあたります。注意点を1つ。贈与は、目的が限られます。遺贈は、目的を問いません。この違いが、よく問われます。ここで問いです。親が、子の誕生日のたびに、1万円のプレゼントを贈っていました。これは、特別受益でしょうか?
婚姻のためでも、養子縁組のためでも、生計の資本でもないと思います。ですから、特別受益にはあたりません。日常の贈り物や、扶養の範囲に収まるものは、3つの型のどれにもあたりません。対象外です。
持戻し、遺産に戻して数え直す
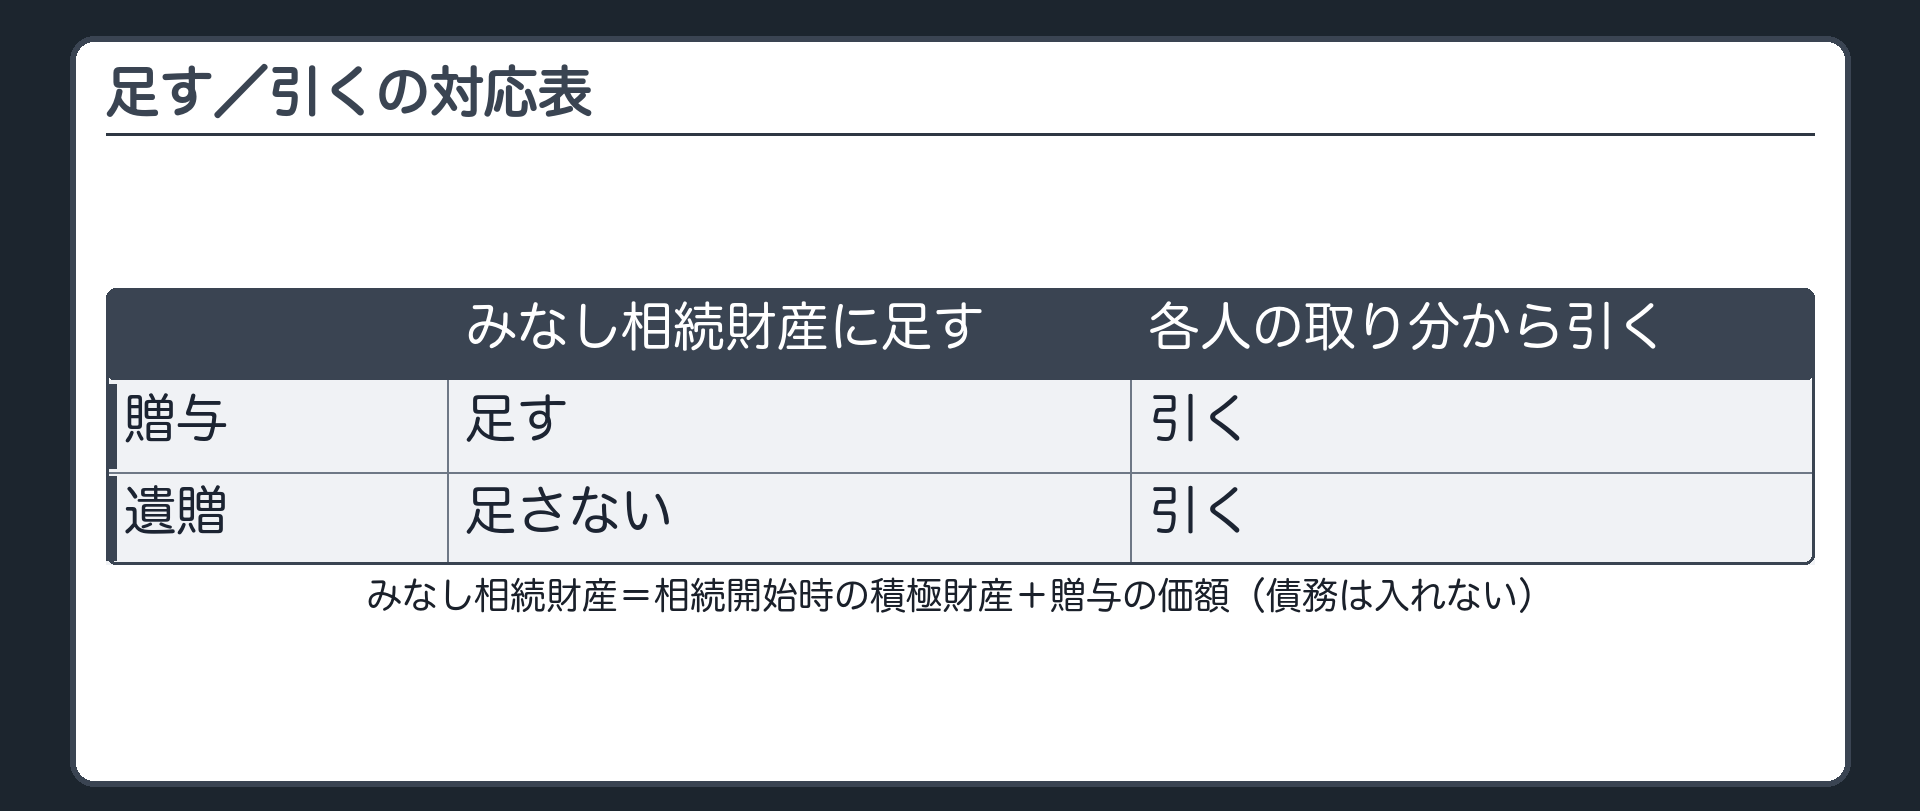
- 足す/引くの対応表
- 贈与=みなし相続財産に足す・各人の取り分から引く/遺贈=足さない・各人の取り分から引く
- みなし相続財産=相続開始時の積極財産+贈与の価額(債務は入れない)
ここから、903条1項の後半です。まず言葉を2つ決めます。持戻しとは、生前にもらった贈与の分を、計算の上で、いったん遺産に足し戻すことです。足し戻した合計を、みなし相続財産と呼びます。みなしとは、実際は違うけれど、そうあるものとして扱う、という意味です。皿に例えます。遺産のピザが、皿に載っています。ところが、兄は先に1枚食べてしまいました。そこで、食べた分を、いったん皿に戻して数えます。皿の上が、本当は何枚だったか、全体の大きさを測り直すわけです。それがみなし相続財産です。式にします。みなし相続財産は、相続開始の時に被相続人が持っていた財産に、贈与の価額を足したものです。条文のとおりです。注意が3つあります。1つ目、足すのは贈与だけです。遺贈は足しません。
遺贈を足さない理由は、遺贈が、遺言で、死亡によって効力を生じるものだからです。遺贈の目的物は、相続開始の時点で、まだ被相続人の財産、つまり遺産の中にあります。皿の上に、取り置きの札が付いた1枚が、まだ載っている状態です。贈与は、すでに皿の外に出ています。だから戻して数えます。遺贈まで足すと、同じものを二重に数えることになります。ただし、遺贈も、あとで各人の取り分から引きます。足さないが、引く。ここが、区別の要点です。2つ目、足すのは積極財産だけです。みなし相続財産に、債務は入れません。借金は、財産の価額としては数えません。理由は、この計算が、遺産分割で分けるプラスの財産の、分け方を決めるためのものだからです。前回見たとおり、お金の借金のように分けられる債務は、遺産分割を待たずに、相続開始と同時に、法定相続分に応じて当然に分かれます。3つ目、贈与の評価です。贈与された財産が、受けた人の行為で、なくなったり、値段が変わったりすることがあります。そこで、904条です。
条文民法904条
民法 第九百四条 前条に規定する贈与の価額は、受贈者の行為によって、その目的である財産が滅失し、又はその価格の増減があったときであっても、相続開始の時においてなお原状のままであるものとみなしてこれを定める。
贈与の価額は、受贈者の行為で、滅失したり、値段が増減したりしても、相続開始の時に、なお原状のままであるものとみなして決めます。たとえば、兄が、もらったお金で家を買ったとします。その家が、あとで値上がりしても、値下がりしても、贈与の価額は動きません。贈られたものが、そのまま手元にある、として評価するわけです。理由は、受贈者の工夫や不手際を、他の相続人との公平に持ち込まないためです。値上がりを兄の得とも、値下がりを兄の損とも数えず、もらった時点の中身で測ります。なお、冒頭の設例が、物価は変わらないものとする、としたのは、お金の価値の変動を、ここで混ぜないためです。贈与の時期については、条文に期間の定めがありません。10年前でも、もっと前でも、対象です。ただ、遺産分割が長く放置された場合の例外があります。
控除して、額と率を出す
 図:算式の板
次は、控除です。その前に、前回を思い出してください。相続分に、遺言での指定があるとき、計算の出発点は、法定相続分と指定相続分のどちらですか?指定があれば指定が優先です。902条でした。903条1項は、900条から902条までの規定により算定した相続分、と書いています。ですから、出発点は、指定があれば指定、なければ法定です。みなし相続財産に、この出発点の割合を掛けた額を、この動画では、一応の相続分と呼びます。条文にある言葉ではありません。計算の途中の額に、名前が無いと話しにくいので、こう呼ぶだけです。式です。各人の具体的相続分は、その人の一応の相続分から、その人が受けた遺贈や贈与の価額を引いた残りです。これが条文の控除です。ここで1つ、言葉の注意です。具体的相続分には、2つの意味があります。この式で出る金額が、具体的相続分の額です。もう1つが、率です。各人の額を、全員の額の合計で割ったものが、具体的相続分の率です。前回は、具体的相続分を、ひとまず、実際の取り分、と呼びました。ここからは、額と率に分けて呼びます。率が必要な理由は、遺産分割のときに、遺産の中身が、相続開始の時と変わっていることがあるからです。そのときは、額ではなく率を、分割時の遺産に掛けて、取り分を出します。ここで問いです。遺贈は、みなし相続財産に足すでしょうか。そして、各人の具体的相続分の額を出すときに、引くでしょうか?
足しません。でも、引きます。もらった人の取り分から、遺贈の分を引いて調整します。足さない、でも引く。この2つをセットで覚えてください。
計算実演、冒頭の答え
 図:計算実演1
- 冒頭設例
- ①みなし相続財産=3,000に1,000を足して4,000万円②一応の相続分=兄2,000・弟2,000③控除=兄から1,000④具体的相続分額=兄1,000・弟2,000(合計3,000=遺産)⑤率=兄1/3・弟2/3⑥3,000万円に率を掛ける=兄1,000・弟2,000。
冒頭の設例を計算します。順番に出します。1つ目、みなし相続財産です。預金3,000万円に、兄への贈与1,000万円を足して、4,000万円です。2つ目、一応の相続分です。子が2人なので、900条により、2分の1ずつです。4,000万円の2分の1で、兄も弟も、2,000万円です。3つ目、控除です。兄は、生前に1,000万円の贈与を受けています。兄の2,000万円から1,000万円を引きます。弟は、受けたものがないので、額は2,000万円のままです。4つ目、具体的相続分の額です。兄が1,000万円、弟が2,000万円です。足すと3,000万円で、遺産の預金の額と一致します。検算が合いました。5つ目、率です。額の合計は3,000万円ですから、兄は3分の1、弟は3分の2です。6つ目、遺産の3,000万円に、率を掛けます。兄は1,000万円です。そして弟は2,000万円です。
確かめましょう。兄は、生前の1,000万円に、遺産の1,000万円を足して、合計2,000万円。弟は、遺産の2,000万円。最終的に、2人とも2,000万円ずつ受け取ることになります。みなし相続財産4,000万円を、半分ずつにした形です。これが、公平の中身でした。
 図:計算実演2(自前の家族)
- 相続開始時の財産5,000万円(うち200万円は預金をBに遺贈する遺言の目的)。W(妻)A(子)B(子)。Aは15年前に住宅資金として600万円の贈与。みなし相続財産=5,600万円
- 一応の相続分=W2,800・A1,400・B1,400
- 控除=A600・B200
- 額=W2,800・A800・B1,200(合計4,800)
- 率=W7/12・A1/6・B1/4。
もう1つ、遺贈が入る例で練習します。ある人が亡くなりました。相続開始の時の財産は、合わせて5,000万円です。そのうち200万円の預金は、子Bに遺贈する、という遺言の目的です。相続人は、妻Wと、子A、子Bです。900条1号により、法定相続分は、Wが2分の1、AとBが4分の1ずつです。Aは、15年前に、住宅資金として600万円の贈与を受けていました。1つ目、みなし相続財産です。5,000万円に、Aへの贈与600万円を足して、5,600万円です。遺贈の200万円は、足しません。すでに5,000万円の中に入っているからです。2つ目、一応の相続分です。Wは2分の1で2,800万円。AとBは4分の1で、1,400万円ずつです。3つ目、控除です。Aから、贈与600万円を引きます。Bから、遺贈200万円を引きます。4つ目、額です。Wが2,800万円、Aが800万円、Bが1,200万円です。足すと4,800万円。これは、遺産5,000万円から、遺贈の200万円を除いた額です。検算が合います。5つ目、率です。4,800万円で割ります。Wは4,800分の2,800で、12分の7。Aは4,800分の800で、6分の1、つまり12分の2。Bは4,800分の1,200で、4分の1、つまり12分の3です。12分の7と、2と、3を足して、12分の12です。
遺産分割では、遺贈を除いた遺産、ここでは4,800万円に、率を掛けます。Wが2,800万円、Aが800万円、Bが1,200万円です。Bは、これに遺贈の200万円が加わって、1,400万円。Aは、生前に受けた600万円と合わせて、1,400万円。Wは2,800万円です。合計は5,600万円で、みなし相続財産と一致します。つまり、生前と遺贈を含めた最終の姿は、一応の相続分どおりです。もう1つ。遺産分割のときまでに、遺贈を除いた遺産の評価が、5,400万円に変わったとします。このときは、額ではなく率を掛けます。Wは5,400万円の12分の7で、3,150万円。Aは6分の1で、900万円。Bは4分の1で、1,350万円。足して5,400万円です。ここで問いです。検算では、具体的相続分の額の合計は、何と一致しますか?
遺産の額から、遺贈の額を引いた額です。今の例では、5,000万円から200万円を引いた、4,800万円です。もし遺贈まで足してしまうと、みなし相続財産が5,800万円になります。Bの一応の相続分は1,450万円で、200万円を引くと1,250万円。さきほどの1,200万円とずれます。遺贈を二重に数えたせいで、Bの額が増えてしまうのです。遺贈は足さない、が正しい手順です。
周辺の注意、誤読を防ぐ
 図:誤読防止
最後に、誤読を3つ防ぎます。まず1つ目、債務です。みなし相続財産には、債務を入れません。たとえば、冒頭の父に、600万円の借金もあったとします。それでも、みなし相続財産は4,000万円のままです。では、特別受益で取り分が減った人は、債務も軽くなるのか。そうではありません。債務は、具体的相続分とは切り離されて承継されます。さきほど見たとおり、債務は、遺産分割で分けるものではないからです。前回の902条の2のとおり、債権者は、原則として法定相続分で請求できます。相続人どうしの負担は、指定があれば、指定相続分によると考えられています。冒頭の例なら、取り分が少ない兄も、弟と同じく、借金は300万円ずつ負います。詳しくは、別の回です。2つ目、期間です。贈与の時期に、特別な制限はありません。ただ、相続開始から10年を過ぎてから遺産分割をすると、原則として、特別受益や寄与分の調整をせずに、法定相続分や指定相続分で分けます。また、遺留分の計算に入る相続人への贈与は、原則として、相続開始前の10年間のものに限られます。どちらも10年ですが、前者は、相続開始の後に流れた年数。後者は、相続開始の前にさかのぼる年数です。この2つの10年を、混ぜないでください。中身は、どちらも別の回で扱います。3つ目、具体的相続分は、実際にもらえる額そのものを、それだけで請求できる、という権利ではありません。遺産分割の手続の中で、誰が何を取るかを決めるための基準です。いわば分け方を決める物差しなので、それだけを根拠に、他の相続人に、いくら払え、とは言えません。この性質は、別の回で触れます。
今日の地図(保存版)
 図:計算の流れ
- ①みなし相続財産=積極財産+贈与(遺贈は足さない)→②一応の相続分(みなし相続財産×割合・指定があれば指定)→③遺贈・贈与を引く→④具体的相続分額→⑤具体的相続分率→⑥分割時の遺産に率を掛ける
- 弁別=遺贈は足さない・でも引く/債務は入れない/評価は相続開始の時に原状のまま/対象の贈与は婚姻・養子縁組・生計の資本
まとめます。冒頭の答えです。兄が1,000万円、弟が2,000万円です。3,000万円に1,000万円を足して4,000万円、半分ずつの2,000万円から、兄は贈与の1,000万円を引く。足すと3,000万円で、遺産に戻ります。1,500万円ずつだと、兄は500万円多く弟は500万円少なくなり、兄弟の差が1,000万円になっていました。計算の流れは、板のとおりです。みなし相続財産を出す。割合を掛けて、一応の相続分を出す。遺贈と贈与を引いて、額を出す。額から率を出す。分割のときの遺産に、率を掛ける。区別を4つ確認します。1つ、遺贈は、足さないが、引く。2つ、債務は、みなし相続財産に入れない。3つ、贈与の評価は、相続開始の時に、原状のままとみなす。4つ、特別受益になる贈与は、婚姻、養子縁組、生計の資本のためのものだけです。この計算は、論文でも問われうる論点です。次は、引いても足りなくなったときの扱いと、被相続人が、持戻しをしなくていいと決めていたときの扱いを見ます。
参照条文
- 民法903条
- 民法904条